猜你想问
豆一和花生的市场现状如何?
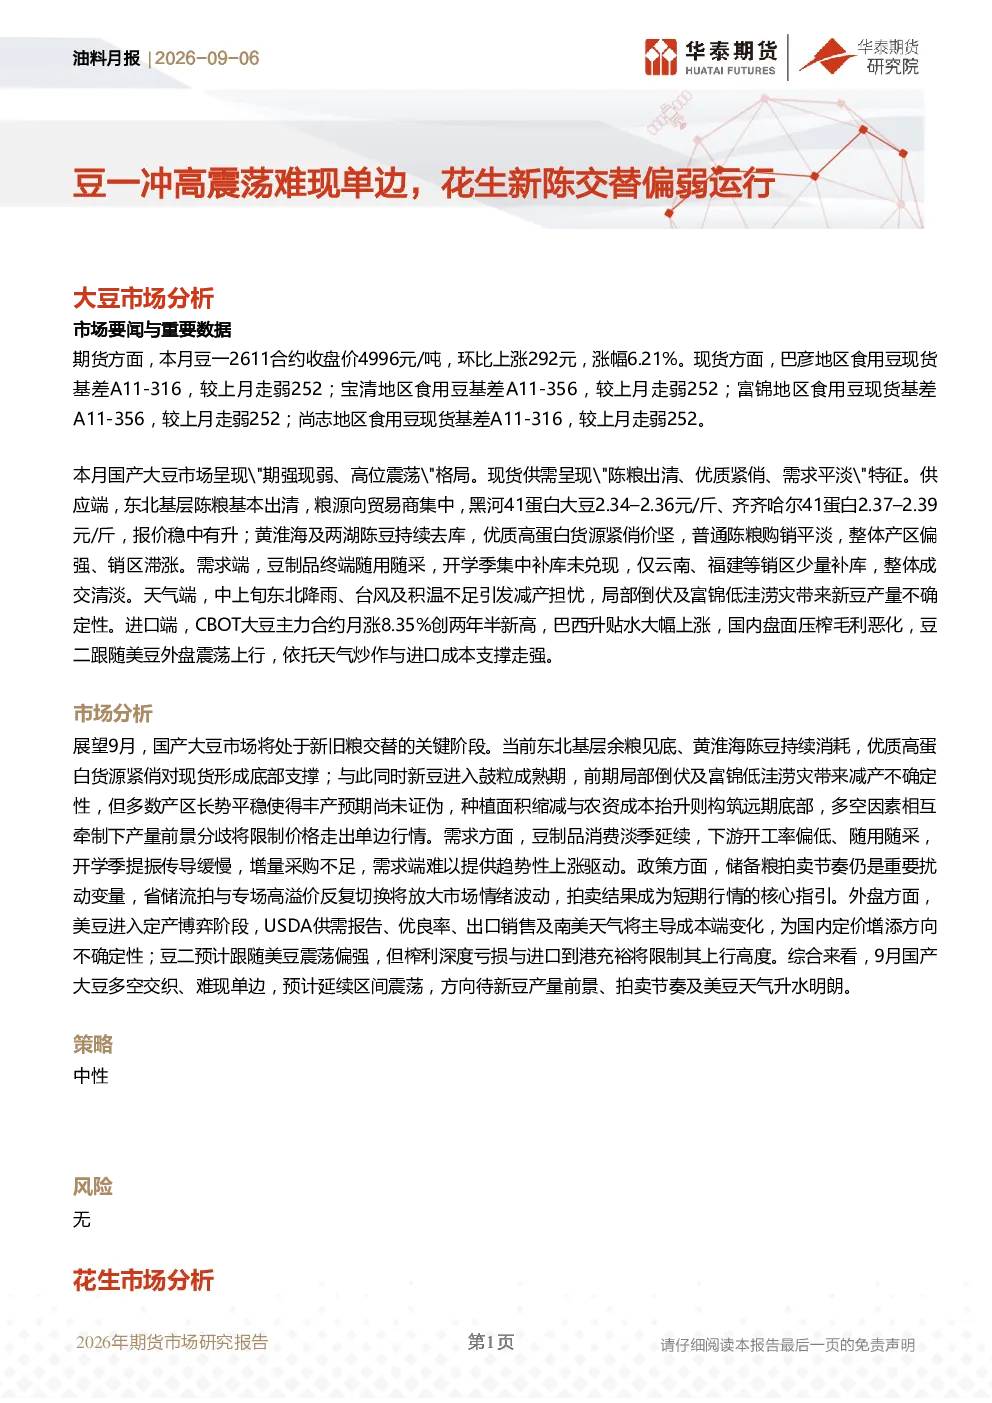
豆一主力合约上涨6.21%至4996元/吨,现货基差普遍走弱。国产大豆市场呈现“期强现弱、高位震荡”,东北基层陈粮基本出清,优质高蛋白货源紧俏。花生主力合约下跌2.03%至8020元/吨,现货基差普遍走强,新季花生陆续上市,陈米共振走弱,全国通货米均价上涨。
油料行业未来发展趋势是什么?
9月国产大豆处于新旧粮交替阶段,优质高蛋白货源紧俏形成底部支撑,新豆减产不确定性存在。花生市场进入新季集中上市期,供应增量趋势明确,阶段性供应压力将对价格形成压制。中秋节临近带动食品企业刚需备货,但大规模囤货意愿不足。
本报告重点分析了哪些方向?
报告重点分析了国产大豆新旧粮交替阶段的供需特征,包括陈粮出清、优质高蛋白货源紧俏、豆制品终端需求平淡等。花生市场则分析了新季集中上市带来的供应增量压力,以及油厂采购节奏与定价的核心变量。
当前市场的主要判断是什么?
国产大豆市场预计延续区间震荡,受优质货源紧俏和新豆减产不确定性支撑。花生市场面临阶段性供应压力,价格或承压,但中秋节刚需备货或提供一定支撑。
本报告提示了哪些风险?
大豆市场风险主要来自政策端储备粮拍卖节奏的变动,以及外盘美豆进入定产博弈阶段带来的成本端不确定性。花生市场风险在于新季供应增量趋势明确,以及油厂原料库存处于历史高位可能影响收购节奏。
你可能感兴趣
油料周报:豆一震荡偏强,花生新陈交替
华泰期货2026-08-16
油料日报:豆一冲高回落,花生弱势运行
华泰期货2026-09-03
油料月报:豆一供强需弱,花生新陈转换
华泰期货2026-08-02
油料日报:豆一冲高回落,花生震荡企稳
华泰期货2026-09-04
油料日报:豆一冲高回落,花生震荡企稳
华泰期货2026-09-08
油料日报:豆一新陈交替临近上市,花生供应预增但质量受影响
华泰期货2025-09-17
油料日报:豆一震荡偏强支撑稳固,花生探底回升弱稳运行
华泰期货2026-03-12
油料日报:豆一宽幅震荡,花生偏弱运行
华泰期货2026-09-15
油料日报:豆一承压震荡,花生偏弱运行
华泰期货2026-03-25
油料周报:豆一震荡运行,花生偏弱下行
华泰期货2026-07-12