猜你想问
PVC社会库存去化研报主要分析了哪些内容?
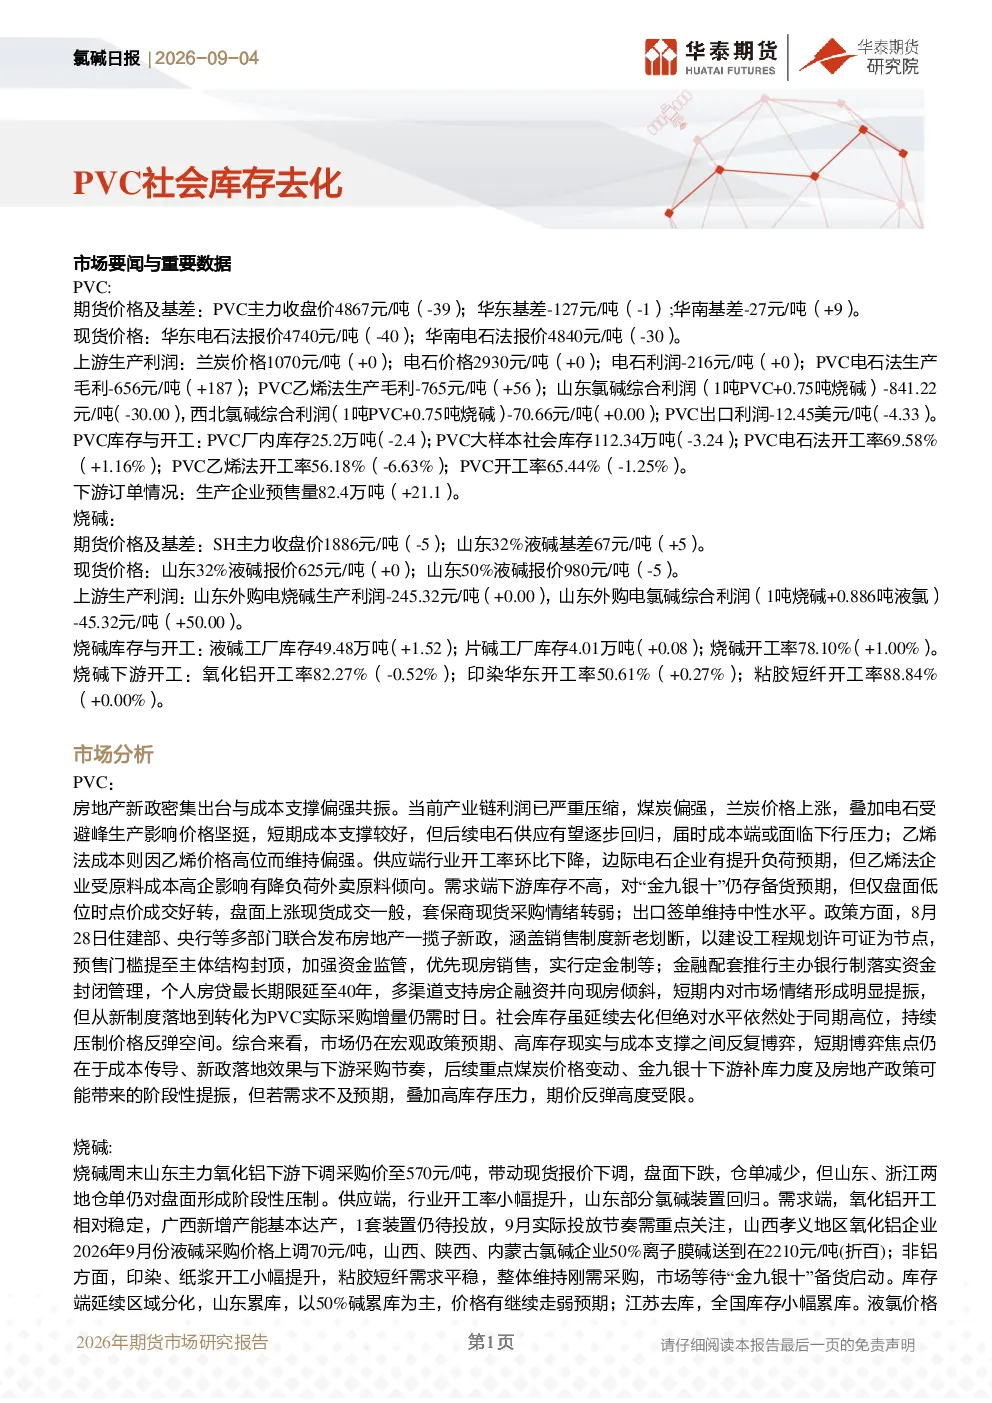
研报详细分析了PVC市场的价格与库存情况,包括期货和现货价格、基差变化、厂内及社会库存水平。同时,报告探讨了生产利润、开工率变化趋势,以及下游需求情况和对“金九银十”的备货预期。此外,还分析了房地产新政对市场情绪的影响,以及PVC市场在宏观政策、高库存和成本支撑之间的博弈状态。
PVC和烧碱行业的市场发展趋势如何?
PVC市场短期内面临成本传导、新政落地效果和下游采购节奏的博弈,反弹高度受限。烧碱市场则呈现供应增量预期与需求改善预期并存的态势,但盘面受仓单及现货局部走弱压制,需关注金九银十采购节奏及上下游新产能投放进展。两个市场均存在区域分化现象,如烧碱库存山东累库、江苏去库。
研报重点分析了PVC市场的哪些方面?
研报重点分析了PVC市场的价格库存动态,特别是社会库存的去化情况。同时,报告深入探讨了电石法和乙烯法生产成本变化对利润的影响,以及不同工艺路线企业的开工率变化。此外,还关注了下游采购情绪、房地产新政的短期提振效果,以及市场在多空因素间的博弈状态。
当前PVC和烧碱市场的现状如何判断?
当前PVC市场延续库存去化但绝对水平仍处高位,价格受成本支撑但面临下行压力,下游采购节奏对市场影响显著。烧碱市场则呈现库存区域分化,山东累库而江苏去库,供应增量预期与需求改善预期并存,但整体维持刚需采购,等待“金九银十”备货启动。
研报提示了哪些相关风险?
研报提示PVC市场面临地缘冲突变动、宏观政策扰动、装置检修动态等风险。烧碱市场则需关注地缘冲突变动、出口订单执行情况、装置检修动态、下游采购节奏等因素。这些风险可能影响供需关系、成本传导和市场需求预期,进而对两个市场产生波动影响。
你可能感兴趣
氯碱日报:PVC社会库存去化
华泰期货2026-04-24
信达PVC周报:需求预期亟待验证,关注社会库存去化情况
信达期货2019-08-19
PVC日报:社会库存季节性去化仍偏慢
华泰期货2019-05-28
【PVC周报】社会库存延续高位小幅去化,缺乏明显驱动
浙商期货2026-04-24
氯碱日报:PVC开工下降社会库存去化
华泰期货2026-05-29
氯碱日报:PVC社会库存延续去化,烧碱厂库小幅下降
华泰期货2025-04-25
PVC周报:社会库存高位去化,低位震荡
中辉期货2025-03-23
PVC需求实际增加有限 社会库存难以去化
冠通期货2024-06-11
氯碱日报:PVC检修增加,社会库存去化
华泰期货2026-04-17
氯碱日报:PVC社会库存小幅去化,关注装置负荷变动
华泰期货2026-07-03