猜你想问
华金新股探寻第96期主要分析了哪些公司?
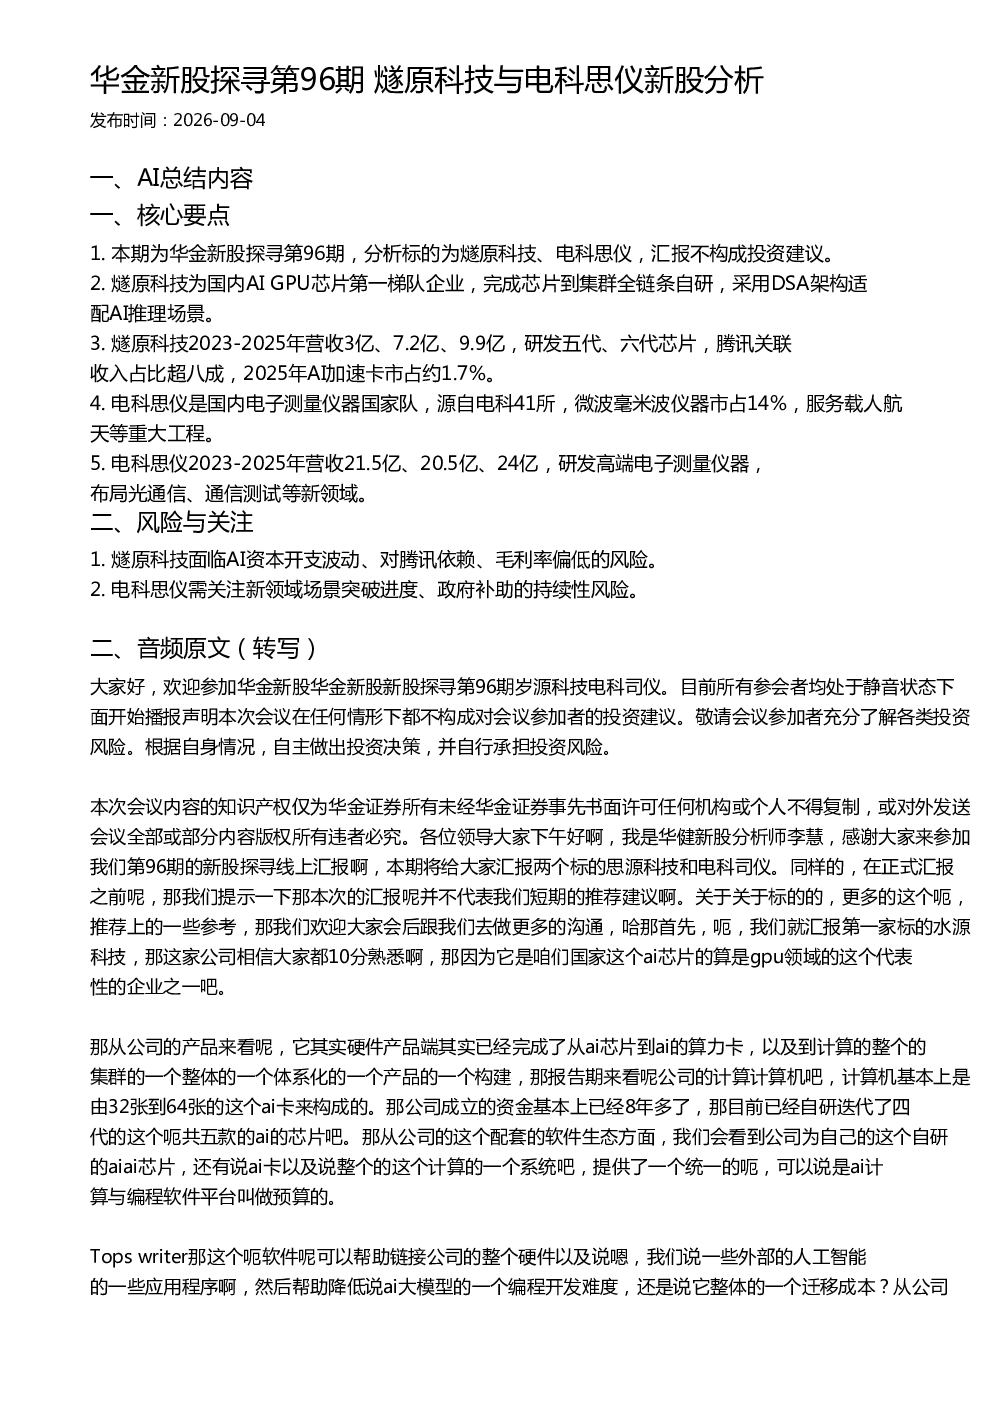
本期华金新股探寻主要分析了燧原科技和电科思仪两家公司的新股情况。燧原科技是国内AI GPU芯片领域的第一梯队企业,专注于AI推理场景的DSA架构芯片研发,2023-2025年营收分别为3亿、7.2亿、9.9亿。电科思仪则是国内电子测量仪器行业的龙头企业,源自电科41所,微波毫米波仪器市占14%,服务载人航天等重大工程,2023-2025年营收分别为21.5亿、20.5亿、24亿。
AI芯片行业发展趋势如何?
AI芯片行业正处于高速发展阶段,尤其是AI推理场景需求爆发,年均复合增长率预计达50%。国内AI GPU芯片领域,燧原科技等企业通过DSA架构等技术优势,正逐步实现从芯片到集群的全链条自研,市场竞争力不断增强。随着AI应用场景的持续拓展,AI芯片行业未来增长空间广阔,但同时也面临资本开支波动、技术迭代快等挑战。
报告重点分析了燧原科技和电科思仪的哪些方面?
报告重点分析了燧原科技和电科思仪的技术实力、市场地位、客户关系及财务状况。燧原科技方面,报告详细介绍了其DSA架构芯片的技术特点、与腾讯的紧密合作关系(关联收入占比超八成)、以及AI加速卡的市场占有率(约1.7%)。电科思仪方面,报告重点阐述了其作为电子测量仪器国家队的技术背景、微波毫米波仪器的市场地位(市占14%)、以及服务载人航天等重大工程的项目经验。
目前AI芯片和电子测量仪器市场的现状如何?
目前AI芯片市场呈现高速增长态势,尤其是推理芯片需求增速更快,燧原科技等国内企业已进入第一梯队,技术先发优势明显。电子测量仪器市场则相对成熟,国内企业如电科思仪已占据微波毫米波仪器市场14%的份额,并积极拓展光通信、通信测试等新领域。整体来看,AI芯片市场潜力巨大但竞争激烈,电子测量仪器市场则稳步增长,但面临技术升级和客户拓展的挑战。
报告提示了哪些风险需要关注?
报告提示了燧原科技和电科思仪各自面临的风险。燧原科技需关注AI资本开支波动带来的影响、对腾讯客户的过度依赖、以及目前毛利率偏低的问题。电科思仪则需关注新领域场景(如光电、通信测试)的突破进度,以及政府补助政策可能带来的持续性风险。两家公司均面临技术快速迭代和市场竞争加剧的挑战,投资者需谨慎评估相关风险。