猜你想问
报告主要分析了什么内容?
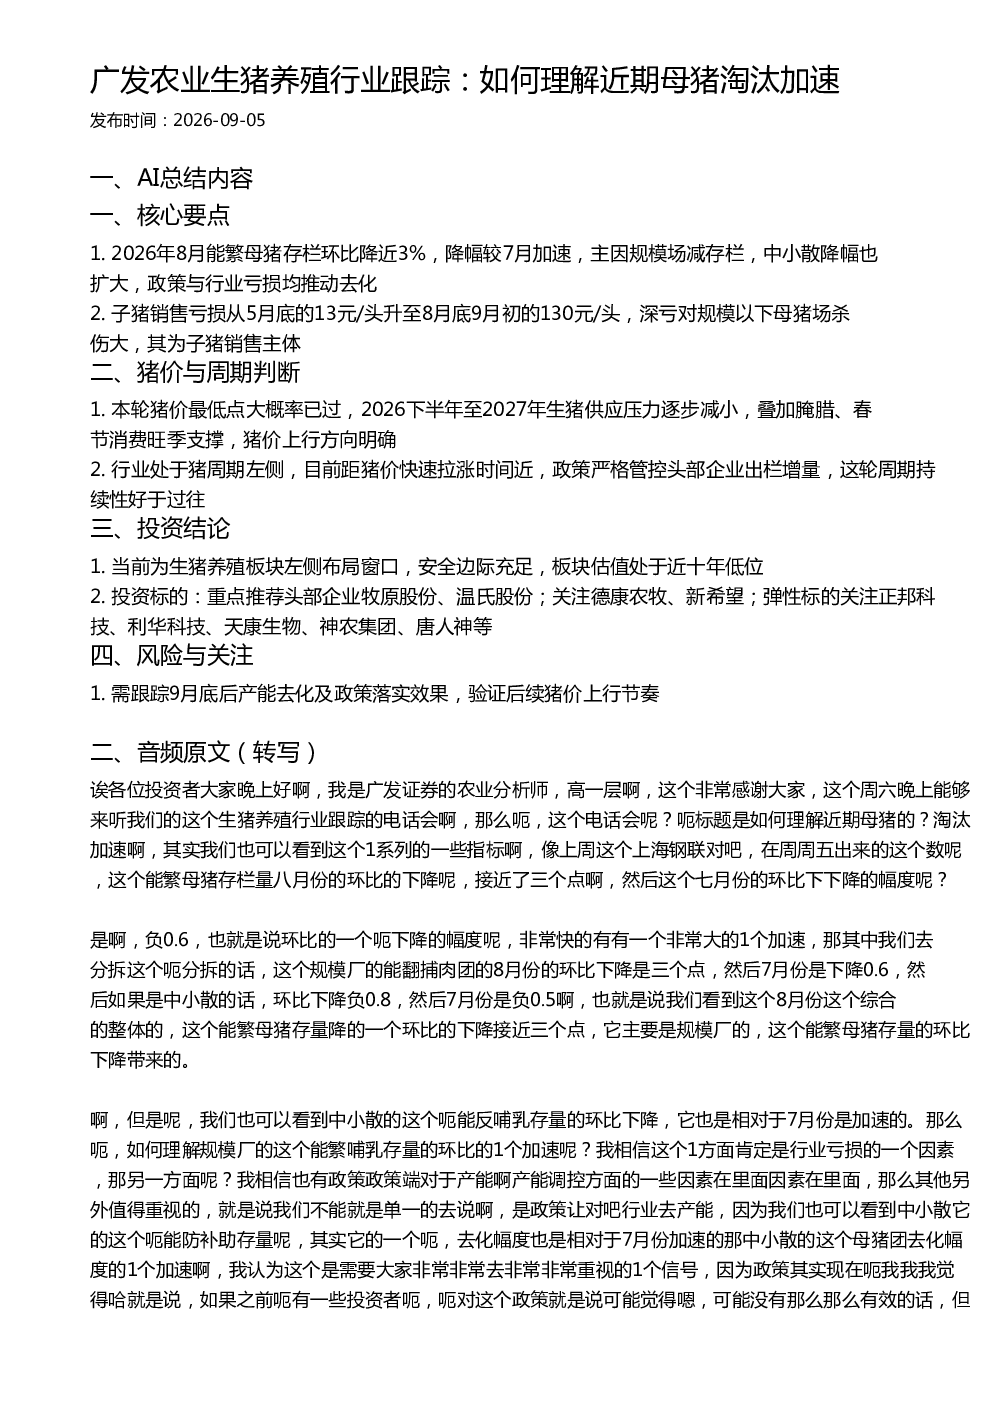
报告主要分析了近期母猪淘汰加速的原因,包括规模场减存栏、中小散降幅扩大、政策调控和行业亏损等因素。报告指出,2026年8月能繁母猪存栏环比下降近3%,其中规模场减存栏是主要因素,中小散的母猪存栏去化幅度也加速。此外,子猪销售亏损加剧,对规模以下母猪场造成较大冲击,这也是母猪淘汰加速的重要原因。报告还分析了猪价与周期的判断,认为本轮猪价最低点大概率已过,未来猪价上行方向明确,行业处于猪周期左侧,目前距猪价快速拉涨时间近。投资结论方面,报告认为当前为生猪养殖板块左侧布局窗口,安全边际充足,板块估值处于近十年低位,重点推荐头部企业牧原股份、温氏股份,关注德康农牧、新希望等。
生猪养殖行业未来发展趋势如何?
报告认为,未来生猪养殖行业将逐步走出低谷。首先,本轮猪价最低点大概率已经过去,2026下半年至2027年生猪供应压力将逐步减小。其次,叠加腌腊、春节消费旺季的支撑,猪价上行方向明确。此外,政策端对头部企业出栏增量的严格管控,将使得本轮猪周期的持续性优于过往。因此,生猪养殖行业未来发展趋势向好,但仍需关注政策调控和行业供需变化等因素。
报告重点分析了哪些方向?
报告重点分析了母猪淘汰加速的原因、猪价与周期的判断、投资结论以及相关风险提示。在母猪淘汰加速方面,报告详细分析了规模场减存栏、中小散降幅扩大、政策调控和行业亏损等因素的影响。在猪价与周期判断方面,报告认为本轮猪价最低点大概率已过,未来猪价上行方向明确,行业处于猪周期左侧,目前距猪价快速拉涨时间近。在投资结论方面,报告认为当前为生猪养殖板块左侧布局窗口,安全边际充足,板块估值处于近十年低位,重点推荐头部企业牧原股份、温氏股份,关注德康农牧、新希望等。在风险提示方面,报告建议关注9月底后产能去化及政策落实效果,验证后续猪价上行节奏。
当前生猪养殖市场现状如何?
当前生猪养殖市场现状表现为母猪淘汰加速、猪价底部已现、产能去化仍在进行中。具体而言,2026年8月能繁母猪存栏环比下降近3%,其中规模场减存栏是主要因素,中小散的母猪存栏去化幅度也加速。此外,子猪销售亏损加剧,对规模以下母猪场造成较大冲击。猪价方面,本轮猪价最低点大概率已过,未来猪价上行方向明确,行业处于猪周期左侧,目前距猪价快速拉涨时间近。产能去化方面,政策端对头部企业出栏增量的严格管控,将使得本轮猪周期的持续性优于过往。总体来看,生猪养殖市场正处于周期底部,未来发展趋势向好。
研报提示哪些风险?
研报提示的主要风险包括政策调控效果不及预期和产能去化进度放缓。首先,政策端对生猪行业的调控力度较大,但政策效果的落实和巩固仍需时间,存在政策调控效果不及预期的风险。其次,产能去化进度受多种因素影响,如猪价波动、养殖户去产能意愿等,若去化进度放缓,可能影响猪价上行节奏。此外,报告还建议关注9月底后产能去化及政策落实效果,验证后续猪价上行节奏。这些风险因素需持续跟踪,以评估生猪养殖行业的未来发展趋势。