猜你想问
联讯仪器深度汇报的核心内容是什么?
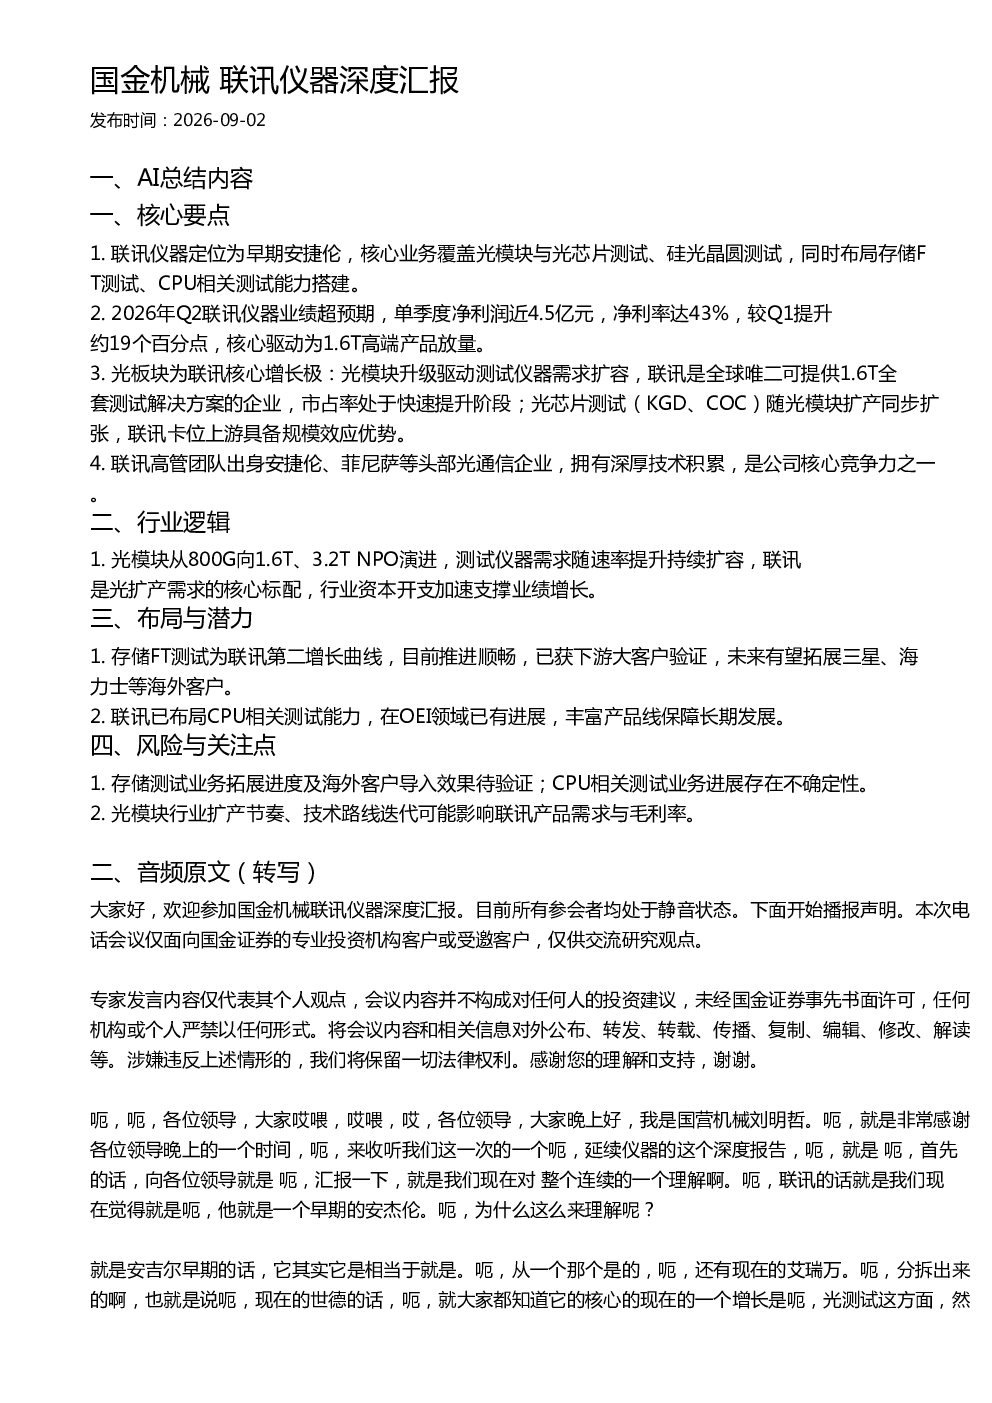
联讯仪器深度汇报的核心内容是分析联讯仪器的业务定位、业绩表现、行业逻辑、布局与潜力以及风险与关注点。报告指出联讯仪器定位为早期安捷伦,核心业务覆盖光模块与光芯片测试、硅光晶圆测试,同时布局存储FT测试、CPU相关测试能力搭建。2026年Q2联讯仪器业绩超预期,单季度净利润近4.5亿元,净利率达43%,核心驱动为1.6T高端产品放量。光板块为联讯核心增长极,光模块升级驱动测试仪器需求扩容,联讯是全球唯二可提供1.6T全套测试解决方案的企业,市占率处于快速提升阶段;光芯片测试(KGD、COC)随光模块扩产同步扩张,联讯卡位上游具备规模效应优势。联讯高管团队出身安捷伦、菲尼萨等头部光通信企业,拥有深厚技术积累,是公司核心竞争力之一。光模块从800G向1.6T、3.2T NPO演进,测试仪器需求随速率提升持续扩容,联讯是光扩产需求的核心标配,行业资本开支加速支撑业绩增长。存储FT测试为联讯第二增长曲线,目前推进顺畅,已获下游大客户验证,未来有望拓展三星、海力士等海外客户。联讯已布局CPU相关测试能力,在OEI领域已有进展,丰富产品线保障长期发展。存储测试业务拓展进度及海外客户导入效果待验证;CPU相关测试业务进展存在不确定性。光模块行业扩产节奏、技术路线迭代可能影响联讯产品需求与毛利率。
光通信行业的发展趋势如何?
光通信行业正处于快速发展阶段,光模块从800G向1.6T、3.2T NPO演进,测试仪器需求随速率提升持续扩容。随着800G技术的持续扩展以及1.6T、3.2T NPO等更高速率光模块的兴起,测试仪器的需求不断扩大。联讯仪器作为光模块测试仪器的核心供应商,是全球唯二可提供1.6T全套测试解决方案的企业,市占率处于快速提升阶段。光芯片测试(KGD、COC)随光模块扩产同步扩张,联讯仪器在光芯片测试领域也具备规模效应优势。光模块行业扩产需求为测试仪器行业带来巨大市场空间,行业资本开支加速进一步支撑业绩增长。未来,随着光通信技术的不断进步,测试仪器的需求将持续增长,联讯仪器有望在光通信行业持续保持领先地位。
报告重点分析了联讯仪器的哪些方面?
报告重点分析了联讯仪器的业务定位、业绩表现、行业逻辑、布局与潜力以及风险与关注点。在业务定位方面,报告指出联讯仪器定位为早期安捷伦,核心业务覆盖光模块与光芯片测试、硅光晶圆测试,同时布局存储FT测试、CPU相关测试能力搭建。在业绩表现方面,报告分析了联讯仪器2026年Q2业绩超预期,单季度净利润近4.5亿元,净利率达43%,核心驱动为1.6T高端产品放量。在行业逻辑方面,报告指出光模块行业扩产需求为测试仪器行业带来巨大市场空间,联讯仪器是光扩产需求的核心标配。在布局与潜力方面,报告分析了联讯仪器在存储FT测试和CPU相关测试领域的布局,认为这些领域有望成为公司未来的增长点。在风险与关注点方面,报告指出存储测试业务拓展进度及海外客户导入效果待验证;CPU相关测试业务进展存在不确定性。光模块行业扩产节奏、技术路线迭代可能影响联讯产品需求与毛利率。通过对这些方面的分析,报告全面评估了联讯仪器的竞争优势和发展潜力。
当前光模块测试仪器的市场现状如何?
当前光模块测试仪器的市场正处于高速增长阶段,随着光模块从800G向1.6T、3.2T NPO等更高速率演进,测试仪器的需求持续扩大。联讯仪器作为光模块测试仪器的核心供应商,在全球市场上占据重要地位,是全球唯二可提供1.6T全套测试解决方案的企业,市占率处于快速提升阶段。光芯片测试(KGD、COC)随光模块扩产同步扩张,联讯仪器在光芯片测试领域也具备规模效应优势。光模块行业扩产需求为测试仪器行业带来巨大市场空间,行业资本开支加速进一步支撑业绩增长。当前市场竞争激烈,但联讯仪器凭借其技术实力和产品竞争力,在市场上占据有利地位。未来,随着光通信技术的不断进步,测试仪器的需求将持续增长,市场前景广阔。联讯仪器有望在光模块测试仪器市场持续保持领先地位。
联讯仪器深度汇报存在哪些风险提示?
联讯仪器深度汇报提示了公司面临的一些风险和关注点。首先,存储测试业务拓展进度及海外客户导入效果待验证,这可能会影响公司的业绩增长。其次,CPU相关测试业务进展存在不确定性,如果这些业务无法顺利推进,可能会对公司的发展造成不利影响。此外,光模块行业扩产节奏、技术路线迭代可能影响联讯产品需求与毛利率,如果行业发展趋势发生变化,可能会对公司业绩造成影响。这些风险提示提醒投资者在关注公司发展潜力的同时,也要注意可能面临的风险和挑战。投资者需要密切关注公司业务进展和市场动态,以便及时调整投资策略。