猜你想问
Asana 2027财年第二季度财报核心数据有哪些?
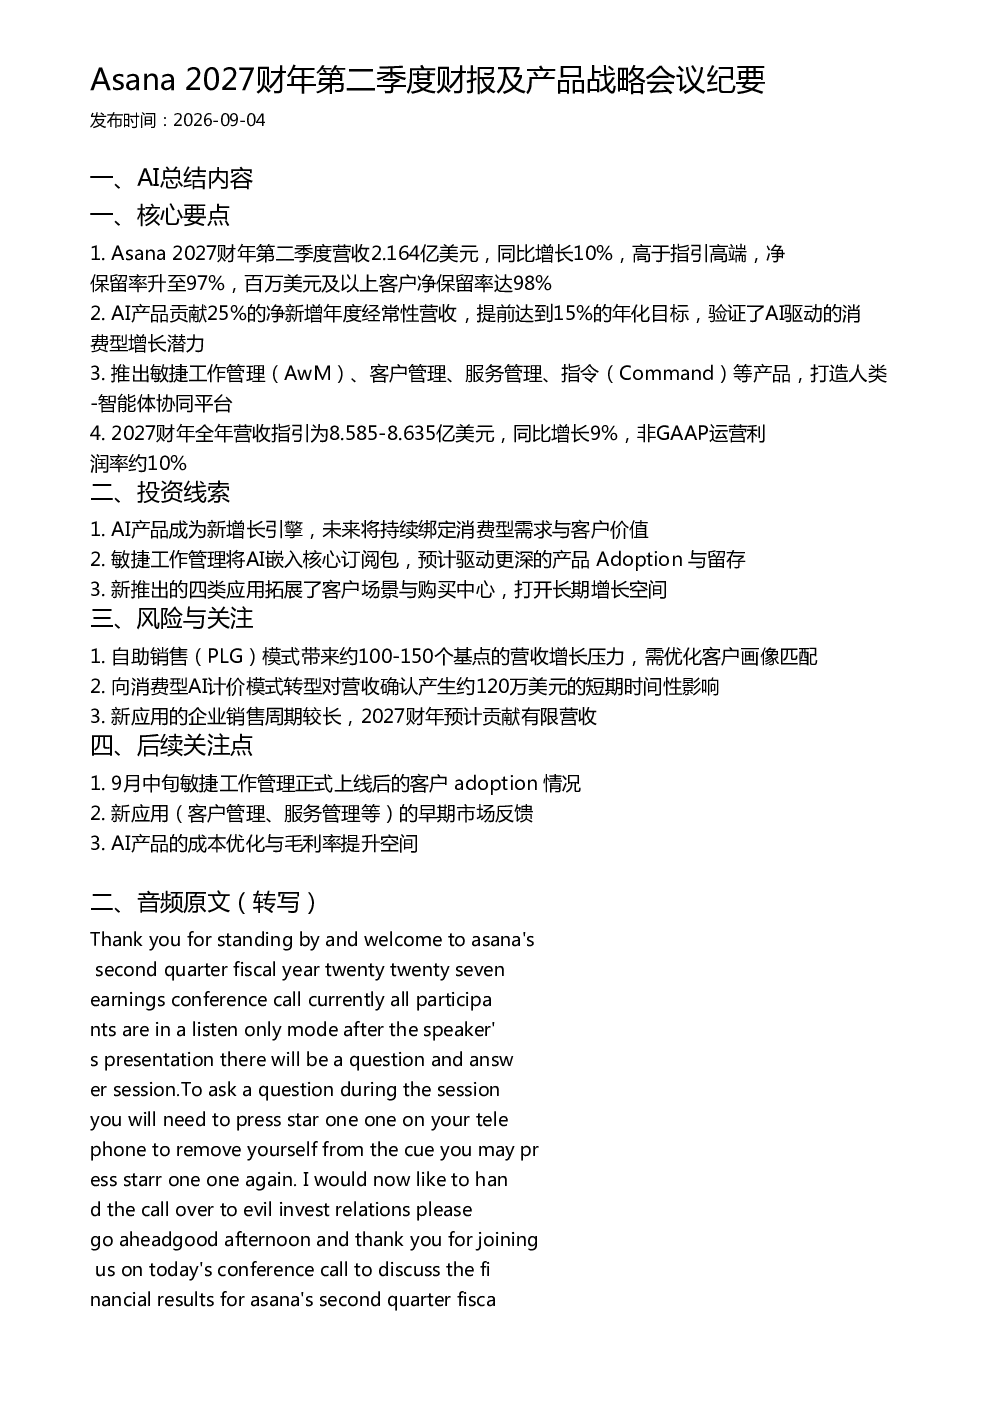
Asana 2027财年第二季度营收2.164亿美元,同比增长10%,高于指引;净保留率升至97%,百万美元及以上客户净保留率达98%。AI产品贡献25%的净新增年度经常性营收,提前达到15%的年化目标。这些数据表明公司业绩稳健增长,AI产品已成为重要增长动力。
Asana的产品战略方向是什么?
Asana推出敏捷工作管理(AwM)、客户管理、服务管理、指令(Command)等产品,打造人类-智能体协同平台。AI产品成为新增长引擎,敏捷工作管理将AI嵌入核心订阅包,预计驱动更深的产品Adoption与留存。新推出的四类应用拓展了客户场景与购买中心,打开长期增长空间。公司正通过AI技术深化产品价值,拓展应用场景。
Asana报告中的投资机会点在哪里?
AI产品成为新增长引擎,未来将持续绑定消费型需求与客户价值。敏捷工作管理将AI嵌入核心订阅包,预计驱动更深的产品Adoption与留存。新推出的四类应用拓展了客户场景与购买中心,打开长期增长空间。这些方向显示出公司产品创新与市场拓展的潜力,值得关注。
Asana当前的市场表现如何?
Asana营收持续增长,AI产品贡献显著,净保留率表现优异,显示出较强的市场竞争力。公司通过产品创新与战略调整,正积极拓展新的增长点。整体来看,Asana在市场中的表现积极,产品竞争力较强。
Asana报告提示哪些风险?
自助销售(PLG)模式带来约100-150个基点的营收增长压力,需优化客户画像匹配。向消费型AI计价模式转型对营收确认产生约120万美元的短期时间性影响。新应用的企业销售周期较长,2027财年预计贡献有限营收。这些风险需关注,可能影响公司短期业绩表现。
你可能感兴趣
Genesco Inc GCO 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
Samsara Inc 2027财年第二季度财报电话会议纪要
未知机构2026-09-04
Integral Diagnostics 2026 Q4财报及2027财年规划会议纪要
未知机构2026-08-25
Malibu Boats Inc MBUU 2026 Q4财报及2027财年业绩指引电话会议纪要
未知机构2026-08-28
赛富时2027财年第二季度业绩及云力等AI产品发布会
未知机构2026-08-30
英伟达2027财年第二季度财报分析
致富证券2026-08-28
Ambarella Inc 2027财年第二季度财报电话会议
未知机构2026-09-04
Mamas Creations Inc 2027财年第二季度财报电话会议
未知机构2026-09-04
Smith Wesson Brands Inc 2027财年第一季度财报电话会议纪要
未知机构2026-09-04
La-Z-Boy 2027财年第一季度财报电话会议纪要
未知机构2026-08-19