猜你想问
凯华材料投资者关系活动报告核心内容是什么?
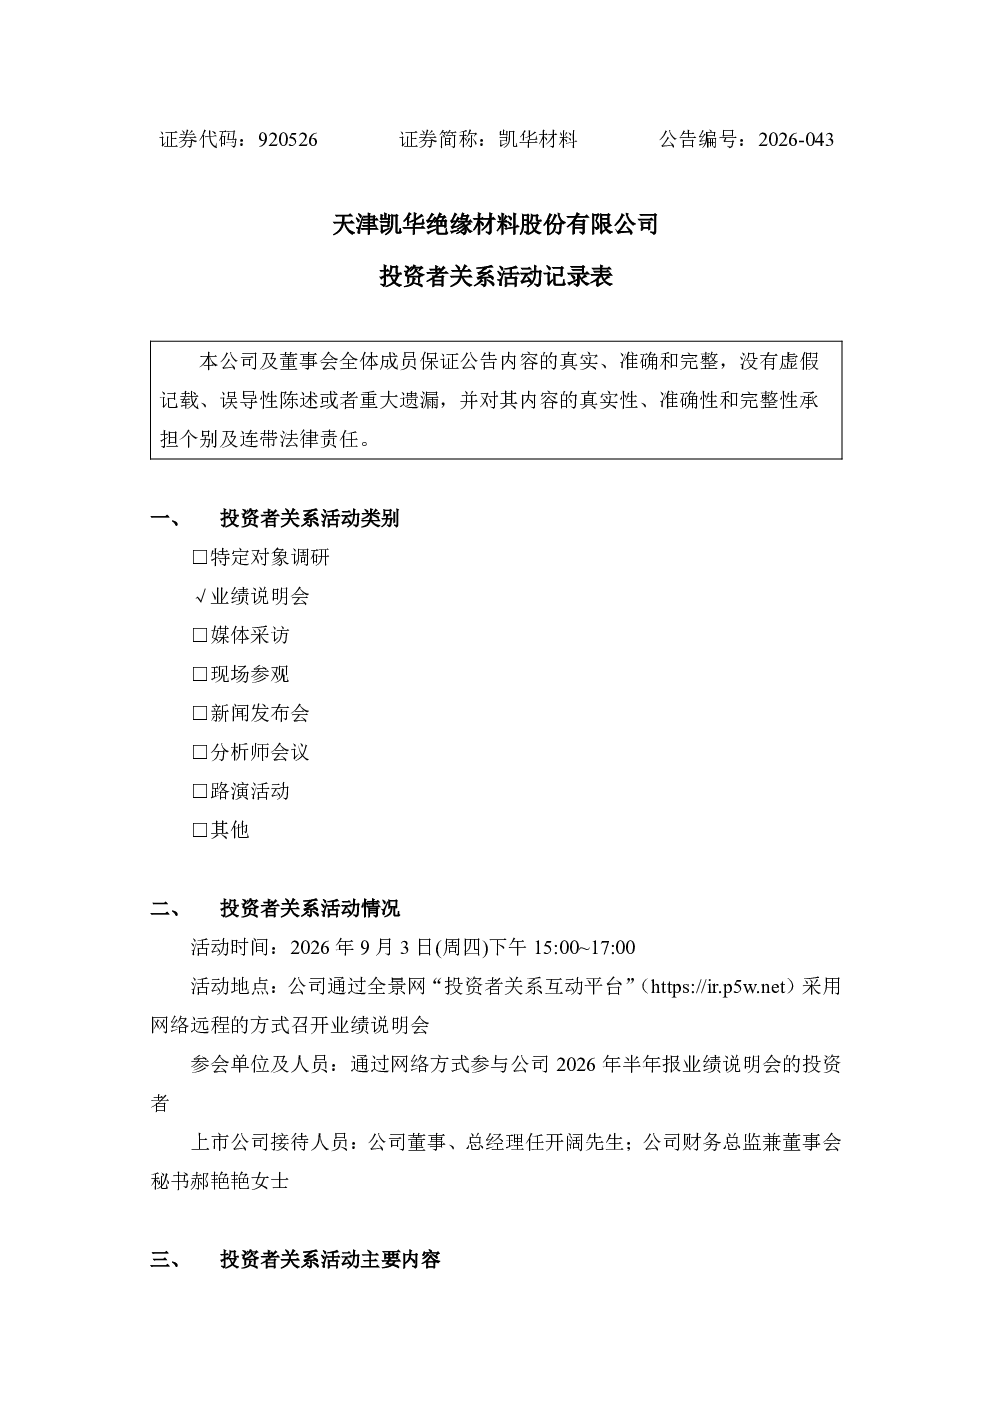
本次投资者关系活动为业绩说明会,通过网络远程方式召开。会议主要围绕MLCC行业周期性波动影响、环氧塑封料市场培育与客户认证、有机硅新材料拓展规划、高端EMC先进封装材料布局、多产品线资本开支资源倾斜、环氧粉末包封料毛利率维持措施、海外客户寄售模式风险管控、环氧树脂、硅微粉原料波动降本手段等八个方面展开讨论,并给出了相应的回复。
MLCC行业发展趋势如何?
根据凯华材料业绩说明会内容,MLCC行业存在周期性波动,但公司认为该波动对公司业绩影响不大。目前行业处于市场培育期,老厂区不符合验厂条件,待新厂区建成后邀请客户验厂并正式送样。未来公司将持续关注行业动态,并积极应对周期性波动带来的挑战。
凯华材料报告重点分析了哪些方向?
报告重点分析了公司在环氧塑封料、有机硅新材料、高端EMC先进封装材料等领域的拓展规划。公司表示目前聚焦环氧粉末包封料主业及环氧塑封料研发,待条件成熟再考虑高端材料布局。在多产品线资本开支方面,优先保障环氧粉末包封料,环氧塑封料侧重研发,有机硅暂缓重资本投入。
当前市场对凯华材料的判断是什么?
从业绩说明会内容来看,市场对凯华材料的判断主要集中在公司对行业周期性波动的应对能力、新产品的市场培育进度以及资本开支的分配策略。公司表示MLCC行业波动影响不大,环氧塑封料处于市场培育期,有机硅新材料仅做小规模前期技术研究,资本开支优先保障环氧粉末包封料。
凯华材料研报存在哪些风险提示?
研报中提到的风险主要集中在以下几个方面:一是MLCC行业周期性波动可能带来的业绩影响;二是环氧塑封料市场培育期较长,客户认证进度存在不确定性;三是有机硅新材料技术尚未成熟,存在研发失败的风险;四是海外客户寄售模式可能存在的回款风险;五是环氧树脂、硅微粉原料价格波动可能带来的成本压力。公司已采取相应措施加强风险管控,如定期盘点存货、每月对账、优化生产工艺等。
你可能感兴趣
688356 键凯科技 投资者关系活动记录表20260826
未知机构2026-08-27
688620 安凯微 广州安凯微电子股份有限公司投资者关系活动记录表 2026年7月17日
未知机构2026-07-23
688255 凯尔达 投资者关系活动记录表2026-003
未知机构2026-07-14
920020 泰凯英 投资者关系活动记录表
未知机构2026-07-10
688620 安凯微 广州安凯微电子股份有限公司投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
688620 安凯微 广州安凯微电子股份有限公司投资者关系活动记录表 2026年7月23日
未知机构2026-07-28
301338 凯格精机 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
301566 达利凯普 301566达利凯普投资者关系活动记录表20260723
未知机构2026-07-23
688620 安凯微 广州安凯微电子股份有限公司投资者关系活动记录表 2026年9月8日
未知机构2026-09-10
920020 泰凯英 投资者关系活动记录表
未知机构2026-07-21