猜你想问
聚仁新材投资者关系活动记录表核心内容有哪些?
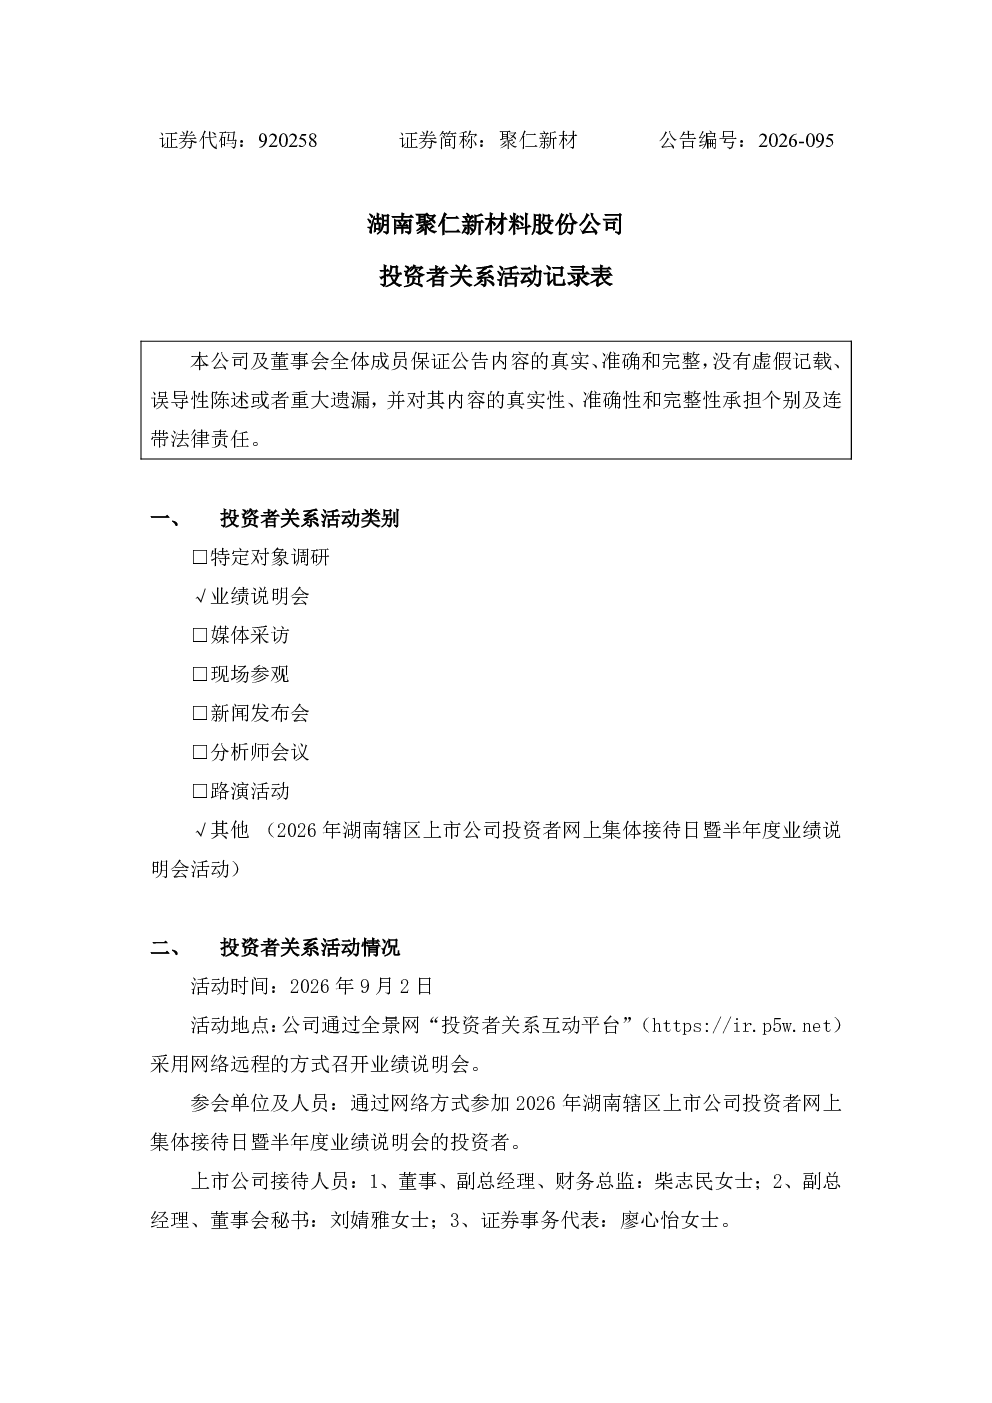
聚仁新材投资者关系活动记录表显示,公司于2026年9月2日举办半年度业绩说明会,通过全景网进行网络远程会议。会议主要围绕研发投入与新产品规划、下半年业绩增长措施、首发股东解禁、客户结构变动、安全生产与股权问题、解禁股影响、行业竞争格局、募投项目进度、原材料成本管控等关键问题展开。公司产品已进入巴斯夫、毕克化学等国际厂商供应链,高新技术企业资质已重新认定。2026年上半年营收3.89亿元,同比增长24.58%;归母净利润9,868.56万元,同比增长55.00%。公司计划推进募投衍生物产能落地,丰富高附加值产品,优化成本控制,拓展客户。安全生产与环保合规已完成整改并取得许可,不存在重大处罚。解禁股9,734.56万股(占股本24.34%),股东承诺锁定期届满后审慎减持。行业将呈现结构性分化,公司聚焦高附加值产品,推进特种聚己内酯项目。
聚仁新材所处赛道/行业发展趋势如何?
聚仁新材所处行业将呈现结构性分化,普通牌号产品竞争加剧,高端特种己内酯需求紧缺。公司聚焦高附加值产品,依托技术、产能、客户资源优势,推进特种聚己内酯项目,巩固市场地位。行业竞争格局变化中,公司通过技术创新和产品差异化应对挑战,未来发展方向集中于提升产品附加值和市场份额。公司已进入巴斯夫、毕克化学等国际厂商供应链,与万华化学等国内企业保持合作,显示其在高端特种己内酯领域的竞争力。
聚仁新材研报重点分析方向是什么?
聚仁新材研报重点分析方向包括研发投入与新产品规划、业绩增长措施、募投项目进度、原材料成本管控。公司计划推进募投衍生物产能落地,丰富高附加值产品,优化成本控制,拓展客户,扩大市场份额。公司已进入巴斯夫、毕克化学等国际厂商供应链,高新技术企业资质已重新认定。募投项目“40000t/a特种聚己内酯智能化工厂”正按计划推进,预计24个月建设期,利用现有己内酯装置单体,丰富高附加值产品供给。原材料价格波动影响成本,公司通过优化采购、工艺改进等方式对冲。
聚仁新材市场现状判断如何?
聚仁新材市场现状显示,公司已进入巴斯夫、毕克化学等国际厂商供应链,与万华化学等国内企业保持合作,产品竞争力较强。2026年上半年营收3.89亿元,同比增长24.58%;归母净利润9,868.56万元,同比增长55.00%,业绩增长态势良好。公司安全生产与环保合规已完成整改并取得许可,不存在重大处罚,经营风险较低。解禁股9,734.56万股(占股本24.34%),股东承诺锁定期届满后审慎减持,短期市场影响可控。行业竞争加剧,公司聚焦高附加值产品,推进特种聚己内酯项目,市场地位有望巩固。
聚仁新材研报相关风险提示有哪些?
聚仁新材研报相关风险提示包括:原材料价格波动可能影响成本控制,若无法传导价格波动将影响毛利率和利润。首发股东解禁9,734.56万股(占股本24.34%),股东承诺锁定期届满后审慎减持,但长期减持情况仍需关注。行业竞争加剧,普通牌号产品竞争激烈,公司需持续提升产品附加值以应对挑战。募投项目“40000t/a特种聚己内酯智能化工厂”建设期预计24个月,存在一定执行风险。公司需持续完善内控体系,确保安全生产与环保合规。