猜你想问
锐翔智能投资者关系活动记录表公告的核心内容是什么?
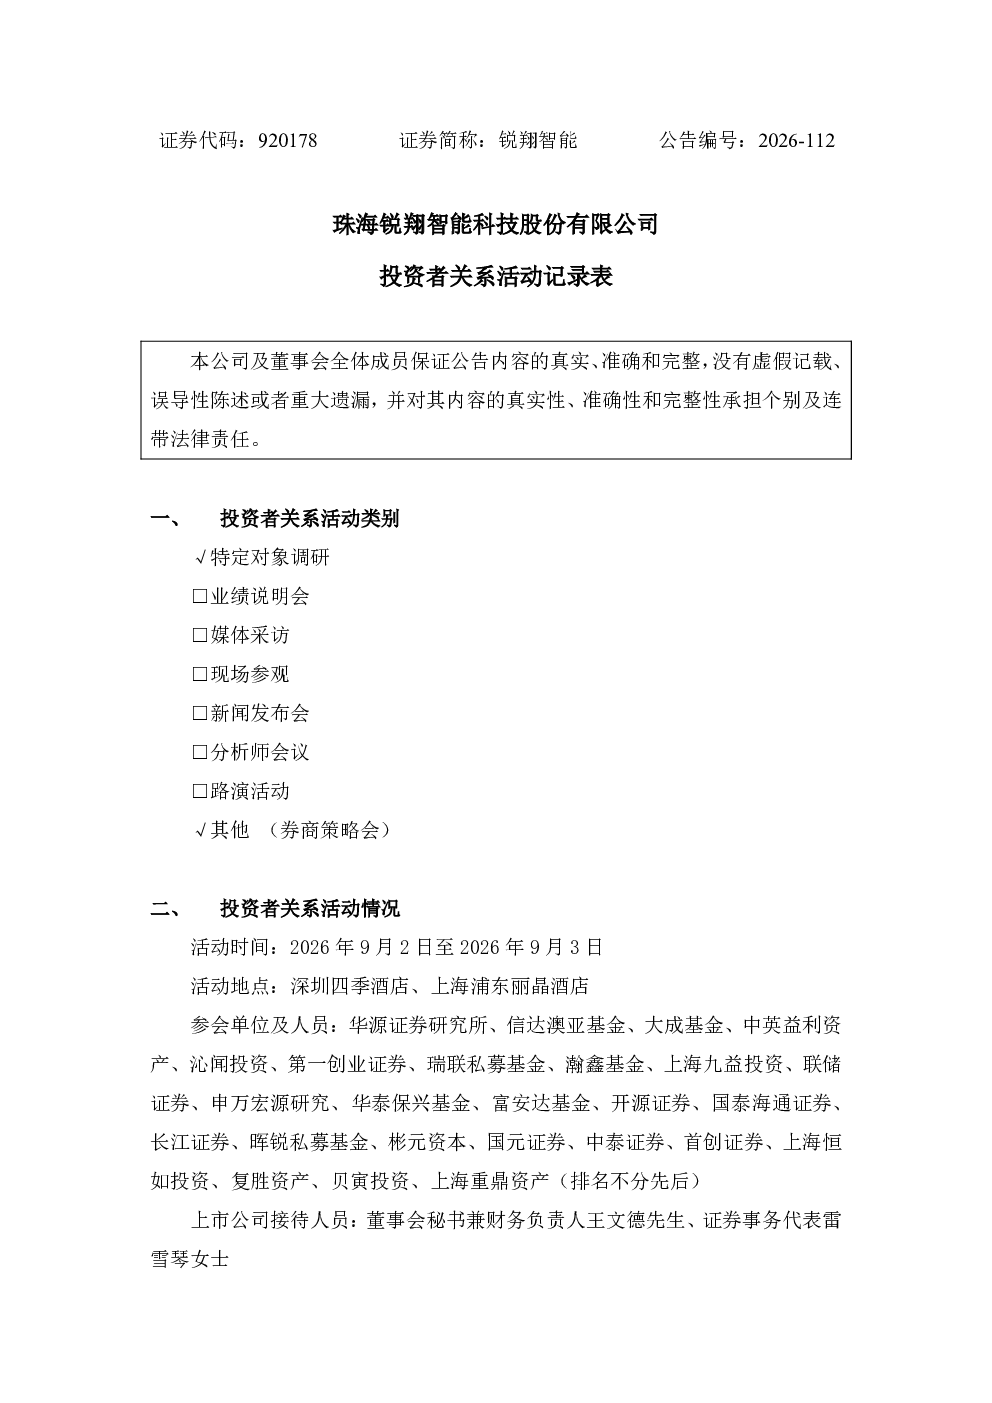
该公告记录了锐翔智能于2026年9月2日至3日在深圳和上海举办的投资者关系活动,包括特定对象调研和券商策略会。参会机构有华源证券研究所等18家。核心内容涉及客户结构、PCB硬板设备业务及光模块业务的最新进展。客户方面,下游主要是东山精密、鹏鼎控股等行业头部企业,上半年营收同比增长22.99%,对前五大客户销售占比86.45%。PCB硬板设备业务中,子公司广顺智能的熔合机和激光封边设备销售良好,2026年订单额超4000万元。光模块业务方面,索尔思光电的SMT物流自动化设备已进入安装调试,台湾索尔思的自动化组装设备生产线订单500多万元,预计11月交付。公司正积极布局光模块其他工艺设备。
锐翔智能所在的PCB硬板设备赛道发展趋势如何?
锐翔智能的PCB硬板设备业务表现良好,子公司广顺智能的设备销售强劲,2026年订单额大幅增长。这反映了PCB行业对自动化、智能化设备的需求持续提升。随着5G、AI等技术的快速发展,PCB设计复杂度增加,对高精度、高效率的硬板设备需求旺盛。同时,嵌铜机等新型设备的应用也预示着PCB工艺技术的不断革新。然而,新设备的应用落地存在不确定性,需要市场进一步验证。整体来看,PCB硬板设备赛道前景广阔,但技术迭代和市场接受度是关键因素。
该研报重点分析了锐翔智能哪些业务方向?
研报重点分析了锐翔智能的客户结构、PCB硬板设备业务和光模块业务。在客户结构方面,公司主要依赖行业头部企业,客户集中度较高。PCB硬板设备业务是公司增长的主要驱动力,特别是子公司广顺智能的熔合机和激光封边设备市场表现突出。光模块业务方面,公司正积极布局SMT物流自动化、光模块自动化组装等设备,并已获得首批订单。这些业务方向展示了公司在智能制造领域的综合实力,但也存在新业务落地的不确定性。
锐翔智能的市场现状如何?
锐翔智能的市场现状呈现稳健增长态势。公司上半年营收同比增长22.99%,PCB硬板设备业务订单额大幅提升,显示出较强的市场竞争力。客户结构稳定,主要服务于行业头部企业,品牌影响力逐步增强。然而,公司业务仍存在一定的不确定性,如光模块业务的新订单验收结果将影响后续发展,嵌铜机等新设备的应用落地也存在风险。总体而言,锐翔智能在现有赛道上表现良好,但需关注新业务的拓展和市场变化。
该研报存在哪些风险提示?
该研报提示了锐翔智能业务推进存在不确定性。未来展望、预计及目标不构成本公司实质承诺,投资者需保持风险意识。具体风险包括:光模块业务的新订单验收结果可能影响后续复购;嵌铜机等新设备的应用落地存在不确定性,市场接受度有待验证。此外,公司业务仍处于拓展阶段,技术迭代和市场变化可能带来挑战。投资者在关注公司业绩增长的同时,应充分评估相关风险,谨慎决策。