猜你想问
扬杰科技2026年上半年经营情况如何?
2026年上半年,扬杰科技实现营业收入45.15亿元,同比增长30.69%;归母净利润7.71亿元,同比增长28.18%。公司聚焦主业,通过持续研发投入完善高附加值产品矩阵。汽车电子业务收入同比增长超100%,SiC业务收入同比增长近翻倍,展现出强劲的增长势头。
功率半导体行业发展趋势如何?
功率半导体行业受益于AI数据中心、新能源汽车、光储等领域需求爆发,叠加8英寸成熟制程产能紧缺,呈现景气度上行、量价齐升的发展态势。扬杰科技积极布局高电压大功率器件,在汽车电子和AI数据中心等领域取得显著进展,行业前景广阔。
扬杰科技报告重点分析了哪些方向?
报告重点分析了扬杰科技在新能源汽车、AI数据中心和工业领域的业务进展。公司在新能源汽车领域聚焦高压化、高功率密度、高可靠性,已获得多家国际标杆汽车整车厂和Tier1厂商的客户认证;AI数据中心作为重点增长方向,新设AI事业部,多款产品持续推进客户认证和样品导入;工业业务受益于工控行业复苏和结构性升级,增长势头良好。
当前功率半导体市场现状如何?
当前功率半导体市场呈现景气度上行、量价齐升的发展态势。AI数据中心、新能源汽车、光储等领域需求爆发,推动行业增长。扬杰科技积极应对市场变化,通过产能扩张和新产品上量,强化供货交付保障能力,市场竞争力持续提升。
扬杰科技面临哪些风险?
扬杰科技面临的主要风险包括欧盟制裁。公司被列入欧盟制裁名单,但自2026年6月15日起获得了九个月豁免期。公司正积极协调内外部专业资源,加快推进行政移除程序及法律诉讼工作。此外,行业竞争加剧和原材料价格波动也可能对公司经营产生影响。
你可能感兴趣
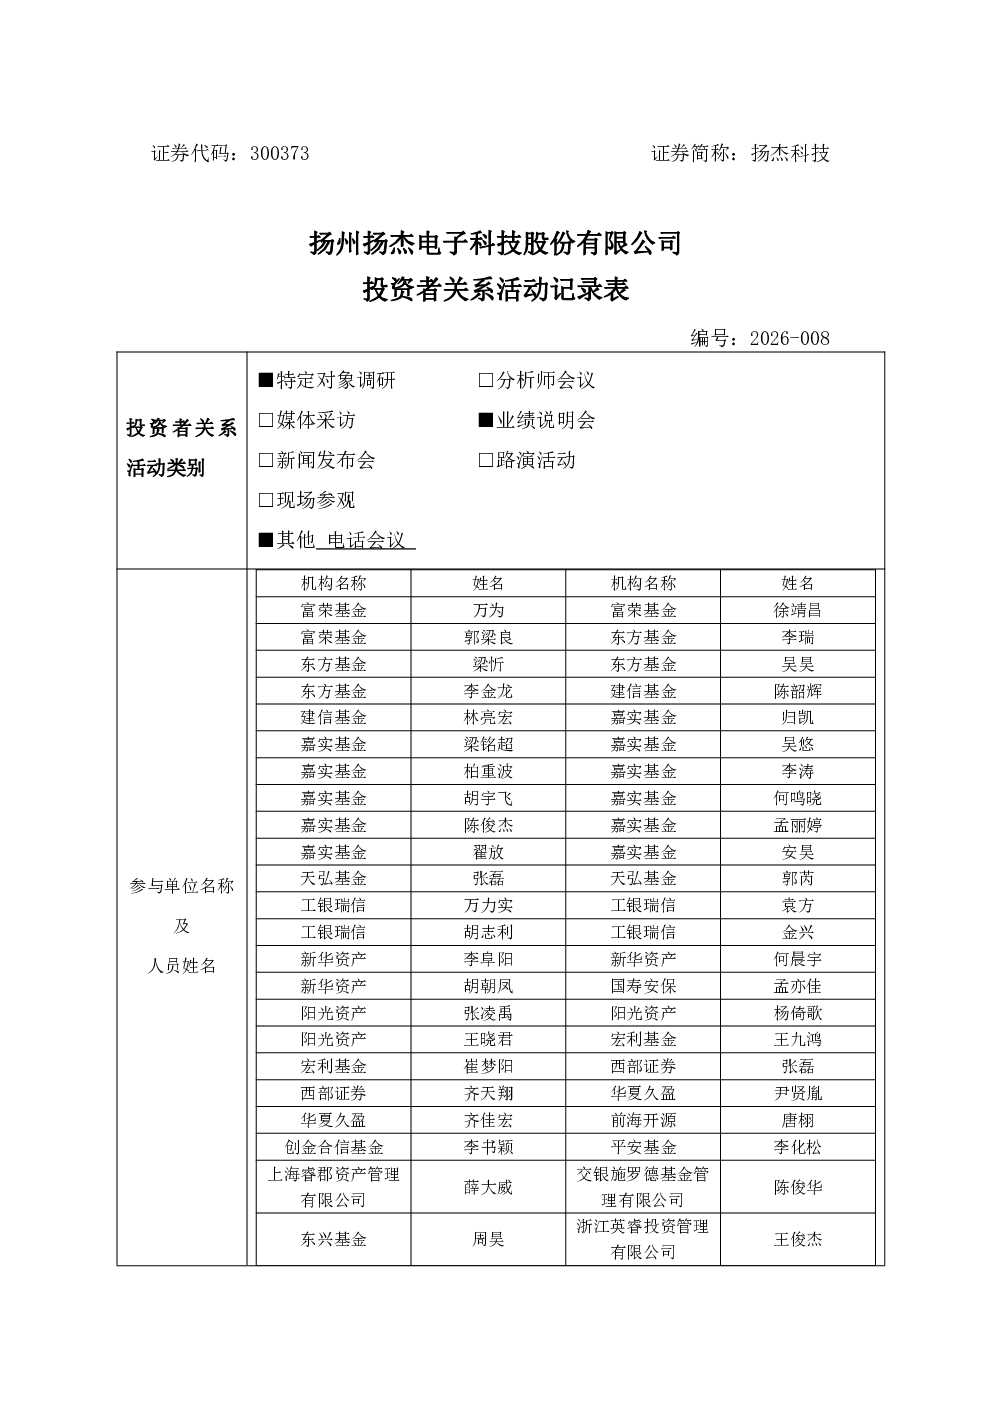
300373 扬杰科技 300373扬杰科技投资者关系管理信息20260806
未知机构2026-08-06
002351 漫步者 002351漫步者投资者关系管理信息20260904
未知机构2026-09-04
002582 好想你 002582好想你投资者关系管理信息20260904
未知机构2026-09-04
300393 中来股份 300393中来股份投资者关系管理信息20260904
未知机构2026-09-04
000099 中信海直 000099中信海直投资者关系管理信息20260904
未知机构2026-09-07
000603 盛达资源 000603盛达资源投资者关系管理信息20260904
未知机构2026-09-04
300741 华宝股份 300741华宝股份投资者关系管理信息20260904
未知机构2026-09-04
300441 鲍斯股份 300441鲍斯股份投资者关系管理信息20260904
未知机构2026-09-04
002258 利尔化学 002258利尔化学投资者关系管理信息20260904
未知机构2026-09-04
002722 物产金轮 002722物产金轮投资者关系管理信息20260904
未知机构2026-09-04