猜你想问
这份研报主要讲了什么内容?
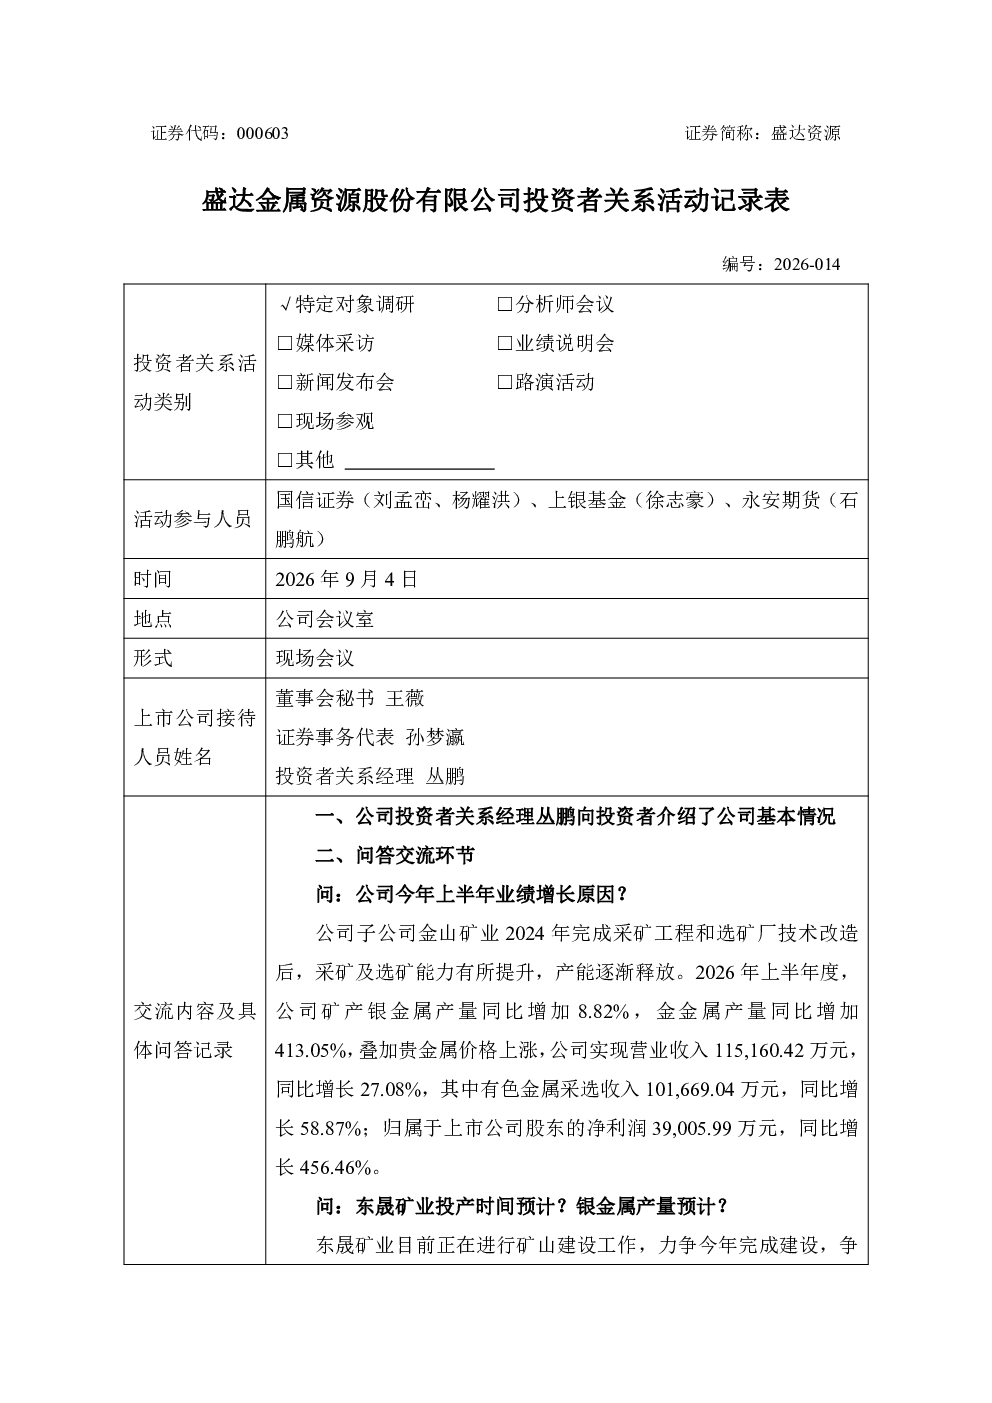
这份研报主要介绍了盛达资源涉及的多个银金属矿项目的开发情况。东晟矿业预计今年投产,银金属品位较高;银都矿业技改后产量有望提升;德运矿业和广西金石矿业预计2028年投产;鸿林矿业已进入试生产阶段,成本控制较好;伊春金石矿业正在办理手续。此外,报告还提到光大矿业和金都矿业满产并持续增储,公司未来资本开支将用于多个项目开发、精细化管理和资源并购,现金流充足。
银金属行业的发展趋势如何?
银金属行业发展趋势显示,多个项目进入开发或投产阶段,如东晟、银都、德运、广西金石等,未来几年将逐步贡献产量增量。现有矿山如鸿林、光大、金都等通过持续增储和矿区整合提升资源保障。行业整体面临项目开发周期、成本控制和资源获取等挑战,但资本开支计划显示企业积极拓展优质金属原生矿产资源,未来产量增长有望来自达产后数据。
研报重点分析了哪些方向?
研报重点分析了盛达资源旗下多个银金属项目的开发进度和潜力,包括东晟、银都技改、德运、广西金石等在建或规划项目,以及鸿林、伊春金石等已投产或即将投产项目。同时关注了光大、金都等现有矿山的满产和增储情况,并阐述了公司未来资本开支方向,涵盖项目开发、精细化管理和资源并购,体现了企业对银金属市场的积极布局。
当前银金属市场现状如何?
当前银金属市场现状表现为部分项目逐步投产释放产量,如鸿林矿业已进入试生产,光大、金都矿业满产并增储。同时,东晟、银都技改、德运、广西金石等新项目处于不同开发阶段,未来将逐步贡献增量。行业整体面临项目开发周期和成本控制挑战,但企业通过资本开支计划积极应对,包括精细化管理和资源并购,显示出对市场长期发展的信心。
研报中提示了哪些风险?
研报中提示的主要风险包括项目开发不确定性,如东晟、德运、广西金石等项目的投产进度和实际产量可能受多种因素影响;成本控制风险,虽然鸿林矿业选矿工艺简单,但生产成本仍受多重因素影响;资源获取风险,未来产量增量依赖于新项目的成功开发和并购项目的有效整合;此外,行业整体面临金属价格波动和竞争加剧等市场风险。