猜你想问
正海磁材投资者关系活动记录表核心内容有哪些?
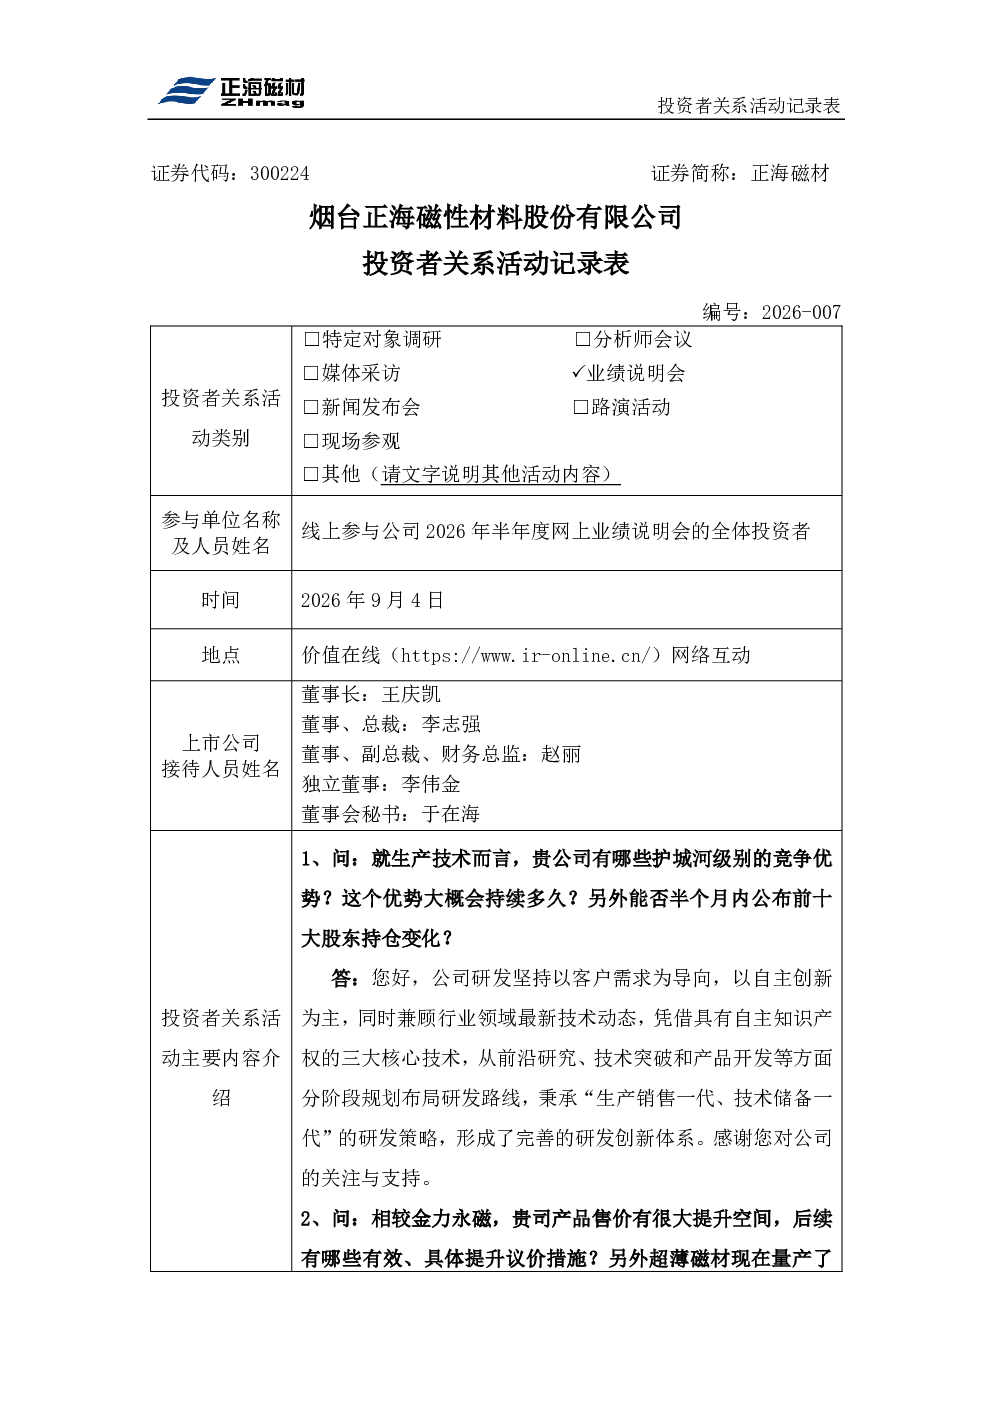
正海磁材在投资者关系活动中重点介绍了其与客户协商建立成本联动定价机制的进展,但具体合作细节如客户覆盖比例、调价周期及是否挂钩稀土价格指数等未披露。公司披露了2025年材料成本占营业成本的75.58%,同比上升2.15个百分点,主要受原材料价格上涨影响,并已通过动态优化采购策略对冲价格波动。此外,公司还分享了在新能源汽车领域的核心竞争力,覆盖国际、自主及造车新势力TOP品牌,并持续加强市场开拓。管理层对未来发展充满信心,但股价表现不佳,将继续专注主业经营并加强投资者交流。公司对股票回购保持开放审慎态度,如有相关筹划将及时披露。面向人形机器人商业化量产需求,公司推进无重稀土材料开发及高精微磁体加工技术,相关订单已进入有序量产阶段,但对整体业绩贡献有限。公司上半年实现营收净利双增,主要得益于战略、精益、销售三大赋能活动及动态优化原材料采购策略。
新能源汽车赛道行业发展趋势如何?
新能源汽车赛道持续快速发展,正海磁材在活动中强调了其在该领域的核心竞争力,已实现全球主要品牌全覆盖,并为人形机器人头部客户提供配套,已进入有序量产阶段,持续领跑该赛道。公司产品矩阵以汽车市场为核心,其中节能与新能源汽车占据重要战略位置,其他领域协同均衡发展。行业发展趋势显示,随着技术进步和市场需求增长,磁材企业需持续提升技术水平,拓展应用领域,并关注原材料价格波动风险。正海磁材通过动态优化采购及储备节奏对冲原料价格风险,并积极开发无重稀土材料以改善盈利能力。
正海磁材报告重点分析了哪些方向?
正海磁材报告重点分析了公司在原材料价格波动中的应对策略、新能源汽车领域的市场开拓情况、以及人形机器人商业化量产的需求。公司通过动态优化采购策略对冲原材料价格上涨风险,并积极开发无重稀土材料以提升竞争力。在新能源汽车领域,公司已覆盖全球主要品牌,并持续加强市场开拓。针对人形机器人市场,公司推进无重稀土材料开发及高精微磁体加工技术,相关订单已进入有序量产阶段。此外,公司还介绍了上半年营收净利双增的成果,主要得益于战略、精益、销售三大赋能活动及动态优化原材料采购策略。
当前市场对正海磁材的判断是什么?
当前市场对正海磁材的判断显示,公司在新能源汽车领域具有核心竞争力,已实现全球主要品牌全覆盖,并为人形机器人头部客户提供配套,持续领跑相关赛道。公司技术水平在同行中处于领先地位,并与客户深度协同开发。然而,公司管理层也提到股价表现不佳,将继续专注主业经营并加强投资者交流。市场关注公司如何通过动态优化采购及储备节奏对冲原材料价格波动风险,以及无重稀土产品大规模量产对抵御稀土价格波动及改善盈利能力的帮助。此外,公司二季度单季度营收创历史新高,但单季度净利润何时新高需关注定期报告。
正海磁材研报存在哪些风险提示?
正海磁材研报提示的风险主要集中在原材料价格波动方面。2025年材料成本占营业成本的75.58%,同比上升2.15个百分点,主要受原材料价格上涨影响。虽然公司通过动态优化采购策略对冲价格波动,但原材料价格的不确定性仍是主要风险。此外,无重稀土产品大规模量产对抵御稀土价格波动及改善盈利能力的帮助有待市场进一步验证,明年扩产计划未披露。公司对股票回购保持开放审慎态度,如有相关筹划将及时披露,但市场需关注其资本运作的透明度。此外,公司管理层提到股价表现不佳,未来需加强投资者交流以提升市场信心。