猜你想问
沃尔核材2026年投资者关系活动报告核心内容是什么?
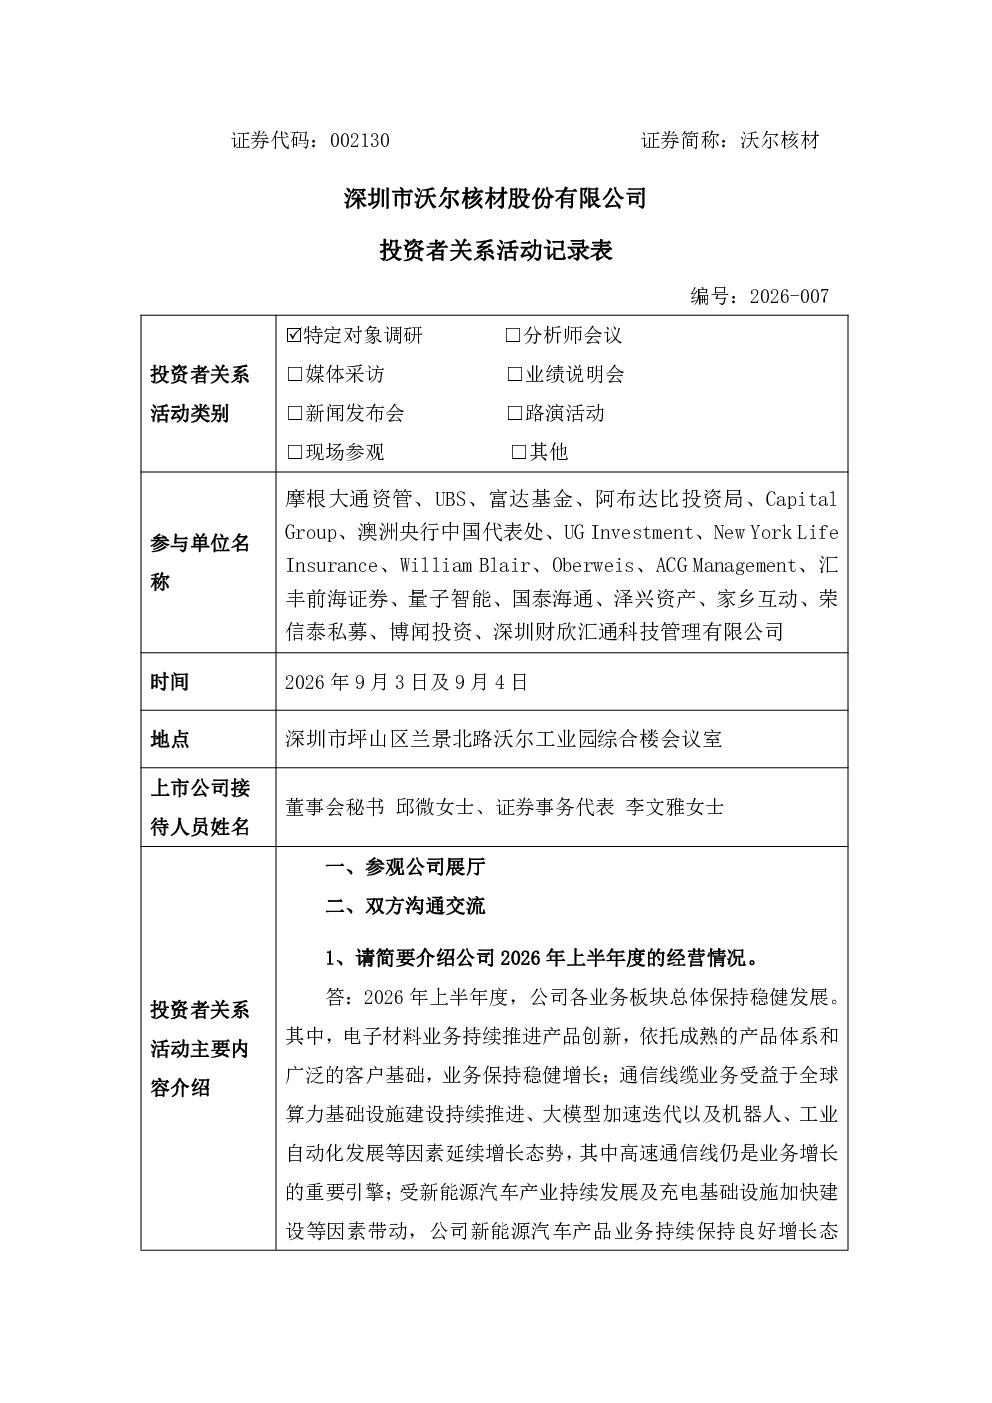
2026年上半年,沃尔核材整体经营呈现增长与承压并存态势。营业收入达465,309.18万元,同比增长17.94%;净利润为56,668.39万元,同比增长1.54%。高速通信线业务营收15.52亿元,同比增长24.55%,仍是增长核心,但产能提升与行业竞争加剧导致市场需求存在滞后性。罗森道发泡芯线挤出设备已安装,现阶段产能满足需求。448G高速通信线产品样品开发完成,部分规格送检测试达标,小批量试产中。人形机器人线缆领域完成专用线缆开发,小批量生产中。毛利率下降2.94%,主要受原材料价格上涨、研发投入增加及成本上升等因素影响。新能源汽车业务营收占比过半,未来增长动力来自市场需求增长及维护替换需求释放。公司暂未明确提及并购计划,但将持续关注行业机会。
高速通信线行业发展趋势如何?
高速通信线行业未来多种方案并存,光模块与铜缆各有优势。沃尔核材将持续关注技术趋势与客户需求。高速通信线业务仍是增长核心,但产能提升与行业竞争加剧导致市场需求存在滞后性。448G高速通信线产品样品开发完成,部分规格送检测试达标,小批量试产中,放量时间取决于客户项目进度。人形机器人线缆领域完成专用线缆开发,小批量生产中,后续进展受行业与市场需求影响。行业整体面临原材料价格上涨、研发投入增加及成本上升等挑战,企业需通过技术创新、产品升级等措施改善毛利率。
报告重点分析了哪些业务方向?
报告重点分析了高速通信线业务,该业务实现营收15.52亿元,同比增长24.55%,其中高速通信线营收6.31亿元,同比增长35.44%,仍是增长核心。报告还关注了罗森道发泡芯线挤出设备,已全部到货并安装于惠州水口和越南基地,现阶段产能满足需求,后续将结合市场需求统筹投产节奏。448G高速通信线产品样品开发完成,部分规格送检测试达标,小批量试产中。人形机器人线缆领域完成关节电机动力线、雷达通信线等专用线缆开发,小批量生产中。此外,报告还分析了毛利率下降原因,主要受原材料价格上涨、研发投入增加及成本上升等因素影响,未来将通过技术创新、产品升级等措施改善。新能源汽车业务也是分析重点,主要产品包括直流充电枪、充电座等,其中直流充电枪营收占比过半,未来增长动力来自市场需求增长及维护替换需求释放。
当前高速通信线市场现状如何?
当前高速通信线市场呈现增长与承压并存的态势。沃尔核材高速通信线业务实现营收15.52亿元,同比增长24.55%,其中高速通信线营收6.31亿元,同比增长35.44%,仍是增长核心。但产能提升与行业竞争加剧导致市场需求存在滞后性。448G高速通信线产品样品开发完成,部分规格送检测试达标,小批量试产中,放量时间取决于客户项目进度。行业整体面临原材料价格上涨、研发投入增加及成本上升等挑战,企业需通过技术创新、产品升级等措施改善毛利率。此外,人形机器人线缆领域完成专用线缆开发,小批量生产中,后续进展受行业与市场需求影响。市场整体竞争激烈,企业需关注技术趋势与客户需求,以应对市场变化。
报告有哪些风险提示?
报告提示高速通信线业务毛利率下降2.94%,主要受原材料价格上涨、研发投入增加及成本上升等因素影响。未来将通过技术创新、产品升级等措施改善,但短期内成本压力较大。产能提升与行业竞争加剧导致市场需求存在滞后性,可能影响高速通信线业务的增长速度。448G高速通信线产品小批量试产中,放量时间取决于客户项目进度,存在市场需求不及预期的风险。人形机器人线缆领域小批量生产中,后续进展受行业与市场需求影响,存在技术迭代快、市场需求不稳定的风险。此外,新能源汽车业务未来增长动力来自市场需求增长及维护替换需求释放,但市场竞争激烈,存在市场份额不及预期的风险。公司暂未明确提及并购计划,但持续关注行业机会,并购风险需关注。