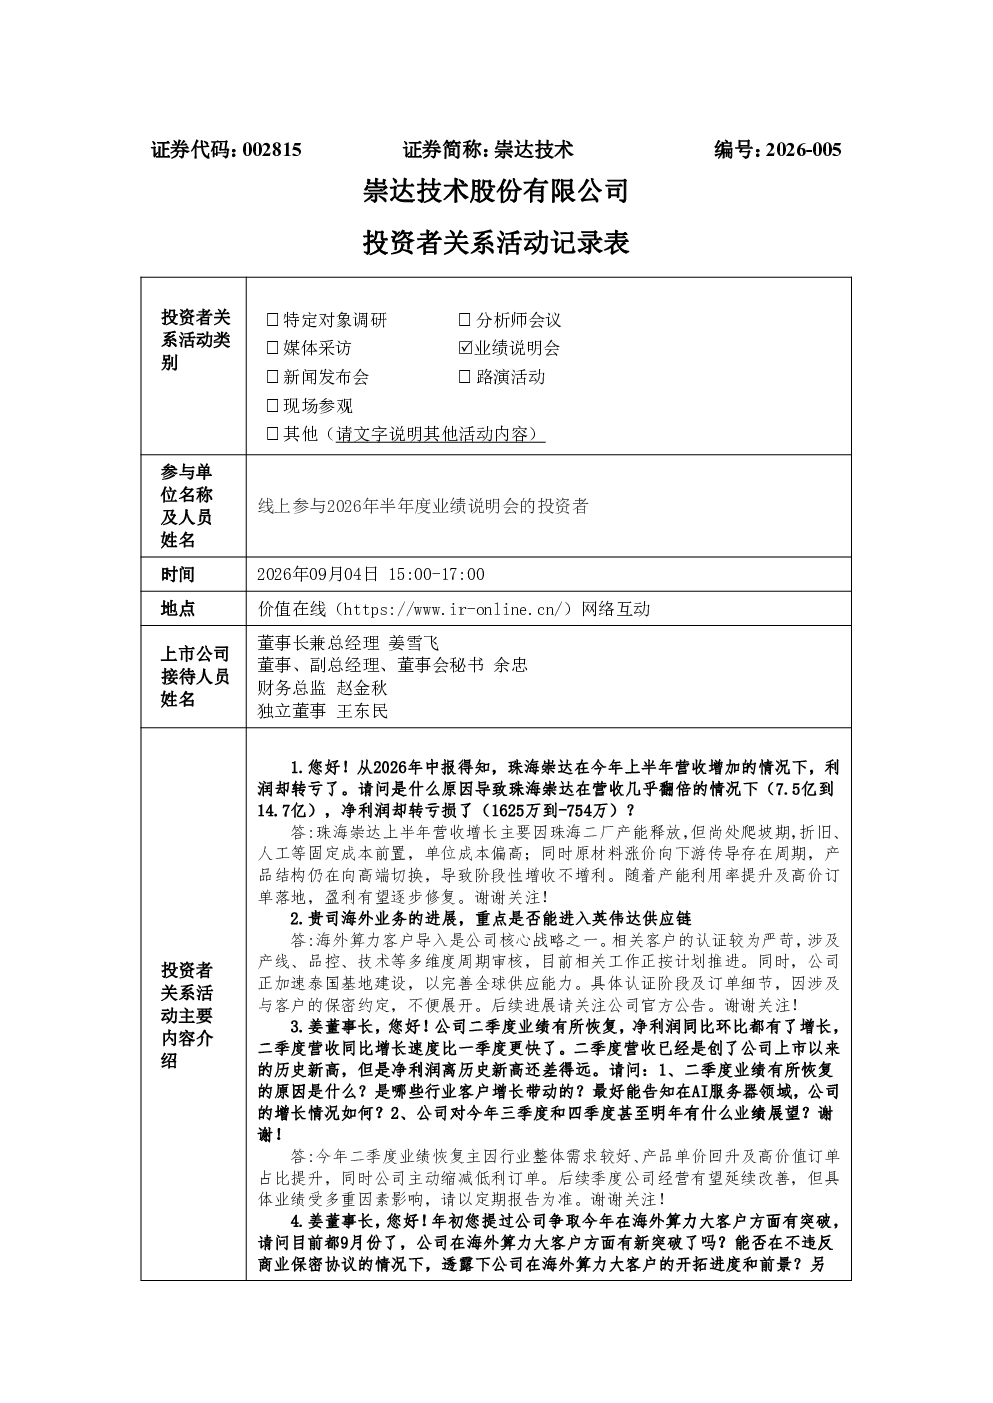
公司战略与经营情况
海外业务:公司持续推进海外算力大客户的认证及项目对接,但具体细节不便披露。
国内业务:公司在国内服务器客户方面取得新突破,与云尖、中国长城、智邦科技、宝德等服务器客户建立合作。产品主要应用于服务器主板、GPU等领域。
珠海二厂产能情况
- 珠海二厂仍处于产能爬坡阶段,主要因产品结构升级为20层以上高端产品,工艺复杂度提升,爬坡周期延长。
- 珠海二厂并非订单不足导致产能爬坡缓慢。
- 公司正按计划稳步推进产能释放。
- 珠海三厂厂房已建成,但鉴于珠海二厂尚未满产,公司将综合评估整体战略节奏与市场环境,审慎确定投产时间。
产品提价与原材料成本
- 二季度公司开始推动价格向下游传导,产品单价有所回升,客户接受度逐步改善。
- 三季度将结合原材料走势,继续通过成本加成与浮动报价机制动态协商,降低原料涨价影响。
- 具体提价幅度请以定期报告为准。
市值管理与投资者回报
- 公司高度重视市值表现,正全力聚焦高端PCB转型、加速珠海及泰国产能释放、积极开拓算力客户以夯实经营基本面。
- 公司已于2026年8月27日审议通过回购方案,以不低于6,000万元、不超过12,000万元回购股份,价格上限19.27元/股,彰显对公司价值的认可与信心。
- 公司将优化投资者沟通,同时通过回购与扎实经营共同推动公司价值回归。
2026年上半年业绩分析
- 营业收入同比增长22.55%,达到XX亿元;归母净利润1.52亿元,同比下降31.30%。
- “增收不增利”主要受汇兑损失(约5,150万元)和原材料涨价(覆铜板、铜、金盐等采购均价同比上涨10%-70%)影响。
- 二季度归母净利润环比增长269.51%,环比改善趋势明确。
内销线路板毛利率
- 2026年上半年内销线路板毛利率为4.94%,低于同行沪电股份(40.53%)。
- 公司正围绕“调结构、强定价、降成本、促协同”四大主线系统推进毛利率改善。
- 调结构:缩减低利订单,产能向高附加值领域倾斜。
- 强定价:推行成本加成与浮动报价,缩短调价周期。
- 降成本:提升低成本物料采购占比,推进工段成本标准化。
- 促协同:加强产销协同,扩充海外销售团队。
- 二季度公司归母净利润环比增长269.51%,环比改善趋势明确。
下半年毛利率展望
- 2026年上半年销售毛利率为20.13%,其中第二季度单季毛利率为20.39%,环比略有提升。
- 下半年毛利率的实际走向取决于产品结构优化、产能利用率提升及原材料价格传导等因素。
服务器业务占比
- 服务器相关PCB业务呈现增长态势,是公司重点发展的核心方向之一。
- 公司已与中兴、新华三、浪潮等厂商建立合作。
- 具体营收占比请以公司定期报告为准。
深圳崇达搬迁情况
- 深圳崇达搬迁及业务整合正有序推进,搬迁不涉及整体产能减少。
- 珠海崇达正逐步承接通信、服务器等高技术需求订单。
- 客户认证随生产转移一并进行。
- 搬迁完成后,深圳基地将转型为集团研发创新中心和管理总部。
行业竞争格局
- 行业竞争正加速向高端、高多层及算力相关领域集中,技术、客户认证与交付能力壁垒同步提升。
- 公司坚持多行业均衡布局,产品覆盖通信、服务器、汽车电子、工控、医疗等,通过分散下游需求降低单一行业周期波动影响。
- 公司在高端产能扩充上保持理性,注重技术积累与客户结构优化,以稳健经营应对行业竞争格局变化。
全年业绩目标
- 公司2026年全年经营目标将结合行业景气度、原材料价格及新产能爬坡节奏动态管理。
- 目前经营趋势环比改善,但全年具体业绩存在不确定性,请以公司后续公告及定期报告为准。
高价值订单占比
- 根据公司目前高多层板、HDI板、IC载板等高端产品合计收入占比在60%以上。
- 公司正持续通过优化产品结构,向IC载板、高端服务器等高附加值领域倾斜。
- 后续具体变动请以公司定期报告为准。
珠海二厂盈利时间表
- 珠海二厂盈利改善取决于产能利用率、产品结构及原材料价格等因素。
- 公司正加快高端订单导入与成本管控,力争尽早实现盈亏平衡。
- 后续具体业绩,请以定期报告为准。
股份回购计划
- 公司已于2026年8月27日召开董事会审议通过回购方案。
- 回购实施期限为自董事会审议通过之日起不超过12个月,即不晚于2027年8月27日。
- 截至2026年8月31日,公司尚未开始实施本次回购,公司已开立回购专户,后续将根据市场情况择机实施并及时履行信披义务。
子公司上市进展
- 普诺威北交所IPO已于2026年6月通过辅导验收,后续将按程序推进申报。
- 三德冠2026年上半年延续亏损,亏损额为963.47万元,但较上年同期亏损3,086.33万元已大幅收窄68.8%。
- 公司正通过优化订单结构、强化成本管控等措施积极应对,全力改善三德冠的盈利能力。
珠海三厂投产时间
- 珠海三厂厂房基建已竣工,但尚未投产。
- 厂房建成后,固定资产折旧等固定成本已开始产生。
- 公司缓开珠海三厂,正是为了避免集中投产对盈利形成额外压力,聚焦珠海二厂效率优化与产能爬坡。
- 关于投产时间,公司将根据市场环境和产能释放节奏整体统筹,依市场与经营节奏审慎决策。
- 具体进展请以公司官方公告为准。
公司长期发展信心
- 公司对长期发展保持信心,正聚焦高端转型与盈利改善。
- 营收、利润及市值达到行业领头羊需持续积累,公司将以稳健经营和实际成果逐步推进,请关注定期报告。
国际和国内PCB未来发展趋势
- 全球PCB产业正步入算力驱动的结构性周期,2026年市场规模预计增长12.5%至958亿美元,2027年有望破千亿。
- 中国仍将是全球PCB主要制造中心,服务器、高速交换机、光模块等高端需求持续。
- 公司正加速向相关高附加值赛道转型,把握结构性机遇。