猜你想问
这份研报的核心内容是什么?
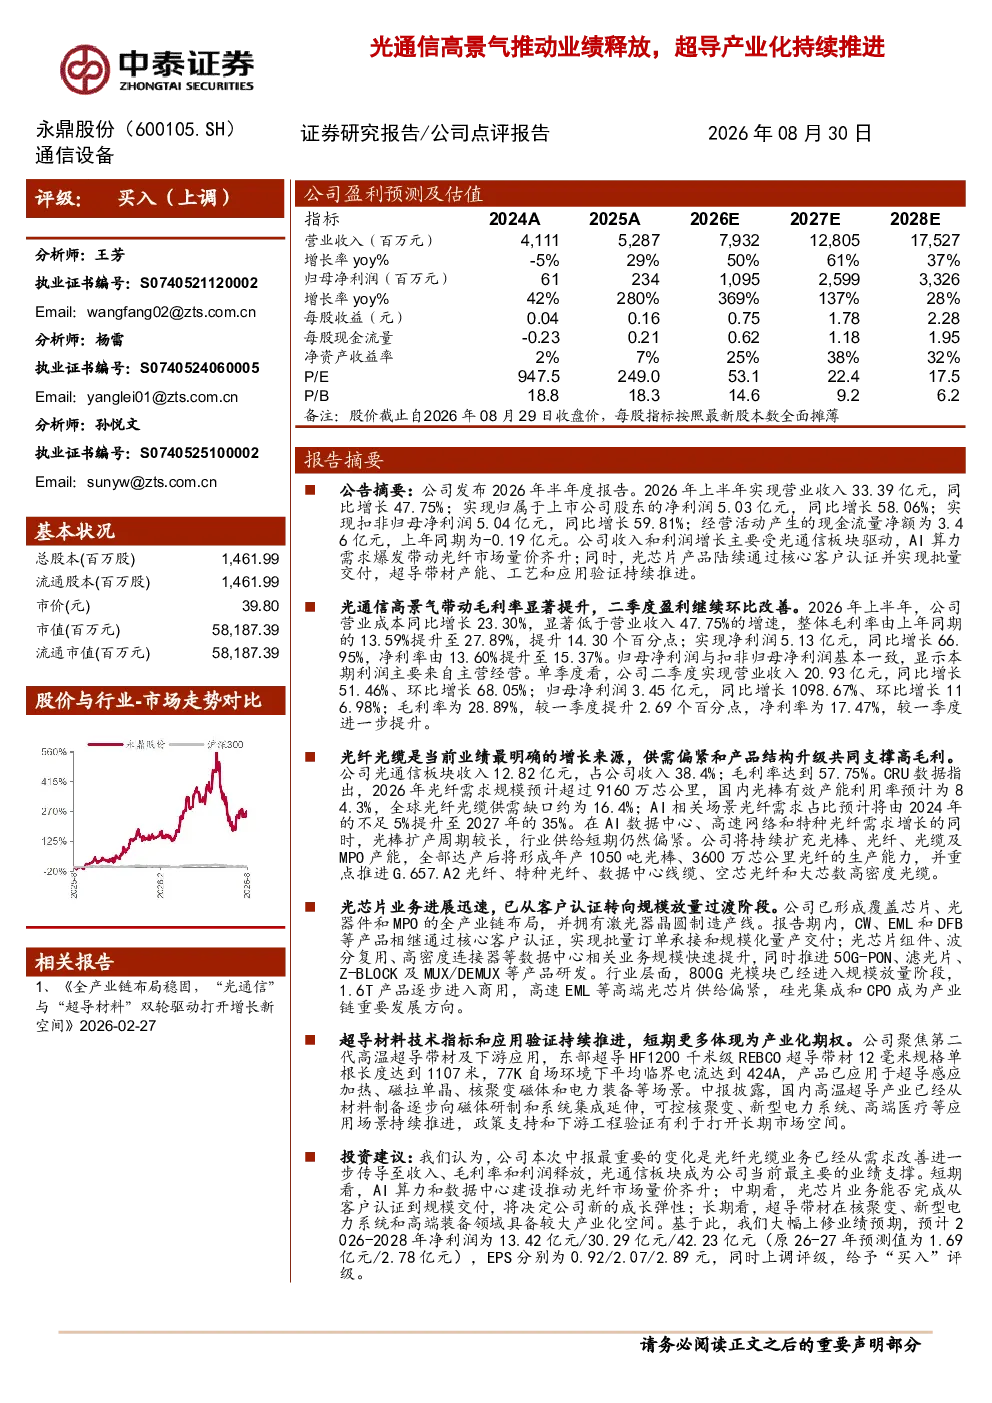
这份研报分析了光通信行业的高景气度如何推动业绩释放,以及超导产业化的持续推进。报告指出,2026年上半年公司实现营业收入33.39亿元,同比增长47.75%;净利润5.03亿元,同比增长58.06%,主要受光通信板块驱动。光纤光缆业务收入12.82亿元,毛利率57.75%。光芯片业务通过核心客户认证并实现批量交付。超导材料方面,东部超导HF1200千米级REBCO超导带材性能优异,国内高温超导产业逐步向磁体研制和系统集成延伸。短期来看,AI算力和数据中心建设推动光纤市场量价齐升;中期来看,光芯片业务的规模交付将决定公司新的成长弹性;长期来看,超导带材在核聚变、新型电力系统和高端装备领域具备较大产业化空间。
光通信行业的发展趋势如何?
光通信行业正处于高景气发展阶段,主要受AI算力和数据中心建设推动。全球光纤供需缺口约16.4%,AI场景需求占比将提升至35%。高速EML等高端光芯片供给偏紧,800G光模块进入规模放量阶段。行业发展趋势显示,光通信技术将持续向高速率、智能化方向发展,特种光纤、超高速光芯片等将成为新的增长点。同时,随着AI、大数据等应用场景的拓展,光通信市场需求将持续扩大,行业龙头公司将受益于这一趋势。
研报重点分析了哪些方向?
研报重点分析了公司在光通信和超导两个赛道的业务发展。在光通信方面,报告详细分析了光纤光缆、光芯片等业务的业绩表现和未来发展方向。光纤光缆业务收入占比38.4%,毛利率高达57.75%,公司将持续扩充产能,重点推进G.657.A2光纤、特种光纤等。光芯片业务方面,CW、EML和DFB等产品已通过核心客户认证并实现批量交付,数据中心相关业务规模快速提升。在超导材料方面,报告介绍了东部超导HF1200千米级REBCO超导带材的性能表现,以及国内高温超导产业向磁体研制和系统集成延伸的趋势。
当前光通信市场的现状如何?
当前光通信市场处于供需紧平衡状态,AI算力和数据中心建设推动光纤需求快速增长。全球光纤供需缺口约16.4%,AI场景需求占比将提升至35%。高速光模块需求旺盛,800G光模块进入规模放量阶段,但高端光芯片供给偏紧。光通信行业竞争激烈,但行业龙头凭借技术优势和规模效应,仍能保持较高的市场份额和盈利能力。随着5G、AI等应用场景的拓展,光通信市场需求将持续扩大,行业前景广阔。
研报提到了哪些风险提示?
研报提示了以下几个风险:首先,下游应用需求不及预期风险,如果AI、数据中心等应用场景发展不及预期,将影响光通信市场需求。其次,行业竞争加剧风险,随着行业景气度提升,更多企业进入光通信领域,竞争可能加剧,影响公司市场份额和盈利能力。第三,技术迭代风险,光通信技术发展迅速,如果公司不能及时跟进技术迭代,可能影响其竞争力。最后,AI发展不及预期风险,如果AI技术发展不及预期,将影响相关光通信产品的市场需求。这些风险需要公司密切关注并采取应对措施。