猜你想问
报告主要研究了哪些资金流分布因子?
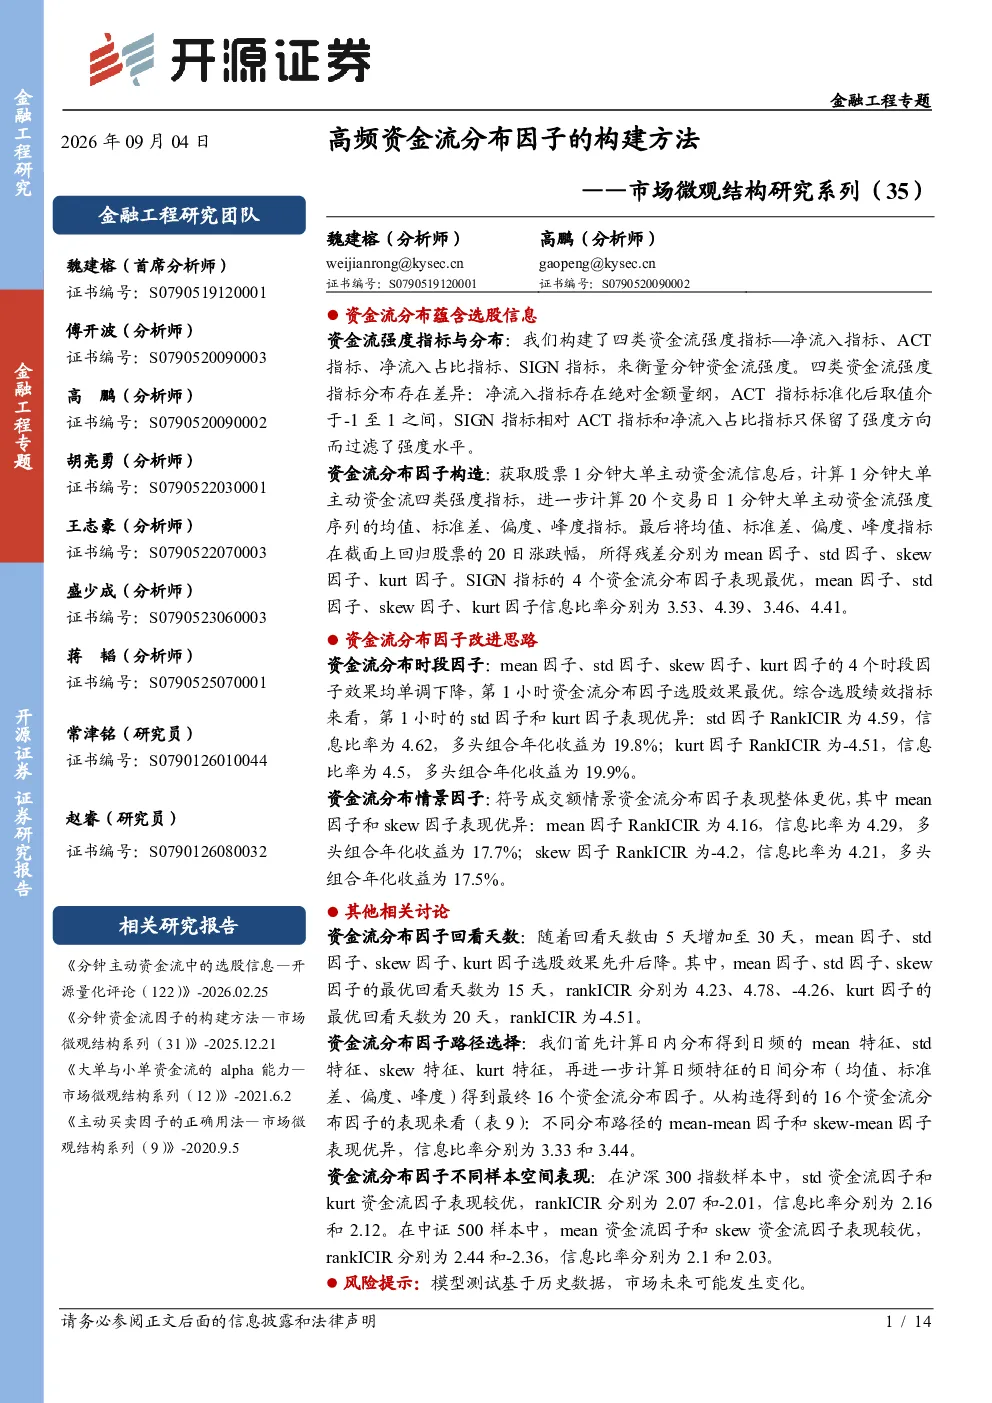
报告构建了四类资金流强度指标:净流入指标、ACT指标、净流入占比指标、SIGN指标。基于这些指标,计算了均值、标准差、偏度、峰度四个因子(mean、std、skew、kurt),其中SIGN指标的因子表现最优,kurt因子最佳,信息比率为4.41。
建筑建材行业资金流分布因子有哪些应用方向?
报告通过划分日内交易时段和市场情景状态,优化了资金流分布因子的应用。第1小时资金流分布因子选股效果最优,其中std因子和kurt因子表现优异。符号成交额情景指标的资金流分布因子效果更优,mean和skew因子表现优异。这些因子在沪深300和中证500样本中均表现稳健,但不同指数下最优因子有所差异。
报告重点分析了哪些资金流分布特征?
报告重点分析了资金流分布的时段特征和情景特征。通过将日内交易时段划分为四段,发现第1小时资金流分布因子选股效果最优。同时,按照市场情景状态划分,选取特定交易时刻构造情景因子,其中符号成交额情景指标的资金流分布因子效果更优。此外,报告还探讨了不同回看天数、分布路径和样本空间对因子表现的影响。
当前市场环境下资金流分布因子表现如何?
报告基于历史数据测试,发现资金流分布因子在不同市场环境下表现稳健。不同回看天数下,各因子选股效果存在差异,mean、std、skew因子的最优回看天数为15天,kurt因子的最优回看天数为20天。不同分布路径的mean-mean因子和skew-mean因子表现优异,信息比率分别为3.33和3.44。在沪深300和中证500样本中,因子表现各有侧重。
使用报告中的资金流分布因子有哪些风险提示?
报告的风险提示在于模型测试基于历史数据,市场未来可能发生变化。因子表现依赖于历史规律,不保证未来持续有效。此外,因子构建和回测过程未涉及个股,不构成任何投资建议或方向指引。投资者在使用时应结合其他分析工具,谨慎评估风险。
你可能感兴趣
市场微观结构系列(31):分钟资金流因子的构建方法
建筑建材开源证券2025-12-21
市场微观结构研究系列(26):资金流与交易行为:因子失效的原因与讨论
开源证券2024-12-31
市场微观结构研究系列(17):日内极端收益前后的反转特性与因子构建
开源证券2022-12-03
市场微观结构研究系列(14):新型因子:资金流动力学与散户羊群效应
开源证券2022-06-02
市场微观结构研究系列(16):大小单重定标与资金流因子改进
开源证券2022-09-04
市场微观结构研究系列(18):大小单资金流alpha探究2.0,变量精筛与高频测算
开源证券2022-12-18
市场微观结构系列(30):高频振幅因子的内部切割
金融开源证券2025-08-09
市场微观结构研究系列(12):大单与小单资金流的alpha能力
开源证券2021-06-02
市场微观结构研究系列(23):大小单资金流为核心的综合行业轮动方案
开源证券2024-01-28
市场微观结构研究系列(3):聪明钱因子模型的2.0版本
开源证券2020-02-09