猜你想问
李宁三季度经营情况如何?
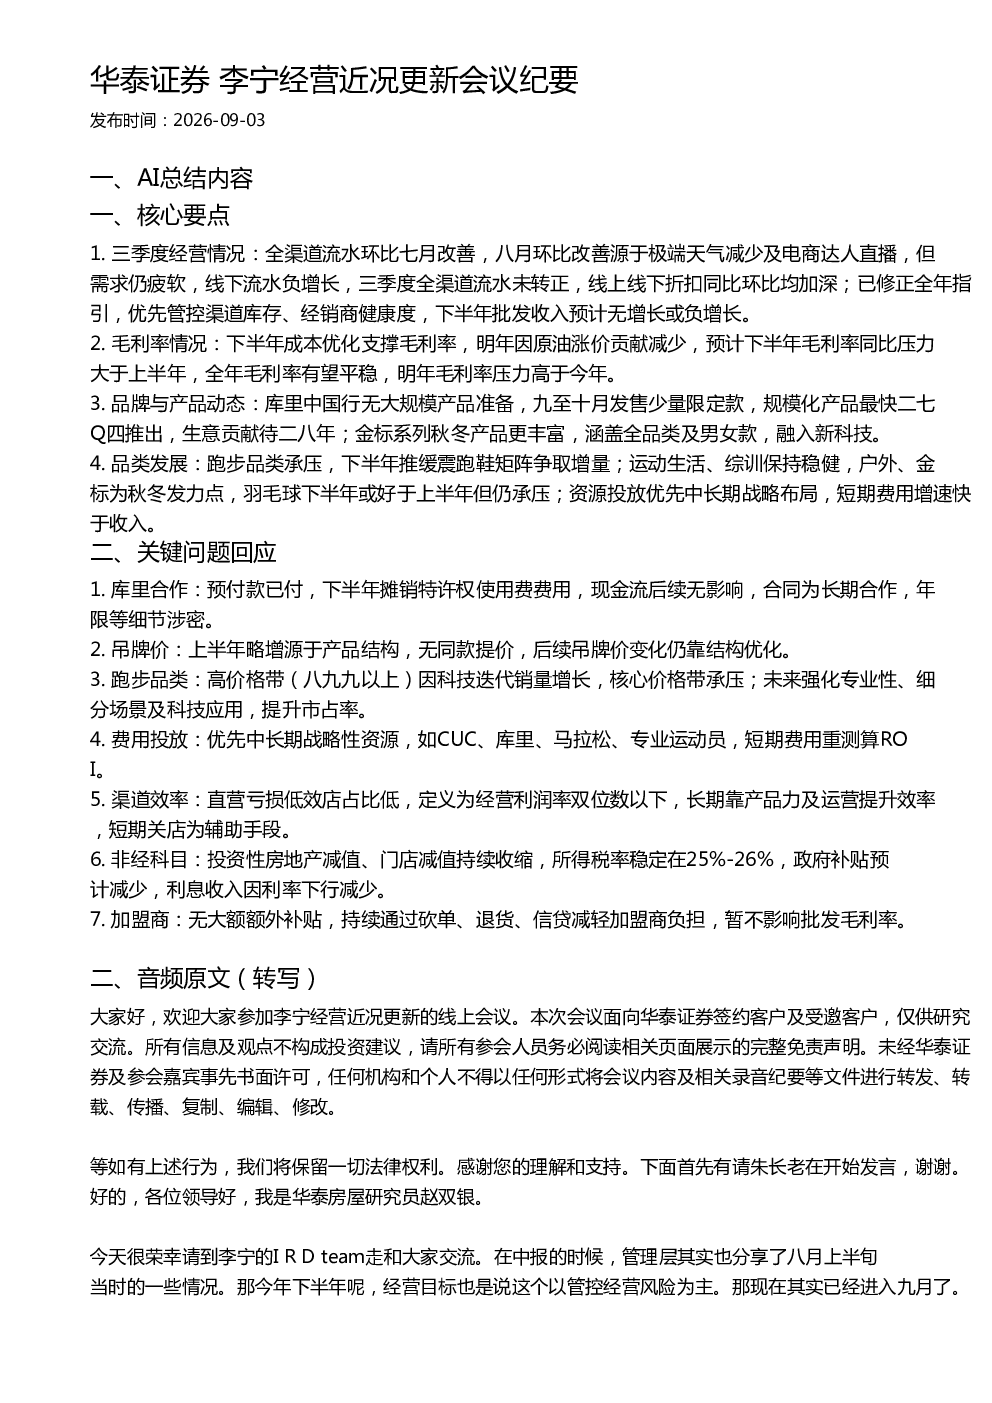
根据会议纪要,李宁三季度全渠道流水环比七月有所改善,但需求依然疲软,线下流水出现负增长,全渠道流水未能转正。线上线下折扣同比环比均加深,公司已修正全年指引,优先管控渠道库存和经销商健康度,预计下半年批发收入无增长或负增长。
李宁未来毛利率趋势怎样?
下半年李宁将通过成本优化支撑毛利率,但明年由于原油价格上涨,毛利率贡献将减少。预计下半年毛利率同比压力大于上半年,全年毛利率有望保持平稳,明年毛利率压力将高于今年。
李宁品牌与产品动态有哪些新动向?
库里中国行无大规模产品准备,九至十月将发售少量限定款,规模化产品最快在2027年第四季度推出,其生意贡献预计在2028年。金标系列秋冬产品更丰富,涵盖全品类及男女款,融入新科技。
李宁各品类发展情况如何?
跑步品类承压,下半年将推出缓震跑鞋矩阵争取增量。运动生活、综训保持稳健,户外、金标为秋冬发力点。羽毛球下半年或好于上半年但仍承压。资源投放优先中长期战略布局,短期费用增速快于收入。
李宁研报有哪些风险提示?
李宁面临的主要风险包括:跑步品类核心价格带承压,未来需强化专业性、细分场景及科技应用以提升市占率;下半年流水没有改善,加盟商发货可能会下降,但毛利率不会有压力;非经营类科目方面,减值相关会减少,所得税率会恢复正常,但其他收益也会收缩。
你可能感兴趣
20260903国产体育大牌(李宁安踏)动销近况交流会议纪要
未知机构2026-09-03
华泰证券 超盈国际控股近况更新
未知机构2026-09-11
春秋航空:经营近况交流及发展展望会议纪要20170628
国金证券2017-06-28
平高电气:深度报告讲解及经营近况交流会议纪要20180926
安信证券2018-09-27
中国国航:经营近况交流及展望电话会议纪要20170602
国金证券2017-06-02
朝闻天润工业近况更新第五期会议纪要
未知机构2026-09-10
长江食品高端白酒中秋近况更新电话会议纪要
未知机构2026-09-14
国泰海通证券朝闻上汽集团近况更新第九期会议纪要
未知机构2026-09-15
新北洋:近况更新电话会议纪要20181217
国盛证券2019-02-27
中泰电子通富微电近况更新会议纪要
未知机构2026-08-19