猜你想问
这份研报的核心内容是什么?
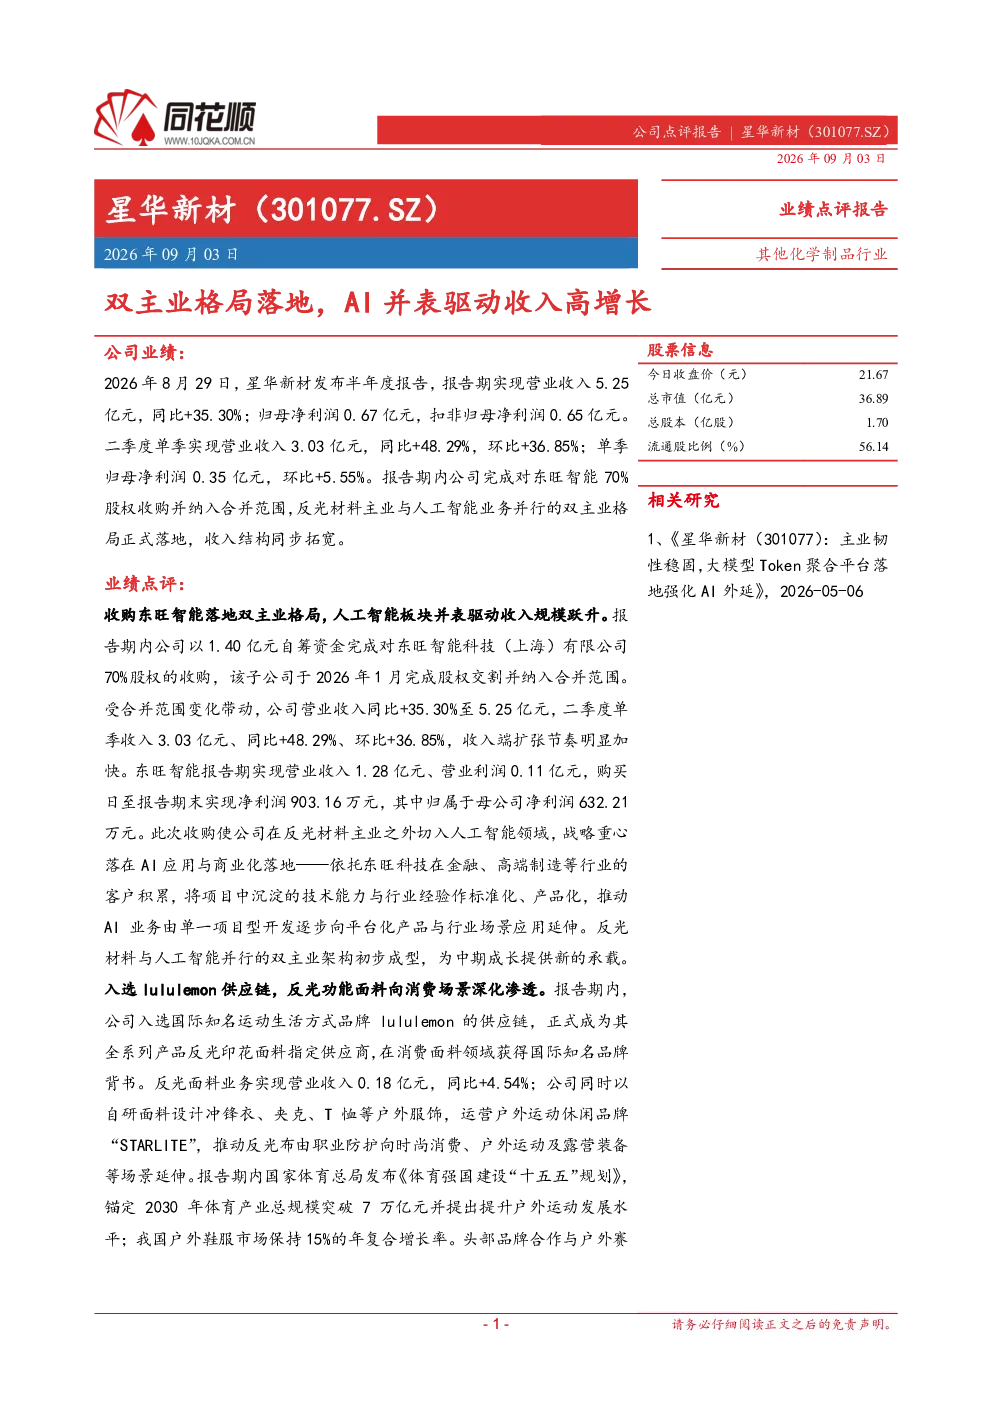
这份研报分析了星华新材通过收购东旺智能确立反光材料与人工智能双主业格局的战略进展。报告显示,公司2026年半年度实现营业收入5.25亿元(同比+35.30%),归母净利润0.67亿元;AI业务从项目型向平台化、产品化延伸,反光材料业务基本盘稳固并向消费场景深化。收购推动AI业务并表,驱动整体收入高增长。
AI行业的发展趋势如何?
AI行业正加速渗透,中国信通院测算显示2025年AI产业规模超1.2万亿元(同比+40%)。政策支持下,工业视觉质检等应用场景将加速推广。星华新材的AI业务聚焦商业化落地,通过GPU芯片级检测与维修能力,形成智算中心服务链条,产品端布局工业视觉质检平台,有望受益于行业高速发展。
研报重点分析了哪些方向?
研报重点分析了星华新材双主业协同的成效及未来增长潜力。一方面,反光材料业务保持稳定,毛利率提升,成功入选lululemon供应链,自研品牌“STARLITE”推动消费场景渗透;另一方面,AI业务通过收购东旺智能实现并表,推动收入高增长,东旺科技具备GPU芯片级检测与维修能力,形成智算中心服务链条。报告同时关注了AI商业化落地与头部品牌合作带来的增长机会。
当前市场对星华新材的判断是什么?
市场对星华新材的判断是,公司通过并购实现双主业协同,AI板块并表驱动收入高增长,反光材料业务基本盘稳固并向消费场景深化。未来增长潜力来自AI商业化落地与头部品牌合作,但需关注市场竞争、原材料波动及AI业务整合风险。公司已入选lululemon供应链,自研品牌“STARLITE”推动消费场景渗透,AI业务布局工业视觉质检平台,显示出较强的市场竞争力。
研报提示了哪些风险?
研报提示的风险包括市场竞争加剧、原材料价格波动以及AI业务整合不确定性。AI行业虽高速发展,但竞争激烈,星华新材需持续提升技术壁垒和商业化能力。反光材料业务虽保持稳定,但原材料价格波动可能影响盈利水平。此外,AI业务的整合效果取决于并购后的协同效应及市场接受度,存在一定的不确定性。公司需关注这些风险因素,确保战略目标的顺利实现。