猜你想问
WorkBuddy开放生态平台的核心内容是什么?
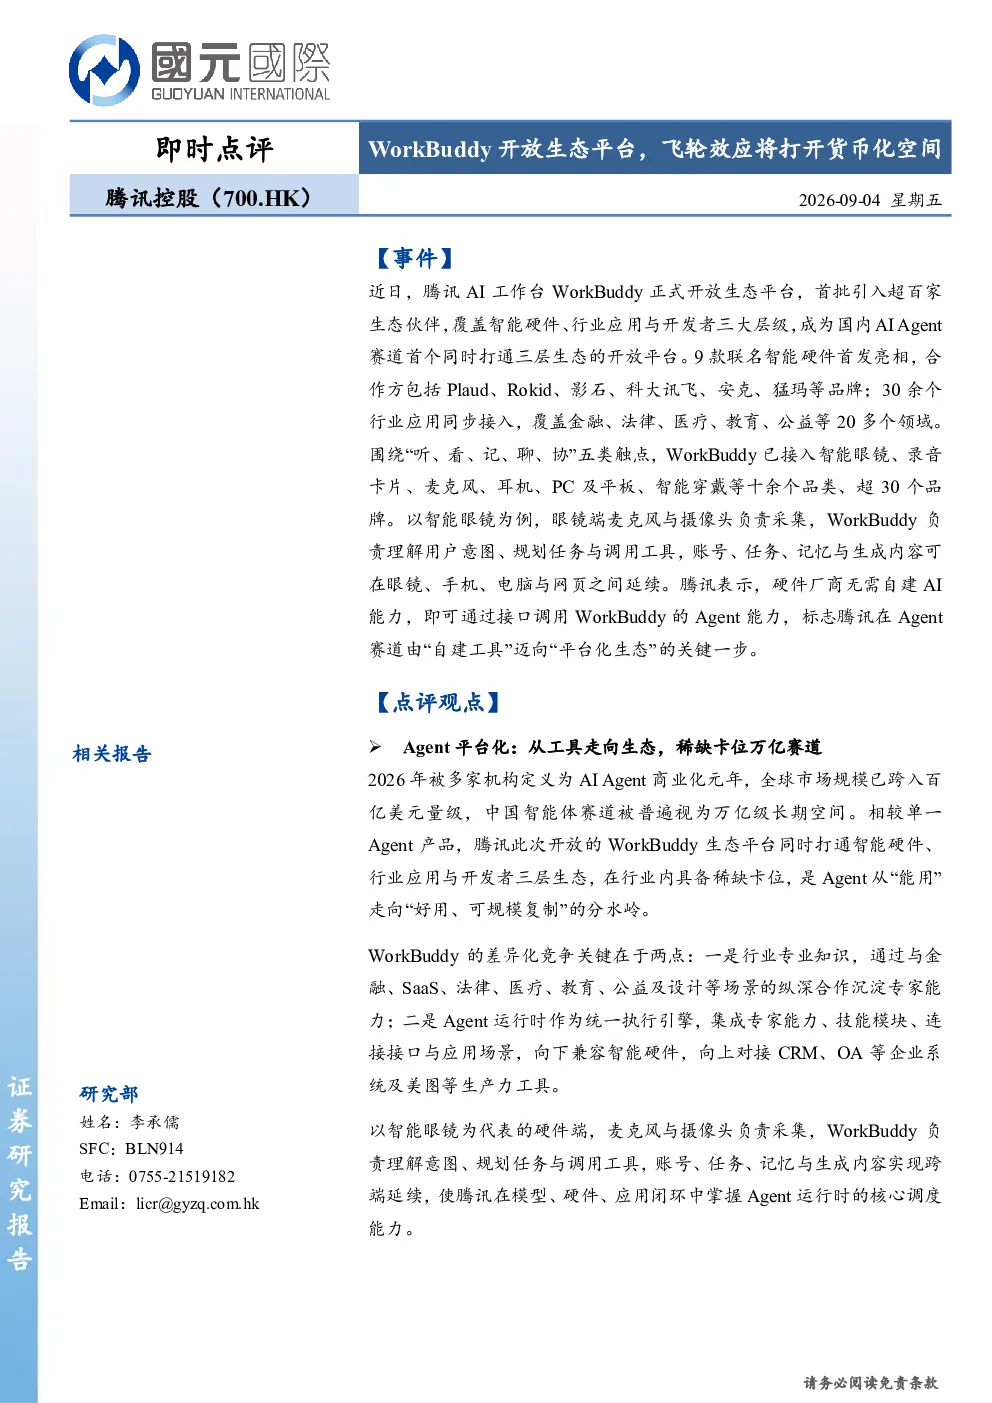
WorkBuddy开放生态平台的核心内容是腾讯控股的AI工作台正式开放生态平台,首批引入超百家生态伙伴,覆盖智能硬件、行业应用与开发者三层生态,成为国内AI Agent赛道首个打通三层的开放平台。平台具备稀缺卡位优势,被视为Agent从“能用”走向“好用、可规模复制”的分水岭。差异化竞争关键在于行业专业知识(金融、法律、医疗等场景)和Agent运行时作为统一执行引擎。
AI Agent赛道的发展趋势如何?
AI Agent赛道的发展趋势呈现高速增长态势。根据沙利文联合头豹预测,中国AI Agent市场规模将从2025年的2.6万亿元增至2030年的20.1万亿元,2025至2030年复合增长率达50.4%,B端长期贡献约九成收入。AI智能眼镜市场也在快速增长,2026年二季度全球销量同比近两倍增长。WorkBuddy已接入30余品牌、十余个品类,并落地金融、法律、医疗等20余领域,显示出AI Agent在多场景的应用潜力。
报告重点分析了哪些方向?
报告重点分析了WorkBuddy平台的生态飞轮与货币化空间。生态飞轮方面,硬件厂商通过接口调用Agent能力,行业应用接入带来高频真实业务数据,形成“设备采集—平台理解—任务执行—数据回流—生态扩容”的正向循环,网络效应随伙伴规模扩张而增强。货币化空间方面,平台变现路径包括平台化抽成、API调用计费和行业解决方案,有望整合混元大模型、微信流量与硬件场景分发能力,构建“模型—平台—生态”闭环,天花板显著高于单一AI应用。
当前AI Agent市场的现状如何?
当前AI Agent市场处于快速发展阶段,市场规模持续扩大,B端应用成为主要增长动力。WorkBuddy平台已初步形成三层生态布局,覆盖智能硬件、行业应用与开发者,并在金融、法律、医疗等领域落地应用。C端硬件侧,AI智能眼镜销量增长迅速,为Agent调用量与数据飞轮提供基础。B端应用侧,WorkBuddy通过抽成与行业解决方案在万亿级B端市场逐步渗透,商业模式由过程收费向结果收费演进,长期可及收入空间有望指向千亿量级。
研报提示了哪些风险?
研报提示短期AI资本开支对利润形成压力,这是当前AI行业普遍面临的风险。此外,生态平台的构建需要持续投入和资源整合,生态伙伴的协同效应和用户粘性的培养也需要时间。市场竞争加剧也可能影响平台的长期发展。尽管存在这些风险,但生态飞轮、货币化空间与平台化天花板打开,为腾讯构筑新的长期成长曲线。其混元大模型、微信流量入口及硬件生态的三层布局具备稀缺性。