猜你想问
希荻微最新投资者关系活动记录表核心内容是什么?
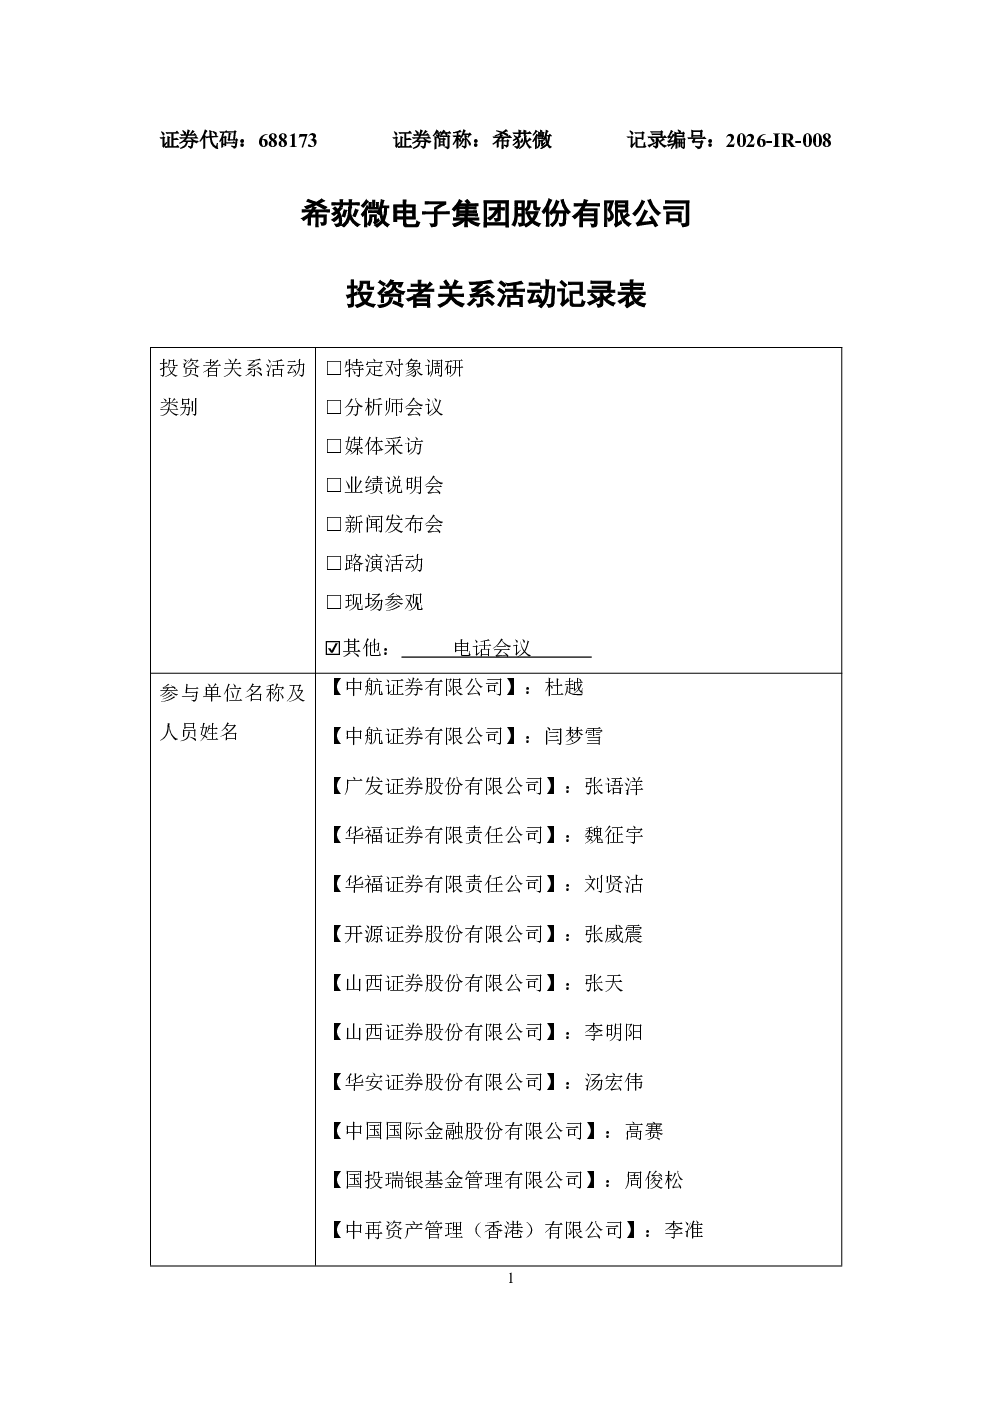
公司通过发布产品涨价函积极应对成本压力,期间综合毛利率虽受扰动,但毛利润同比仍保持增长。未来将动态优化产品价格体系,确保持续盈利能力。公司在AI算力供电领域取得进展:10-20APOL(负载点)电源产品已通过主流信创方案商及整机厂商验证,实现批量供货,主要应用于国产信创PC等终端设备;自主研发的GPU及算力显卡供电大功率芯片产品处于测试与可靠性认证阶段,预计3-6个月完成,公司将加速推进商业化量产。
AI算力供电赛道发展趋势如何?
AI算力供电领域正快速发展,国产替代需求强烈。希荻微10-20APOL电源产品已实现批量供货,应用于国产信创PC等终端设备,显示国产化进程加速。未来GPU及算力显卡供电大功率芯片的量产将进一步提升国产算力供电能力,推动信创产业链完善。行业整体受益于AI算力需求爆发,国产厂商有望获得更多市场机会。
希荻微报告重点分析了哪些方向?
报告重点分析了公司应对成本压力的策略及AI算力供电领域的进展。公司通过产品涨价函缓解成本压力,毛利润同比仍保持增长,未来将动态优化价格体系。在AI算力供电方面,10-20APOL电源产品已实现批量供货,自主研发的大功率芯片处于测试认证阶段,预计3-6个月完成,加速推进商业化量产。
当前AI算力供电市场现状如何?
AI算力供电市场正经历国产替代加速阶段,国产厂商竞争力提升。希荻微10-20APOL电源产品已通过主流信创方案商及整机厂商验证,实现批量供货,显示国产化进程取得实质性进展。同时,自主研发的大功率芯片进入测试认证阶段,预示国产算力供电解决方案将更加完善。市场竞争激烈,但国产厂商凭借政策支持和技术积累,有望获得更多市场份额。
投资希荻微需关注哪些风险?
投资希荻微需关注成本控制风险,尽管公司通过产品涨价缓解压力,但原材料价格波动仍可能影响盈利能力。技术迭代风险需注意,AI算力供电技术发展迅速,公司自主研发的大功率芯片需确保测试认证顺利及商业化进度符合预期。市场竞争加剧也可能对公司市场份额造成压力,需持续关注行业竞争格局变化。