猜你想问
金洲管道2026年业绩增长的核心驱动是什么?
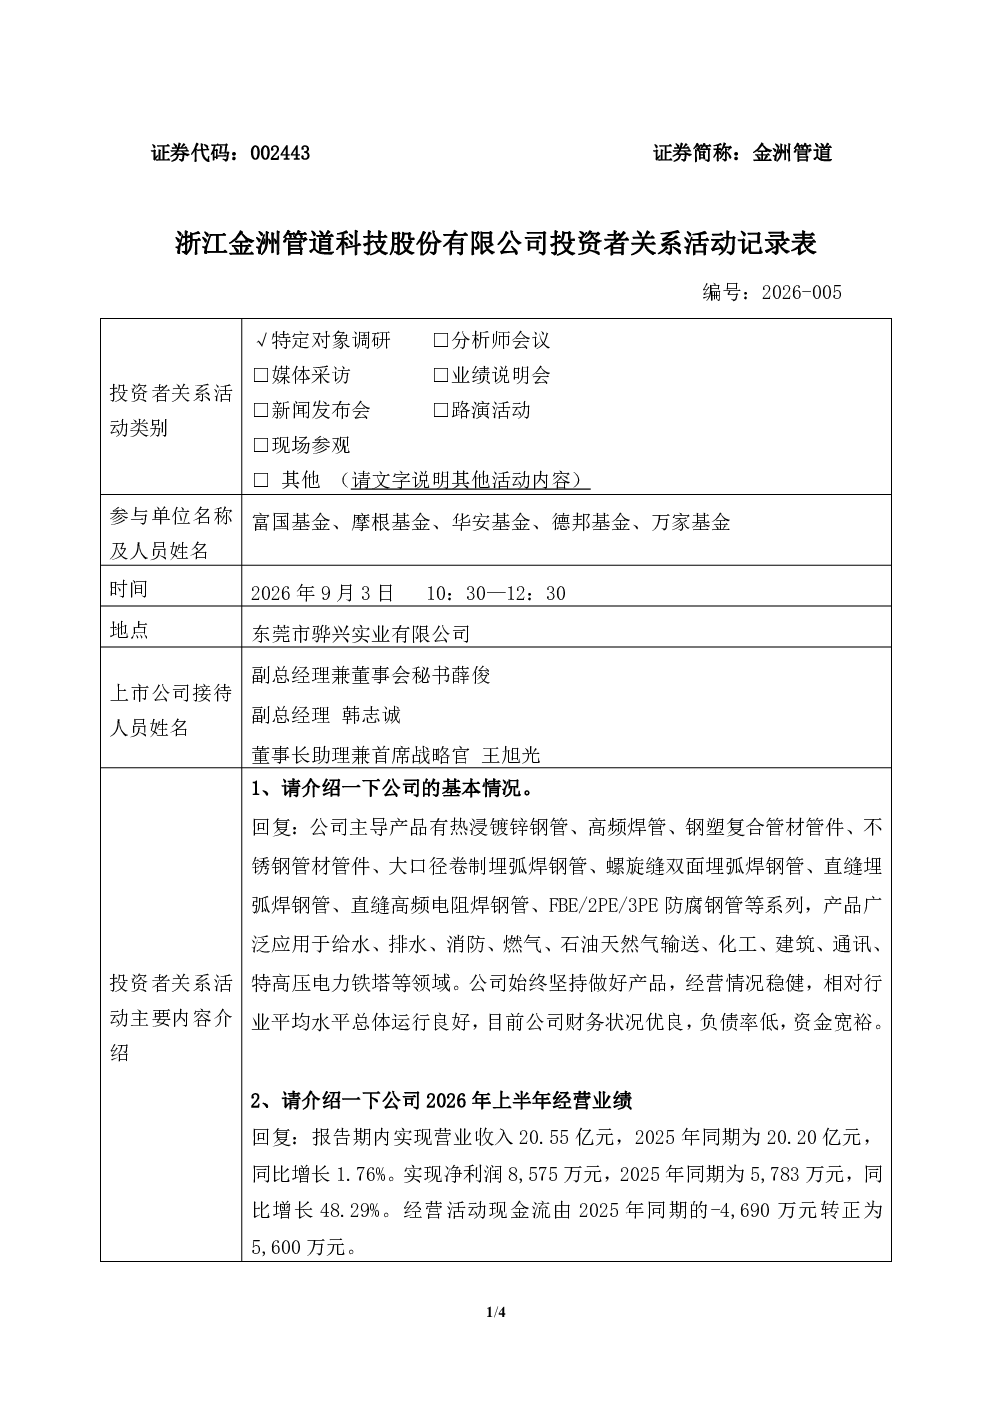
金洲管道2026年利润增速远高于收入增速,主要源于产品结构优化,高毛利工业管道占比提升。这一趋势得益于“六张网”基建政策落地,相关行业景气度提升,各地项目陆续开工,预计后续高毛利工业管道占比将维持或提升。
金洲管道传统管道业务有哪些细分业务和行业需求展望?
金洲管道传统管道业务包括电网设施类(特高压、高压铁塔管桁架钢管)、地下管网(集中于长三角及新疆)、雅鲁藏布江水电站项目及海外业务(已取得中东部分认证,跟进哈萨克斯坦等项目)。行业需求方面,“六张网”规划总投资26万亿元,2026年相关总投资超7万亿元,需求持续性较强。
金洲管道液冷业务布局进展如何?
金洲管道液冷业务布局进展包括全资子公司东莞市骅兴实业有限公司启动液冷产品线扩建项目,完善液冷全产业链布局;全资子公司金洲智慧液冷控股闪麟时代51%股权,专注AI服务器配套冷板及浸没式液冷解决方案,已在长三角、西部算力区域落地项目。
金洲管道电网设施类业务的市场现状如何?
金洲管道电网设施类业务收入占比小但订单承接良好,呈稳步放量态势,主要面向特高压及高压输电铁塔市场。预计全年将延续增长节奏,业务规模随交付节奏有序提升。
金洲管道研报中提示哪些风险?
金洲管道研报中提示液冷业务布局项目存在不确定性,需关注后续重要进展;海外业务发展受国际环境及市场接受度影响,需稳步培育机会。此外,地下管网业务受地方财政配套资金影响,整体落地偏慢。
你可能感兴趣
002443 金洲管道 2026年8月21日投资者关系活动记录表
未知机构2026-08-21
002090 金智科技 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
002916 深南电路 2026年8月31日-9月3日投资者关系活动记录表
未知机构2026-09-03
001211 双枪科技 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
301487 盟固利 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
003035 南网能源 2026年9月3日投资者关系活动记录表
未知机构2026-09-04
002130 沃尔核材 2026年9月3日及9月4日投资者关系活动记录表
未知机构2026-09-04
000965 天保基建 天保基建投资者关系活动记录表 2026年9月3日
未知机构2026-09-04
688707 振华新材 投资者关系活动记录表 2026年9月3日
未知机构2026-09-04
300684 中石科技 2026年8月26日-28日 9月1日-3日投资者关系活动记录表
未知机构2026-09-04