猜你想问
电光科技算力业务增长情况如何?
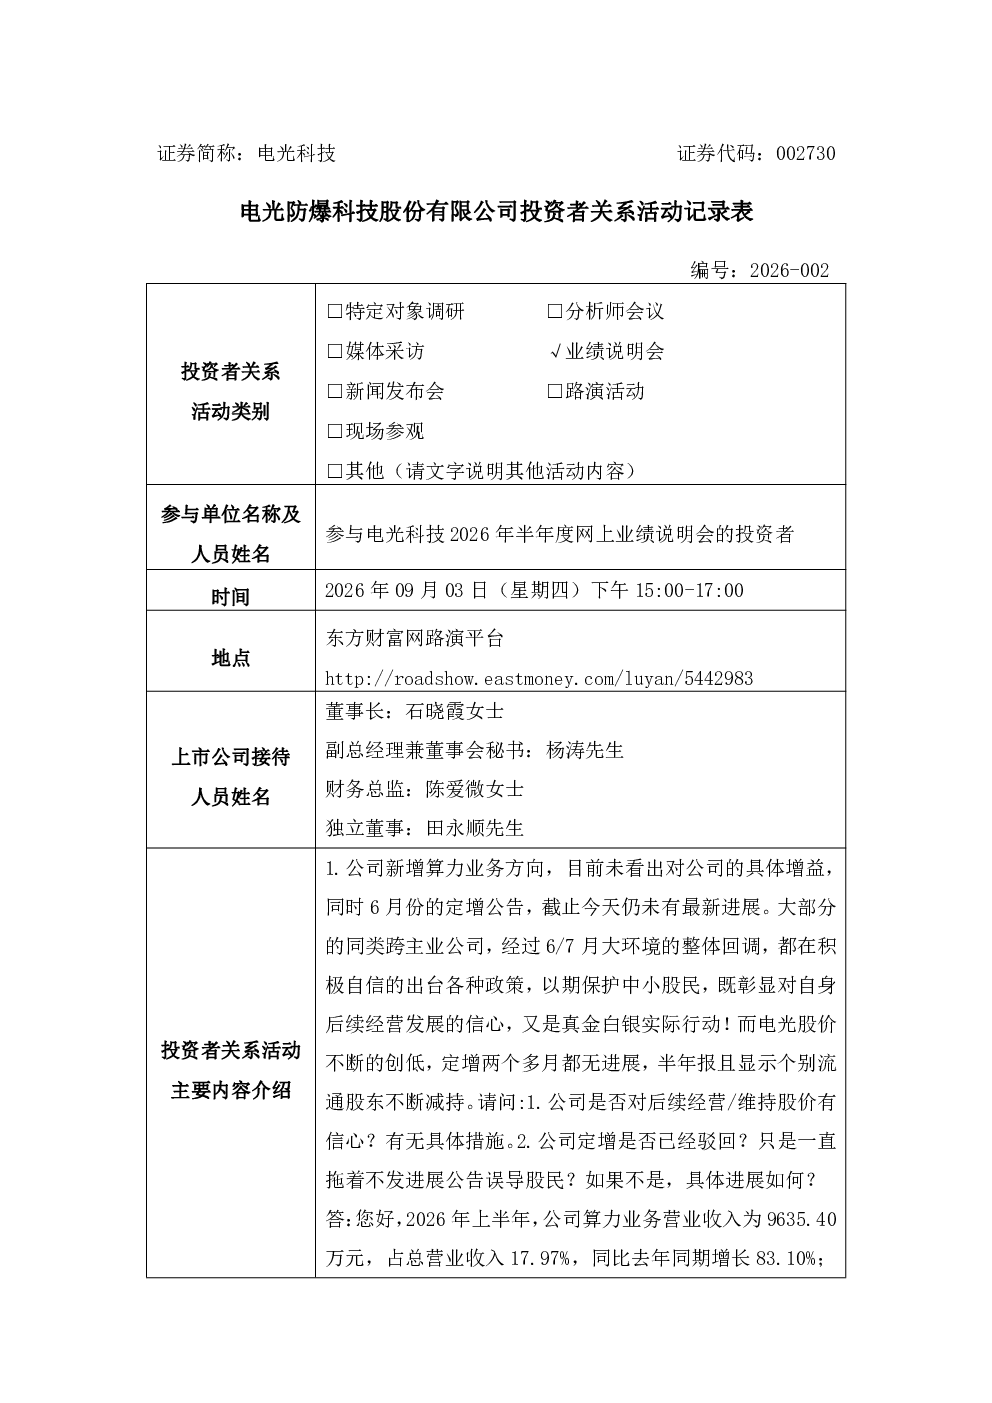
电光科技算力业务营收同比增长83.10%,营业利润增长223.91%。公司算力业务合同正常履约,回款按合同执行,新订单有序开展部署。算力业务为公司重要发展方向,但未体现具体增益,需关注定增事项进展及股价波动情况。
算力行业发展趋势如何?
算力行业持续快速发展,电光科技算力业务营收同比增长83.10%,智算服务为主,超算业务积累客户资源及订单。公司坚持“超智一体”差异化路线,但行业竞争加剧,需关注技术迭代及市场需求变化。
电光科技报告重点分析方向是什么?
报告重点分析电光科技算力业务进展及定增计划,同时关注股东人数及现金流情况。公司回应算力业务营收增长显著,定增资金拟用于数据中心项目建设及补充流动资金,但进展存在不确定性。
电光科技市场现状如何?
电光科技算力业务增长显著,但股价持续下跌,股东减持。公司上半年专用设备制造业务受煤炭行业采购放缓及竞争加剧影响,业绩下滑。下半年将持续聚焦制造业+算力服务,提升盈利能力。
电光科技研报风险提示有哪些?
电光科技算力业务定增事项进展缓慢,存在不确定性;股东人数及现金流下降,主要因服务器设备采购投入增加。公司需关注行业竞争及技术迭代风险,持续提升盈利能力以回报投资者。
你可能感兴趣
002337 赛象科技 002337赛象科技投资者关系管理信息20260903
未知机构2026-09-03
000702 正虹科技 000702正虹科技投资者关系管理信息20260903
未知机构2026-09-03
002516 旷达科技 002516旷达科技投资者关系管理信息20260903
未知机构2026-09-03
300026 红日药业 300026红日药业投资者关系管理信息20260903
未知机构2026-09-03
002533 金杯电工 002533金杯电工投资者关系管理信息20260903
未知机构2026-09-03
300875 捷强装备 300875捷强装备投资者关系管理信息20260903
未知机构2026-09-03
300845 捷安高科 300845捷安高科投资者关系管理信息20260903
未知机构2026-09-03
300407 凯发电气 300407凯发电气投资者关系管理信息20260903
未知机构2026-09-03
003000 劲仔食品 003000劲仔食品投资者关系管理信息20260903
未知机构2026-09-03
300119 瑞普生物 300119瑞普生物投资者关系管理信息20260903
未知机构2026-09-03