猜你想问
友升股份2026年半年度业绩说明会核心内容有哪些?
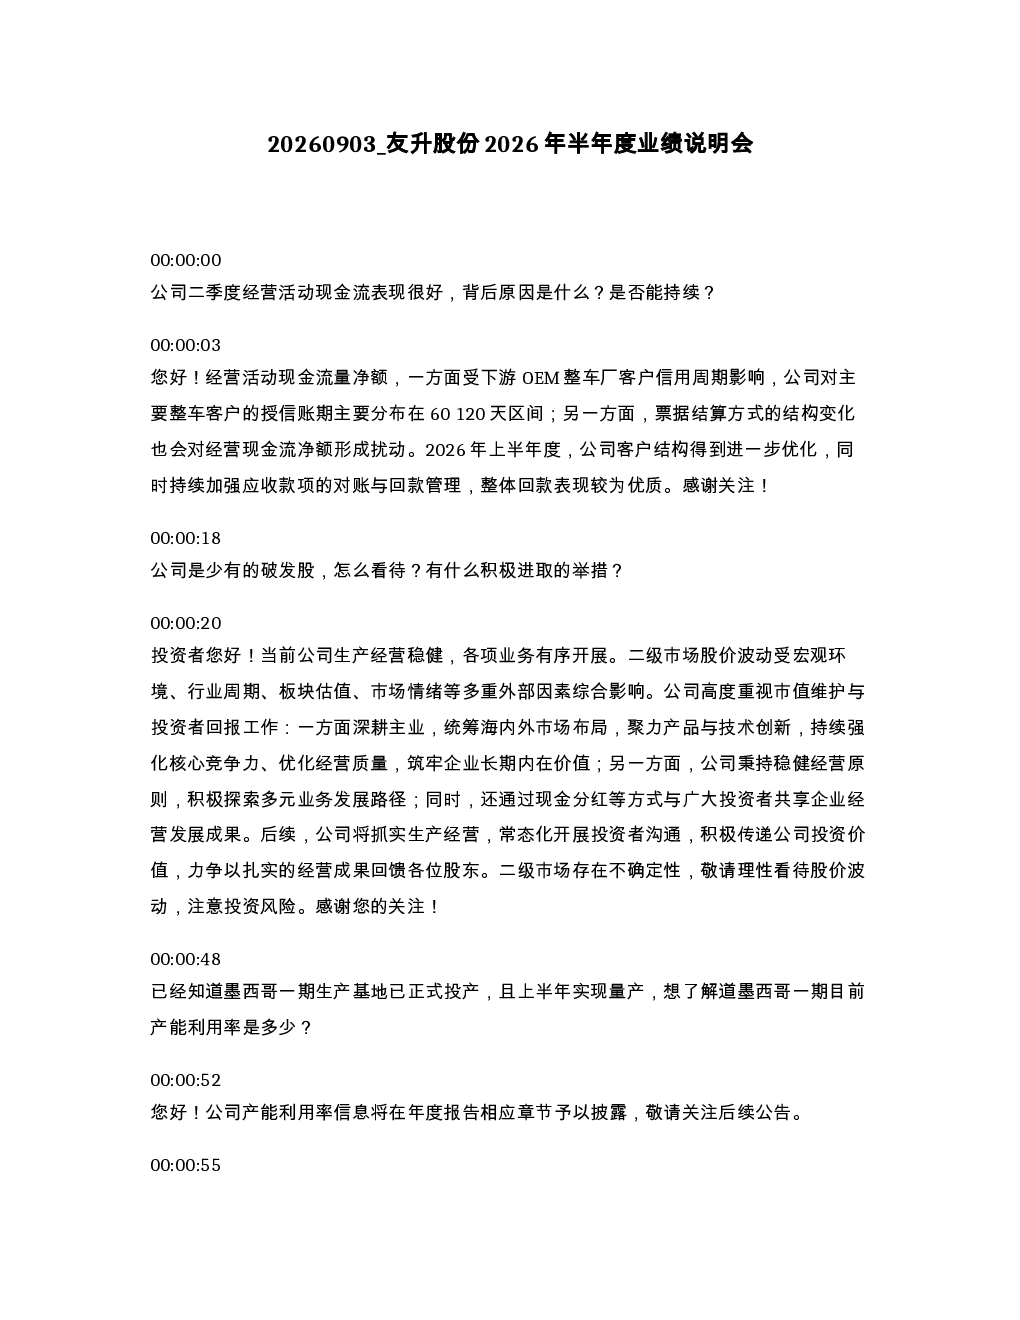
二季度公司经营活动现金流表现良好,主要得益于下游OEM整车厂信用周期(授信账期60-120天)以及票据结算方式结构变化优化,同时公司持续加强应收款项对账与回款管理,整体回款表现优质。公司股价破发受宏观环境、行业周期、板块估值、市场情绪等多重因素影响,积极维护市值与投资者回报:深耕主业、优化经营质量、探索多元业务发展、通过现金分红与投资者共享成果,并常态化开展投资者沟通。境外营业收入同比增长58.93%,境外毛利同比增长63.30%,毛利率维持在46%的高位水平。墨西哥、保加利亚生产基地有序推进,土耳其生产基地前期筹备有序开展。2026年上半年营收增速平缓但净利润保持较快增长,公司高度重视投资者回报,坚持兼顾股东回报与可持续发展,2025年度分红方案为每10股派发现金红利8.30元(含税)。
汽车行业赛道发展趋势如何?
汽车行业赛道发展趋势呈现多元化发展态势,新能源汽车市场竞争加剧,传统汽车行业面临转型压力。公司通过价格联动机制传导原材料涨价压力,持续推进铝合金轻量化技术迭代,优化产品结构、精益生产降本增效,以及供应链整合等方式对冲原料上涨影响。境外市场表现亮眼,墨西哥、保加利亚生产基地有序推进,土耳其生产基地前期筹备有序开展,预计2027年具备交付能力。公司在手定点储备充足,将持续推进海内外项目落地,积极应对行业变化。
报告重点分析了哪些方向?
报告重点分析了公司经营活动现金流表现、破发股原因及举措、墨西哥生产基地产能、成本控制措施、割草机器人商业化规划、境外业务进展以及业绩增长与投资者回报规划。其中,经营活动现金流表现良好,破发股原因及举措明确,成本控制措施有效,境外业务进展顺利,割草机器人项目尚处研发阶段,业绩增长稳健,投资者回报规划清晰,展现了公司稳健的经营策略和可持续发展能力。
当前市场对友升股份的判断是什么?
当前市场对友升股份的判断主要关注公司经营活动现金流表现、破发股原因及举措、境外业务进展和业绩增长与投资者回报规划。公司二季度经营活动现金流表现良好,境外市场表现亮眼,净利润保持较快增长,投资者回报规划清晰,展现了公司稳健的经营策略和可持续发展能力。但股价破发现象受宏观环境、行业周期、板块估值、市场情绪等多重因素影响,需要持续关注公司经营策略和市场变化。
研报提示了哪些风险?
研报提示的风险主要集中在原材料价格上涨带来的经营压力、新能源汽车市场竞争加剧对营收增速的影响、割草机器人项目商业化落地的不确定性以及宏观经济环境变化对行业的影响。公司通过价格联动机制传导原材料涨价压力,持续推进铝合金轻量化技术迭代,优化产品结构、精益生产降本增效,以及供应链整合等方式对冲原料上涨影响。同时,公司高度重视投资者回报,坚持兼顾股东回报与可持续发展,2025年度分红方案为每10股派发现金红利8.30元(含税),积极应对潜在风险。