猜你想问
映恩生物-B最新研报核心内容是什么?
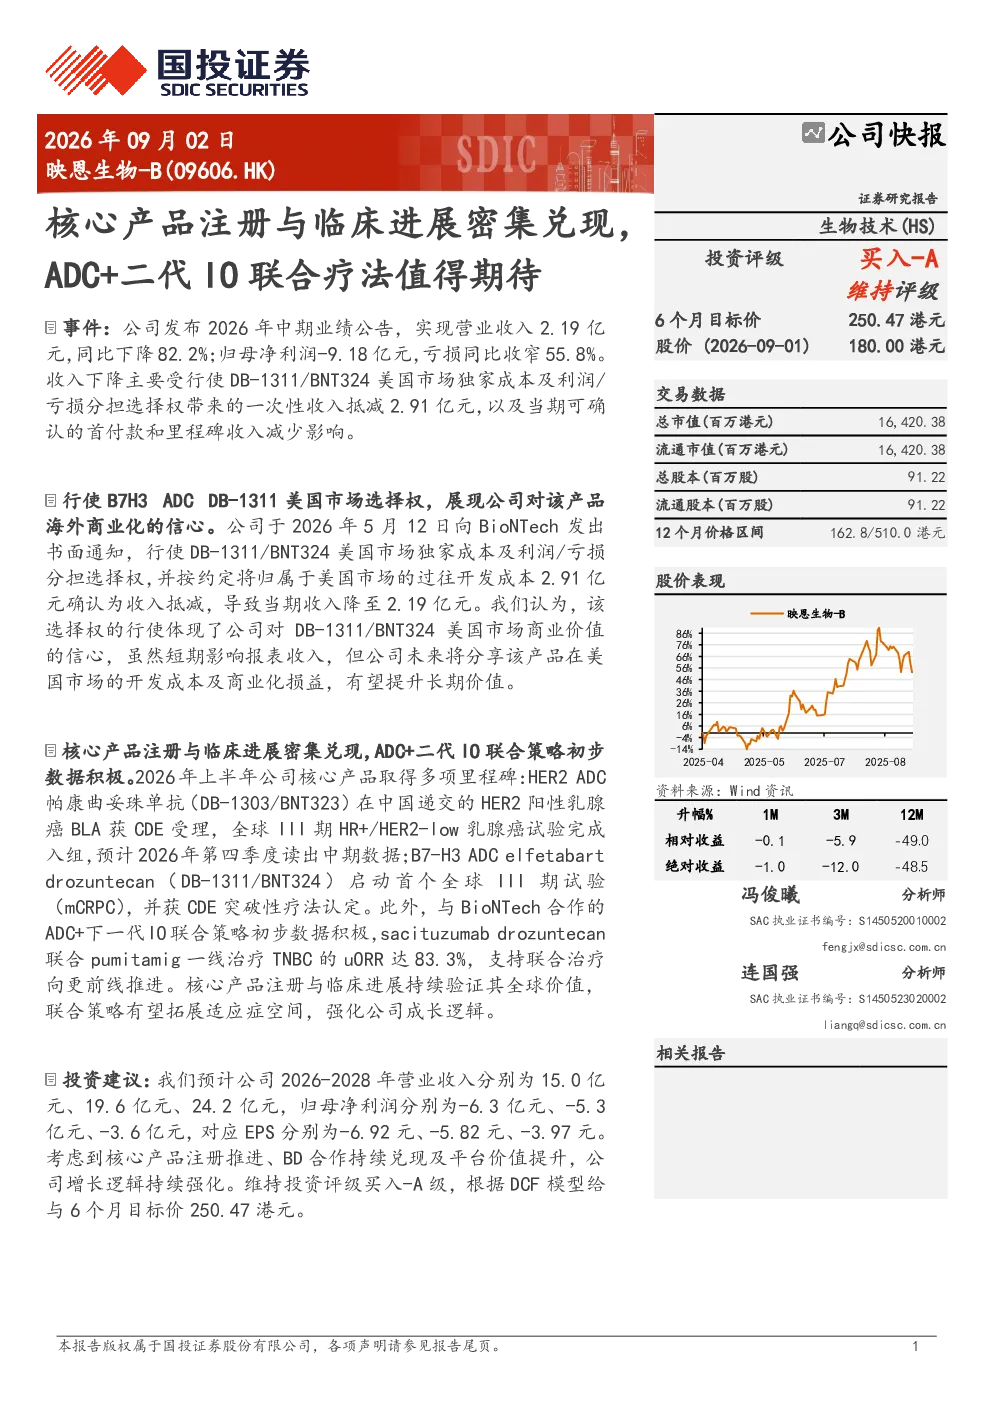
映恩生物-B最新研报显示,公司2026年中期业绩受美国市场选择权行使及首付款减少影响,收入同比下降82.2%至2.19亿元,但核心产品DB-1311/BNT324在美国市场的选择权行使体现了公司对其商业价值的信心。核心产品DB-1303/BNT323在中国递交HER2阳性乳腺癌BLA获CDE受理,全球III期HR+/HER2-low乳腺癌试验完成入组;DB-1311/BNT324启动首个全球III期试验(mCRPC),获CDE突破性疗法认定。与BioNTech合作的ADC+下一代IO联合策略初步数据积极,sacituzumab drozuntecan联合pumitamig一线治疗TNBC的uORR达83.3%。公司预计2026-2028年营业收入分别为15.0亿元、19.6亿元、24.2亿元,归母净利润分别为-6.3亿元、-5.3亿元、-3.6亿元。
ADC药物赛道发展趋势如何?
ADC药物赛道持续快速发展,技术迭代加速,二代ADC产品在疗效和安全性上显著提升。联合疗法成为新趋势,ADC与免疫检查点抑制剂、T细胞疗法等联合应用展现出更优临床效果。国内企业研发投入加大,多款产品进入临床后期阶段,商业化进程加速。政策端对创新药支持力度增强,突破性疗法认定等政策加速产品获批。市场竞争激烈,但头部企业凭借技术积累和临床数据优势,有望在市场格局中占据有利地位。
研报重点分析了映恩生物的哪些方面?
研报重点分析了映恩生物核心产品的临床与注册进展,包括DB-1303/BNT323在中国递交BLA、全球III期试验完成入组,以及DB-1311/BNT324启动全球III期试验并获CDE突破性疗法认定。同时关注了公司ADC+下一代IO联合策略的初步数据,如sacituzumab drozuntecan联合pumitamig一线治疗TNBC的uORR达83.3%。此外,研报还分析了公司业绩表现、未来财务预测及投资评级,指出尽管短期业绩承压,但核心产品进展密集兑现,长期价值有望提升。
当前ADC药物市场现状如何?
当前ADC药物市场呈现高景气度,市场规模持续扩大,竞争格局日趋激烈。头部企业如强生、罗氏、默沙东等凭借产品线和商业化能力保持领先,国内企业如映恩生物、荣昌生物、康宁杰瑞等通过技术突破和临床进展逐步提升市场份额。产品管线丰富度成为关键竞争要素,多靶点、多机制的创新ADC产品不断涌现。临床需求旺盛,HER2、B7-H3等靶点成为研发热点,联合疗法成为新的增长点。政策环境利好创新药发展,加速产品上市进程。
研报提示了哪些风险?
研报提示映恩生物面临的主要风险包括核心产品临床数据或注册进展不及预期,可能影响产品商业化进程和市场认可度。此外,DB-1311/BNT324在美国市场的成本及损益分成协议后续执行存在不确定性,可能影响公司财务表现。市场竞争加剧也可能对产品定价和市场份额产生负面影响。研发管线较长,部分产品临床进展存在不确定性,可能影响公司整体发展前景。