猜你想问
预售制度改革对房企有何影响?
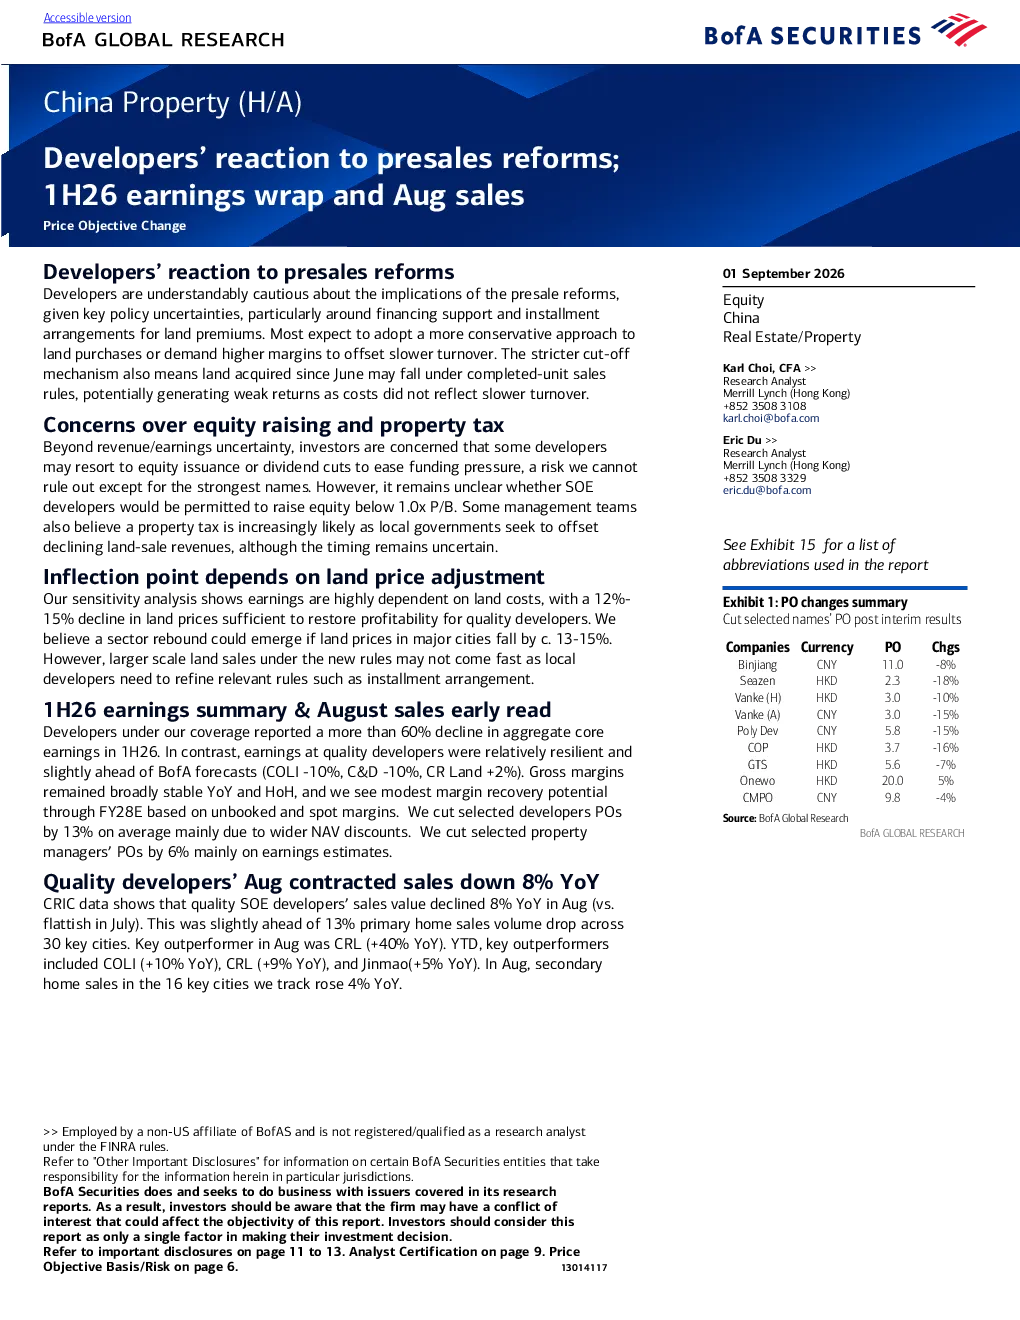
预售制度改革下,开发商对2026年9月1日实施的规则持谨慎态度,尤其关注土地溢价融资支持和分期付款安排的不确定性。预计开发商将采取更保守的土地购买策略,或要求更高的利润率以弥补销售速度放缓。更严格的截止机制可能导致自六月以来获取的土地适用已完工单元销售规则,从而因成本未反映销售速度放缓而降低回报。
中国房地产行业未来发展趋势如何?
行业拐点高度依赖于土地成本调整,敏感性分析表明,土地价格下降12%至15%足以让优质开发商恢复盈利。若主要城市的土地价格下跌约13%-15%,行业可能迎来复苏。但新规则下,更大规模的土地销售可能不会迅速到来,本地开发商需要完善相关规则,例如分期付款安排。
研报重点分析了哪些方面?
研报重点分析了开发商对预售制度改革的反应、融资公平及房产税的担忧、地价调整对行业收益的影响、2026年第一季度财报总结及八月销售数据、优质开发商按年合同销售额变化、物业管理公司估值调整等关键方面。
当前房地产市场现状如何判断?
2026年第一季度(1H26),覆盖的开发商总核心盈利下降超过60%,但优质开发商的盈利表现相对稳健。CRIC数据显示,优质SOE开发商的销售额同比8%下降,略低于30个重点城市新房销售量13%的同比降幅。8月二手房销售量同比上涨4%,显示市场存在结构性分化。
研报提示了哪些风险?
研报提示的风险包括开发商可能通过股权发行或削减股息缓解融资压力,国有企业开发商股权融资的公平性问题,房地产税的可能性增大,以及资产处置风险较高。此外,分析师平均下调了部分开发商和物业管理公司的持股比例,主要基于盈利预测和NAV折让扩大等因素。
你可能感兴趣
中国(H/A)银行业2026年上半年报告
金融美银证券2026-08-31
建材行业A/H建材龙头2020年年报及2021年一季报总结:压力测试与逻辑攻防转换
建筑建材国泰君安证券2021-05-09
建材行业A/H建材龙头2021年三季报总结:逻辑验证与再探寻找领先身位企业
建筑建材国泰君安证券2021-11-04
建材行业A/H建材龙头2019年中报总结:景气分层与逻辑演进
建筑建材国泰君安证券2019-09-06
建材行业A/H建材龙头2021年三季报总结:逻辑验证与再探,寻找领先身位企业
建筑建材国泰君安证券2021-11-04
建材行业A/H 建材龙头2020年中报总结:涨价弹性与成长选择
建筑建材国泰君安证券2020-09-03
建筑施工行业2026年上半年信用风险总结及展望(2026年8月)
建筑建材联合资信评估2026-09-01
2026年1H26/2Q26中国软件(H/A)混合业绩;AI需求强劲;增长韧性缓解AI扰动担忧
信息技术美银证券2026-09-01
中泰地产2026年8月百强房企销售及市场解读
未知机构2026-08-31
淡季不淡,关注“量增向价升”传导能力:TOP100房企2026年8月销售数据点评
房地产国泰海通证券2026-09-01