猜你想问
这份研报主要分析了什么内容?
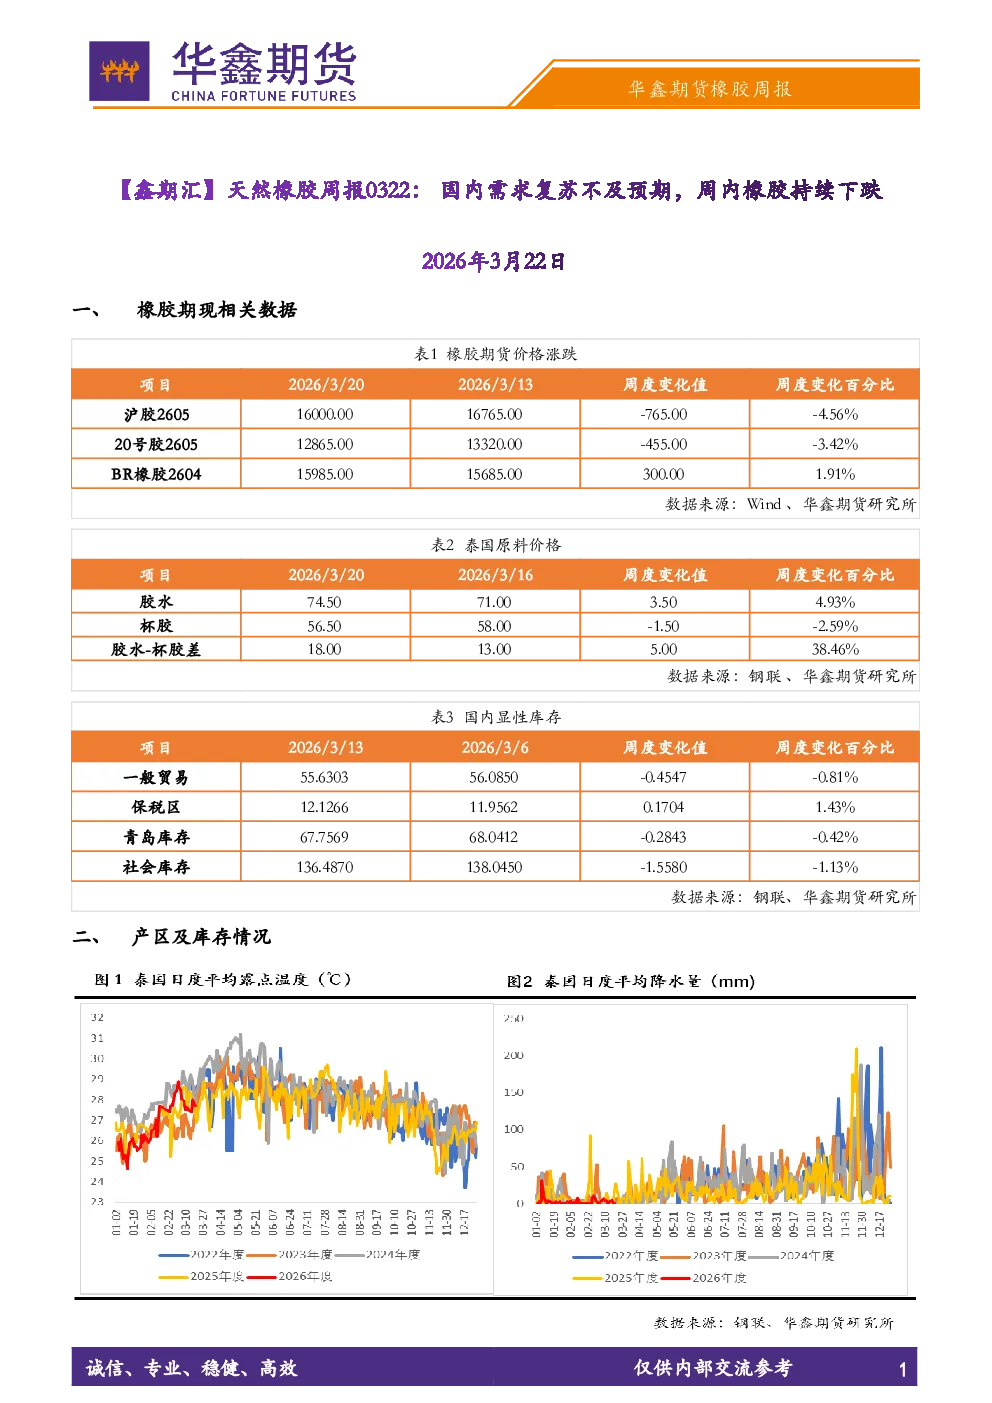
这份研报分析了天然橡胶市场的最新走势,重点关注了国内需求复苏不及预期的情况。报告指出,本周橡胶市场走势分化,BR橡胶受中东冲突影响重心上移,而RU及NR橡胶价格明显下跌。报告还详细分析了东南亚主产区的割胶情况和天气影响,以及国内产区开始试割、新胶上市量少、市场主要依赖进口胶和老胶库存的情况。此外,报告探讨了国内需求复苏缓慢,轮胎开工率回升但仍低于预期,企业以刚需补库为主,以及库存方面国内天胶连续两周去库但拐点特征需继续验证的情况。最后,报告分析了基差及价差图,指出RU-BR价差倒挂压制替代需求,对天胶形成小幅带动。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势方面,报告认为随着云南产区试割推进和海南临近开割,国内新胶上市预期升温,供应端压力逐步显现。此外,非洲胶零关税政策(5月1日落地)将导致低价进口货源冲击,市场提前反应持续利空计价。短期BR橡胶受丁二烯成本支撑,RU-BR价差倒挂压制替代需求,对天胶形成小幅带动。综合来看,天然橡胶行业短期内可能面临供应压力和需求复苏不及预期的双重挑战。
研报重点分析了哪些方向?
研报重点分析了橡胶期现相关数据及产区库存情况,基差及价差图,以及分析及展望。在橡胶期现数据方面,报告详细分析了BR、RU及NR橡胶的价格走势、成交量变化以及多空双方的操作。在产区库存方面,报告指出东南亚主产区天气总体有利于割胶作业,泰国东北部和北部产区已停割,南部产区逐步停割,国内产区开始试割,新胶上市量少,市场主要依赖进口胶和老胶库存,但供应压力预期增强。在基差及价差图方面,报告提到RU-BR价差倒挂压制替代需求,对天胶形成小幅带动。在分析及展望方面,报告认为胶价难有趋势性反转,大概率维持低位区间震荡。
当前市场现状如何判断?
当前市场现状判断方面,报告指出橡胶市场走势分化,BR橡胶受中东冲突影响重心上移,而RU及NR橡胶价格明显下跌。国内需求复苏缓慢,轮胎开工率回升但仍低于预期,企业以刚需补库为主。库存方面,国内天胶连续两周去库,但拐点特征需继续验证。供应端,随着云南产区试割推进和海南临近开割,国内新胶上市预期升温,供应压力逐步显现。非洲胶零关税政策将导致低价进口货源冲击,市场提前反应持续利空计价。综合来看,当前市场面临需求复苏不及预期、供应压力逐步显现以及进口胶冲击等多重因素影响,胶价可能维持低位区间震荡。
研报中有哪些风险提示?
研报中的风险提示主要集中在以下几个方面:首先,国内需求复苏缓慢,轮胎开工率回升但仍低于预期,企业以刚需补库为主,这可能影响橡胶价格的上涨空间。其次,随着云南产区试割推进和海南临近开割,国内新胶上市预期升温,供应端压力逐步显现,这可能对橡胶价格形成下行压力。此外,非洲胶零关税政策(5月1日落地)将导致低价进口货源冲击,市场提前反应持续利空计价,这也可能对橡胶价格形成不利影响。最后,BR橡胶受丁二烯成本支撑,RU-BR价差倒挂压制替代需求,对天胶形成小幅带动,这也需要关注其对市场的影响。综合来看,投资者需要关注需求复苏、供应压力、进口胶冲击以及基差价差等多重因素对橡胶价格的影响。