猜你想问
本周权益因子表现如何?
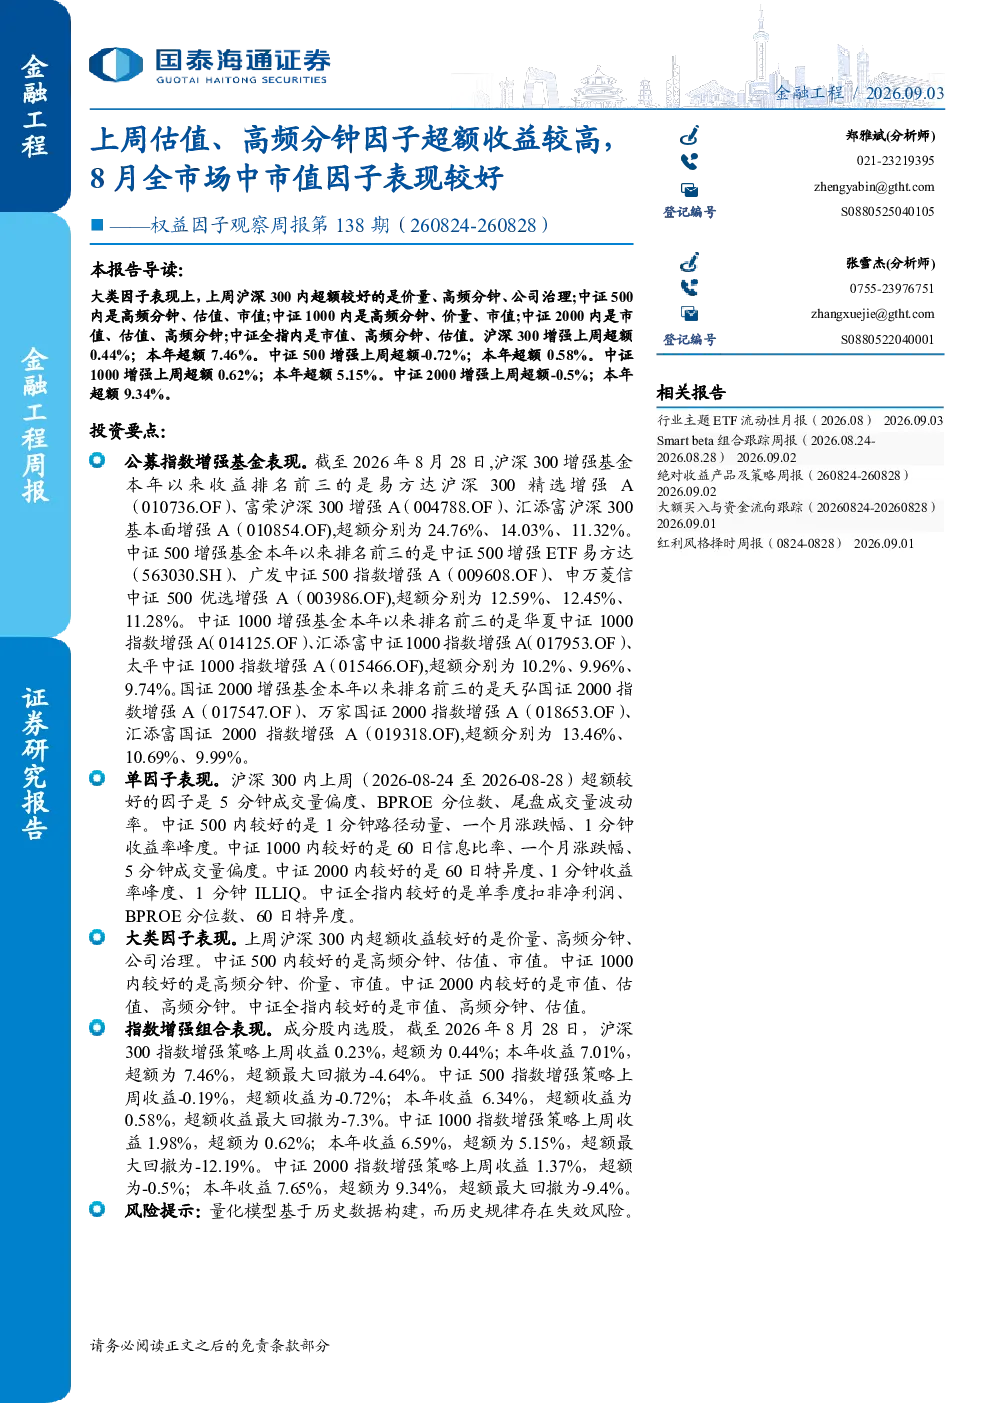
本周沪深300、中证500、中证1000、中证2000及中证全指中,高频分钟因子表现突出,成为超额收益的重要来源。市值因子在多个指数中持续占优,显示出其稳定的选股能力。此外,公司治理因子在沪深300中表现良好,对价值投资有积极影响。
化工行业未来发展趋势如何?
报告未涉及化工行业具体分析,无法提供行业发展趋势信息。建议关注行业政策变化、技术革新及市场需求动态,以把握行业长期发展机遇。
报告重点分析了哪些因子?
报告重点分析了高频分钟、市值、估值、价量及公司治理等大类因子表现。其中高频分钟因子在多个指数池中超额收益显著,市值因子持续表现优异,是选股的重要参考。
当前市场状况如何判断?
报告显示,上周市场整体表现分化,不同指数增强策略超额收益差异明显。高频分钟和市值因子表现相对稳定,但需关注市场环境变化对因子表现的影响。
投资量化策略需注意哪些风险?
量化模型基于历史数据构建,历史规律存在失效风险。投资时需注意模型适应性、市场环境变化及回撤控制,建议结合多维度信息进行综合判断,避免单一模型依赖。
你可能感兴趣
权益因子观察周报第137期(260817-260821):上周分析师超预期因子超额收益较高,全市场中市值因子表现较好
金融国泰海通证券2026-08-25
权益因子观察周报第100期:上月估值因子超额收益回撤较大,本周高频分钟、价量因子表现较好
国泰君安证券2024-11-04
权益因子观察周报第139期(260831-260904):上周市值因子表现较好,分析师超预期因子超额收益较高
金融国泰海通证券2026-09-08
权益因子观察周报第86期:本周市值、估值、分析师因子表现较好,指数增强策略超额收益均较高
国泰君安证券2024-05-12
权益因子观察周报第136期:上周成长、分析师因子超额收益较好,不同股票池市值因子表现分化
金融国泰海通证券2026-08-20
权益因子观察周报第88期:本周估值、盈利因子表现较好,各指数增强策略超额收益均较高
国泰君安证券2024-06-09
权益因子观察周报第93期:本周小市值风格继续占优,高频分钟、分析师超预期类因子表现较好
国泰君安证券2024-08-04
权益因子观察周报第64期:小市值风格表现不佳,估值因子超额收益较好
国泰君安证券2023-09-19
权益因子观察周报第92期:本周小市值风格占优,高频分钟、价量类因子表现较好
国泰君安证券2024-07-28
权益因子观察周报第60期:中证800内北向、市值因子超额收益较好,全市场内因子表现不佳
国泰君安证券2023-08-07