猜你想问
这份塑料日报的核心内容是什么?
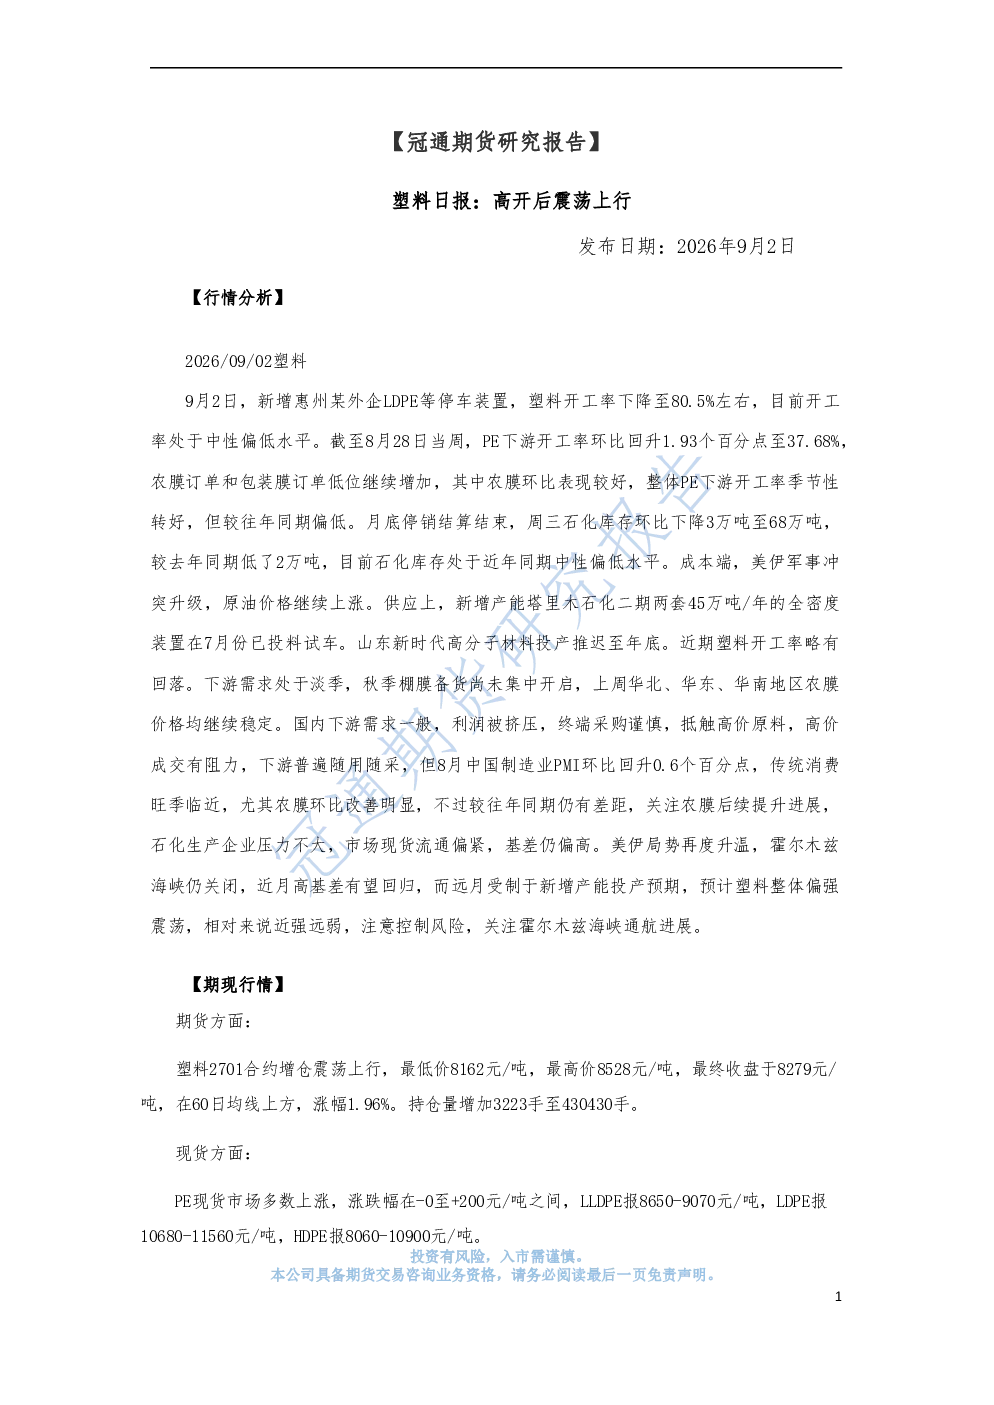
这份塑料日报分析了塑料市场的供应端、需求端、库存与成本以及市场情绪。供应端方面,惠州某外企LDPE等装置停车导致塑料开工率下降至80.5%。需求端方面,PE下游开工率环比回升1.93个百分点至37.68%,农膜和包装膜订单低位增加。库存与成本方面,石化库存环比下降3万吨至68万吨,处于近年同期中性偏低水平。市场情绪方面,下游需求一般,终端采购谨慎。
塑料行业未来发展趋势如何?
塑料行业未来发展趋势预计整体偏强震荡,近强远弱。近月高基差有望回归,但远月受新增产能投产预期影响。供应端方面,塔里木石化二期两套45万吨/年全密度装置已投料试车,山东新时代高分子材料投产推迟至年底。需求端方面,传统消费旺季临近,但农膜环比改善明显但较往年仍有差距,需关注后续提升进展。
报告重点分析了哪些方向?
报告重点分析了塑料市场的供应、需求、库存、成本和市场情绪。供应端关注装置停车和新增产能影响;需求端关注PE下游开工率和农膜订单情况;库存与成本端分析了石化库存和乙烯价格变动;市场情绪端关注下游采购行为和制造业PMI变化。
当前塑料市场现状如何判断?
当前塑料市场现状表现为高开后震荡上行。期货方面,塑料2701合约增仓震荡上行,收盘于8279元/吨,涨幅1.96%,持仓量增加3223手。现货方面,PE现货市场多数上涨,涨跌幅在-0至+200元/吨之间,LLDPE、LDPE、HDPE价格均有不同程度的上涨。但下游需求一般,利润被挤压,终端采购谨慎。
这份研报有哪些风险提示?
这份研报提示需关注霍尔木兹海峡通航进展,该地区的军事冲突升级可能影响原油价格和乙烯价格。此外,需注意控制风险,因为塑料市场整体偏强震荡,近强远弱,且新增产能投产预期可能带来压力。下游需求虽有改善但较往年仍有差距,需关注后续提升进展。
你可能感兴趣
塑料日报:高开后震荡上行
冠通期货2026-03-19
塑料日报:高开后震荡上行
冠通期货2026-07-09
塑料日报:高开后震荡上行
冠通期货2026-04-07
塑料日报:高开后震荡上行
冠通期货2026-08-28
塑料日报:低开后震荡上行
冠通期货2026-05-28
塑料日报:低开后震荡上行
冠通期货2026-07-29
塑料日报:低开后震荡上行
冠通期货2026-04-09
塑料日报:高开后震荡运行
冠通期货2026-03-27
塑料日报:高开后震荡运行
冠通期货2026-03-12
塑料日报:高开后震荡下行
冠通期货2026-04-10