你可能感兴趣
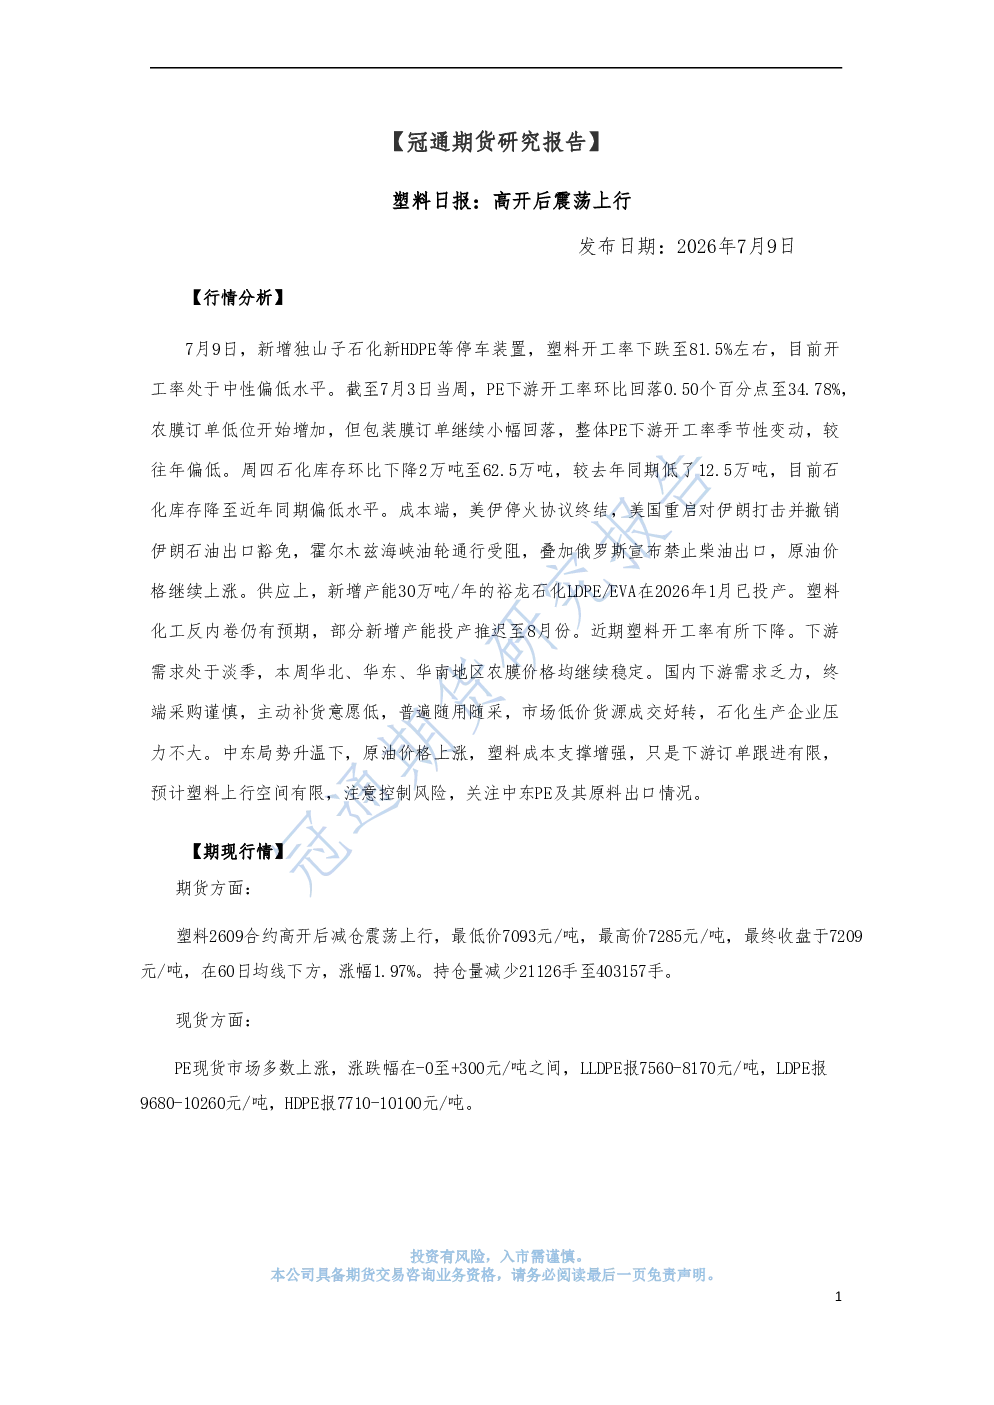
塑料日报:高开后震荡上行
冠通期货2026-04-07
塑料日报:高开后震荡上行
冠通期货2026-03-19
塑料日报:高开后震荡上行
冠通期货2026-08-28
塑料日报:高开后震荡上行
冠通期货2026-09-02
塑料日报:低开后震荡上行
冠通期货2026-07-29
塑料日报:低开后震荡上行
冠通期货2026-04-09
塑料日报:低开后震荡上行
冠通期货2026-05-28
塑料日报:高开后震荡运行
冠通期货2026-05-20
塑料日报:高开后震荡运行
冠通期货2026-08-18
塑料日报:高开后震荡下行
冠通期货2026-09-15