猜你想问
美芯晟2026年半年度业绩报告核心内容是什么?
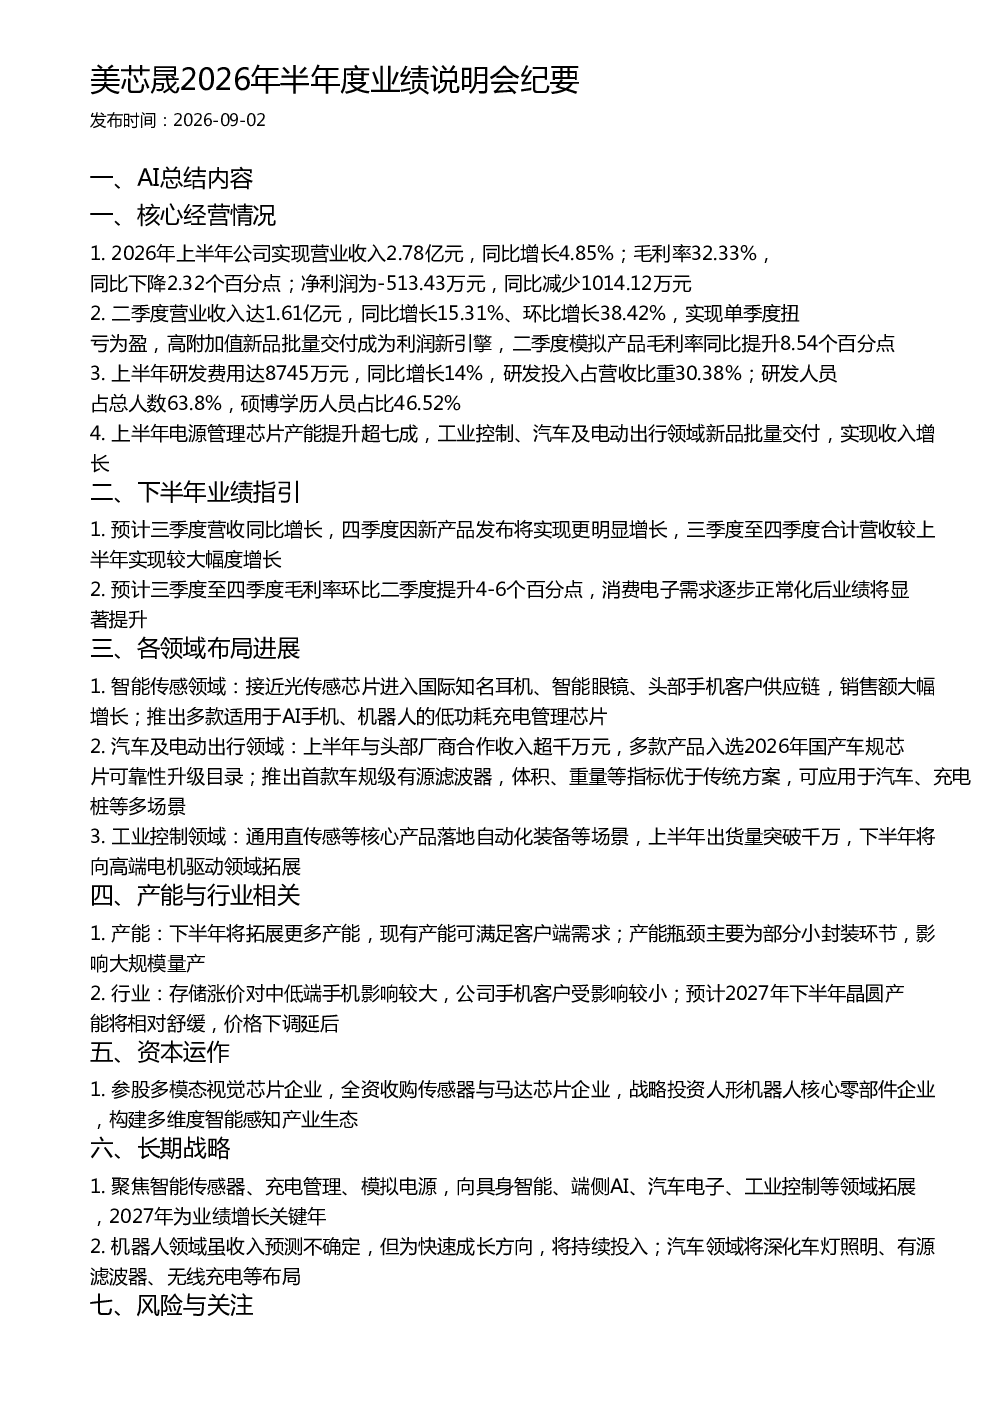
2026年上半年公司实现营业收入2.78亿元,同比增长4.85%,毛利率32.33%,同比下降2.32个百分点;净利润为-513.43万元,同比减少1014.12万元。二季度营业收入达1.61亿元,同比增长15.31%、环比增长38.42%,实现单季度扭亏为盈,高附加值新品批量交付成为利润新引擎,二季度模拟产品毛利率同比提升8.54个百分点。研发费用达8745万元,同比增长14%,研发投入占营收比重30.38%。电源管理芯片产能提升超七成,工业控制、汽车及电动出行领域新品批量交付。
智能传感领域行业发展趋势如何?
智能传感领域销售额大幅增长,光传感芯片进入国际知名耳机、智能眼镜、头部手机客户供应链。公司推出多款适用于AI手机、机器人的低功耗充电管理芯片,推动AI、机器人领域发展。未来智能传感技术将向更高精度、更低功耗、更集成化方向发展,市场需求持续扩大。
报告重点分析了哪些领域?
报告重点分析了智能传感、汽车及电动出行、工业控制领域。智能传感方面,光传感芯片进入国际供应链;汽车及电动出行领域,与头部厂商合作收入超千万元,产品入选国产车规芯片可靠性升级目录;工业控制领域,通用直传感产品出货量突破千万。公司聚焦智能传感器、充电管理、模拟电源,向具身智能、端侧AI、汽车电子、工业控制等领域拓展。
当前市场现状如何?
公司二季度实现单季度扭亏为盈,高附加值新品成为利润新引擎。电源管理芯片产能提升超七成,工业控制、汽车及电动出行领域新品批量交付。下半年预计营收将实现较大幅度增长,毛利率环比提升4-6个百分点。但消费电子需求疲软,存储价格波动对相关业务有影响。
研报提示了哪些风险?
研报提示消费电子需求疲软可能影响业绩,存储价格波动对相关业务有影响。产能紧张,封装环节为产能瓶颈,影响大规模量产。海外客户拓展仍以消费电子为主,车规客户多通过国内零部件厂商合作,存在客户集中度风险。
你可能感兴趣
603778 国晟科技 国晟世安科技股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-09
国晟科技2026年半年度业绩说明会
未知机构2026-09-09
芯碁微装2026年半年度业绩说明会
未知机构2026-09-14
东芯股份2026年半年度业绩暨现金分红说明会
未知机构2026-09-03
东吴电子 芯碁微装2026年半年度业绩说明会
未知机构2026-08-26
美思德2026年半年度业绩说明会
未知机构2026-09-15
曲美家居2026年半年度业绩说明会
未知机构2026-09-14
美埃科技2026年半年度业绩说明会
未知机构2026-08-31
金杯电工2026年半年度业绩说明会核心纪要
未知机构2026-07-31
新天绿能2026年半年度业绩说明会纪要
未知机构2026-09-03