猜你想问
华光环能2026年半年度业绩报告核心内容有哪些?
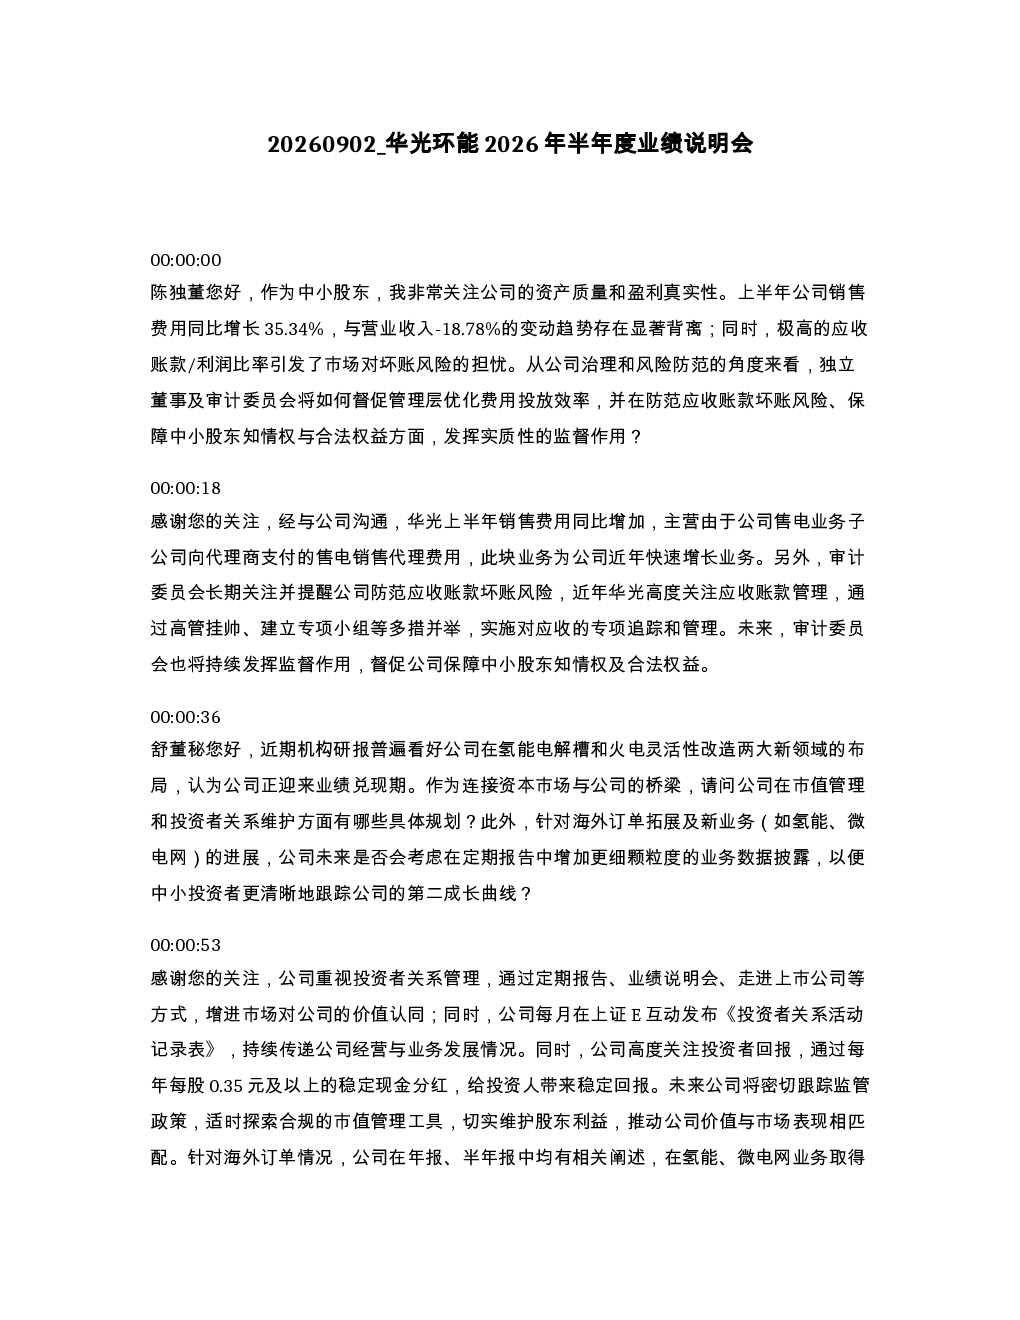
华光环能2026年半年度业绩报告显示销售费用同比增长35.34%而营业收入下降18.78%存在显著背离;应收账款\/利润比率高引发坏账风险担忧;经营活动现金流量净额同比大幅下降96.26%主要因采购集中付现装备销售回款滞后导致账面利润但现金流紧张;电站工程收入骤降85.19%市政环保工程下降36.28%环保运营服务收入增长13.54%其中生物质提油产出大增超20%;综合毛利率提升2.75个百分点至22.35%扣非净利润同比增长3.79%体现结构性优化。
华光环能所属赛道行业发展趋势如何?
华光环能所属赛道为节能环保装备与市政环境服务行业整体呈现结构性分化趋势传统热电运营与高端装备制造领域受益于双碳政策持续加码需求稳定增长氢能市政环境服务等第二增长曲线加速布局成为行业新动能但短期内企业普遍面临成本压力与回款挑战华光环能通过产业投资与产业经营双轮驱动巩固传统优势同时推进新兴业务实现梯队化发展。
华光环能报告重点分析了哪些方向?
华光环能报告重点分析了销售费用与营收背离的矛盾现金流压力成因业务板块结构性变化新兴业务商业化进展及战略资源平衡等方向报告指出公司将通过优化费用效率强化回款管理完善客户信用评估等措施缓解当前压力同时聚焦高毛利业务转型推进氢能微电网等新兴业务实现多元化发展。
华光环能当前市场现状如何?
华光环能当前市场现状表现为传统业务板块承压新兴业务尚处培育期整体营收收缩但盈利能力有所优化公司面临的主要挑战包括销售费用高企应收账款风险现金流紧张等机遇则在于氢能市政环境服务等新兴业务的市场潜力以及海外市场的拓展空间。
华光环能研报存在哪些风险提示?
华光环能研报提示的主要风险包括销售费用持续增长可能导致利润下滑应收账款回收困难引发坏账风险现金流紧张可能影响业务扩张能力新兴业务商业化落地存在不确定性政策变动可能影响火电灵活性改造及微电网业务发展等风险需持续关注公司应对措施。
你可能感兴趣
华电新能 600930 2026年半年度业绩说明会
未知机构2026-09-07
华电新能2026年半年度业绩说明会纪要
未知机构2026-09-08
诺诚健华2026年半年度业绩说明会
未知机构2026-08-25
002907 华森制药 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-11
科华控股2026年半年度业绩说明会
未知机构2026-09-15
华锐精密2026年半年度业绩说明会
未知机构2026-08-25
688281 华秦科技 投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-28
华依科技2026年半年度业绩说明会
未知机构2026-09-07
300492 华图山鼎 2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-11
华达科技2026年半年度业绩说明会
未知机构2026-09-09