猜你想问
东方商社28讲教育行业报告的核心内容是什么?
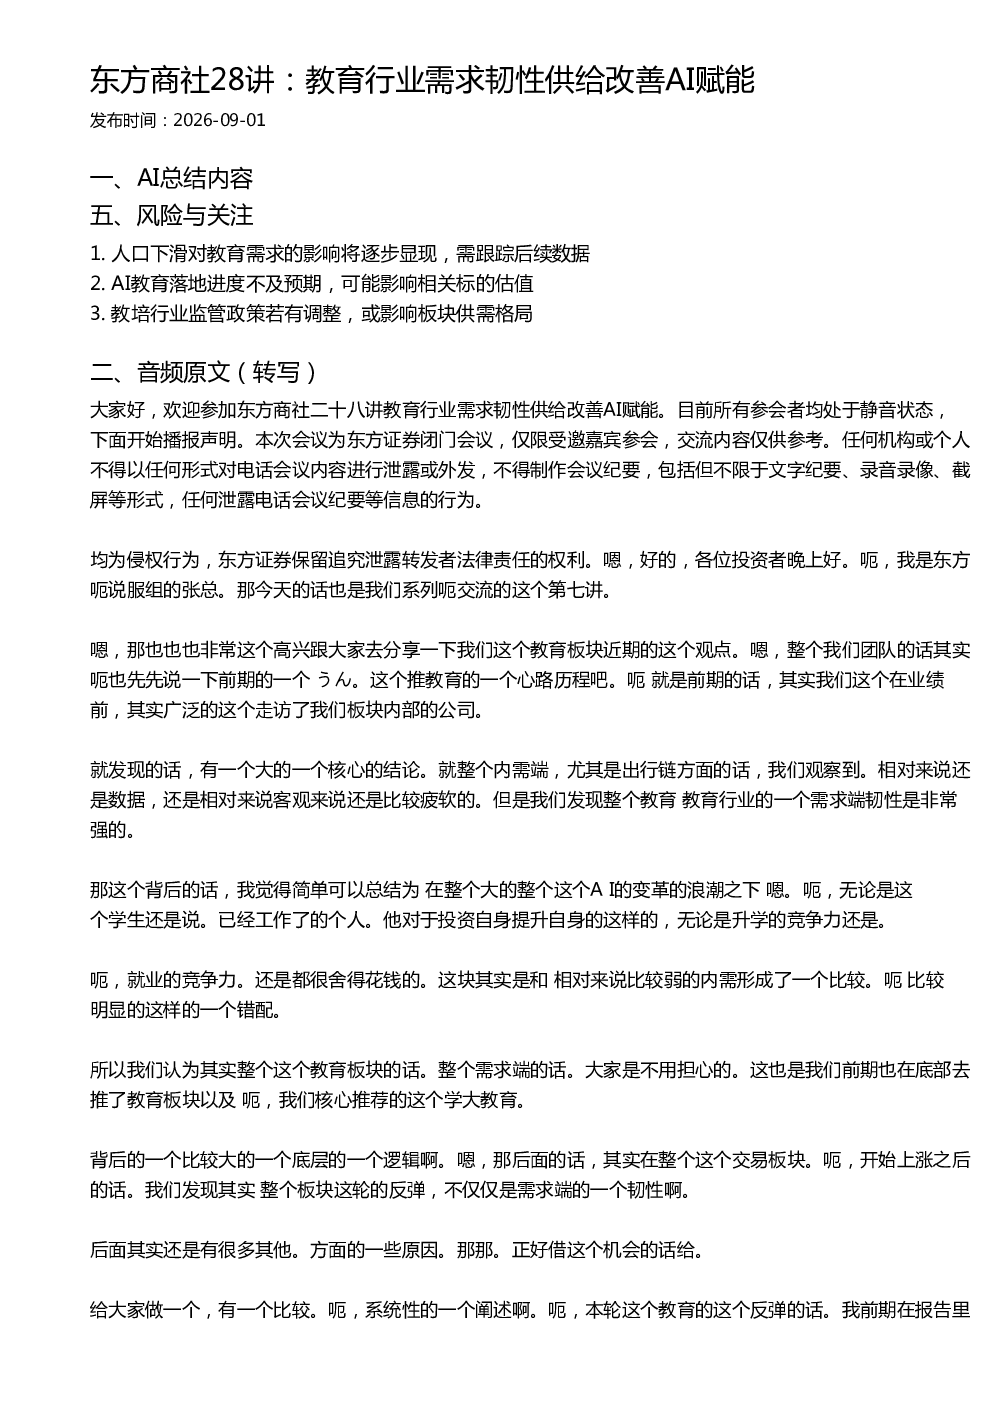
该报告指出教育行业需求端韧性非常强,主要源于AI变革浪潮下学生和在职人员对自身提升的付费意愿强。教育板块需求端分为升学需求和提升就业竞争力需求,两者付费意愿均较强。供给端,2024年是教育行业头部集中的元年,人口下滑对头部公司影响较小,反而促进其全国性布局和市场份额提升。报告强调AI教育是国内AI技术落地较可行的细分方向,多邻国案例表明其提升参培率和付费意愿的效果显著。
教育行业的发展趋势如何?
教育行业正经历供需双重逻辑改善的阶段。需求端,AI变革推动学生和在职人员付费意愿增强,升学和就业竞争力提升需求付费意愿强。供给端,2024年是头部集中的元年,人口下滑反而促进头部公司通过全国性布局和资源重新侧重,实现市场份额逆势提升。AI教育作为细分方向,具备较好的落地前景,有望成为行业新的增长点。
报告重点分析了哪些方向?
报告重点分析了教育行业的供需两端。需求端,聚焦升学和就业竞争力提升需求的付费意愿,以及AI技术如何赋能教育提升参培率和付费意愿。供给端,关注头部公司如何通过全国性布局和资源重新侧重,在人口下滑趋势下实现市场份额提升。此外,报告还探讨了AI教育在国内的落地可行性及效果。
当前教育市场的现状如何判断?
当前教育市场呈现供需双维共振的态势。需求端,受益于AI技术发展,学生和在职人员的付费意愿增强,推动行业需求韧性。供给端,头部公司通过全国性布局和资源优化,市场份额逆势提升。市场风格切换下,教育板块与当前风格适配度高,但受人口和AI叙事影响出现深度回调,筹码结构相对干净。
研报提示了哪些风险?
报告提示了教育板块的几项主要风险:一是人口下滑对教育需求的影响可能逐步显现,需持续跟踪相关数据变化;二是AI教育落地进度若不及预期,可能影响相关标的估值;三是教培行业监管政策若有调整,或对板块供需格局产生不利影响。这些风险需引起关注,但报告未涉及具体投资建议。
你可能感兴趣
国泰海通商社40讲 教育行业需求换挡技术赋能
未知机构2026-08-23
东方商社28讲:拼豆行业情绪消费底层逻辑研究
未知机构2026-09-04
东方商社28讲:酒店行业周期筑底反转在即
未知机构2026-08-31
东方商社28讲:学大教育三重成长逻辑共振高中培训龙头重估
未知机构2026-09-02
东方商社28讲SheinLATR铸壁垒平台拓疆
未知机构2026-09-11
东方商社28讲:韩国消费内需与美妆医美出海景气
未知机构2026-08-28
东方商社28讲毛戈平深耕光影美学彩妆护肤双主线发力
未知机构2026-09-03
东方商社28讲阳台储能蓄电于家如积于渊
未知机构2026-09-07
东方商社28讲绿联科技品牌崛起NAS提速
未知机构2026-09-13
东方商社28讲茶饮出海的远望与痛点会议纪要
未知机构2026-09-14