猜你想问
晶合集成2026年上半年业绩表现如何?
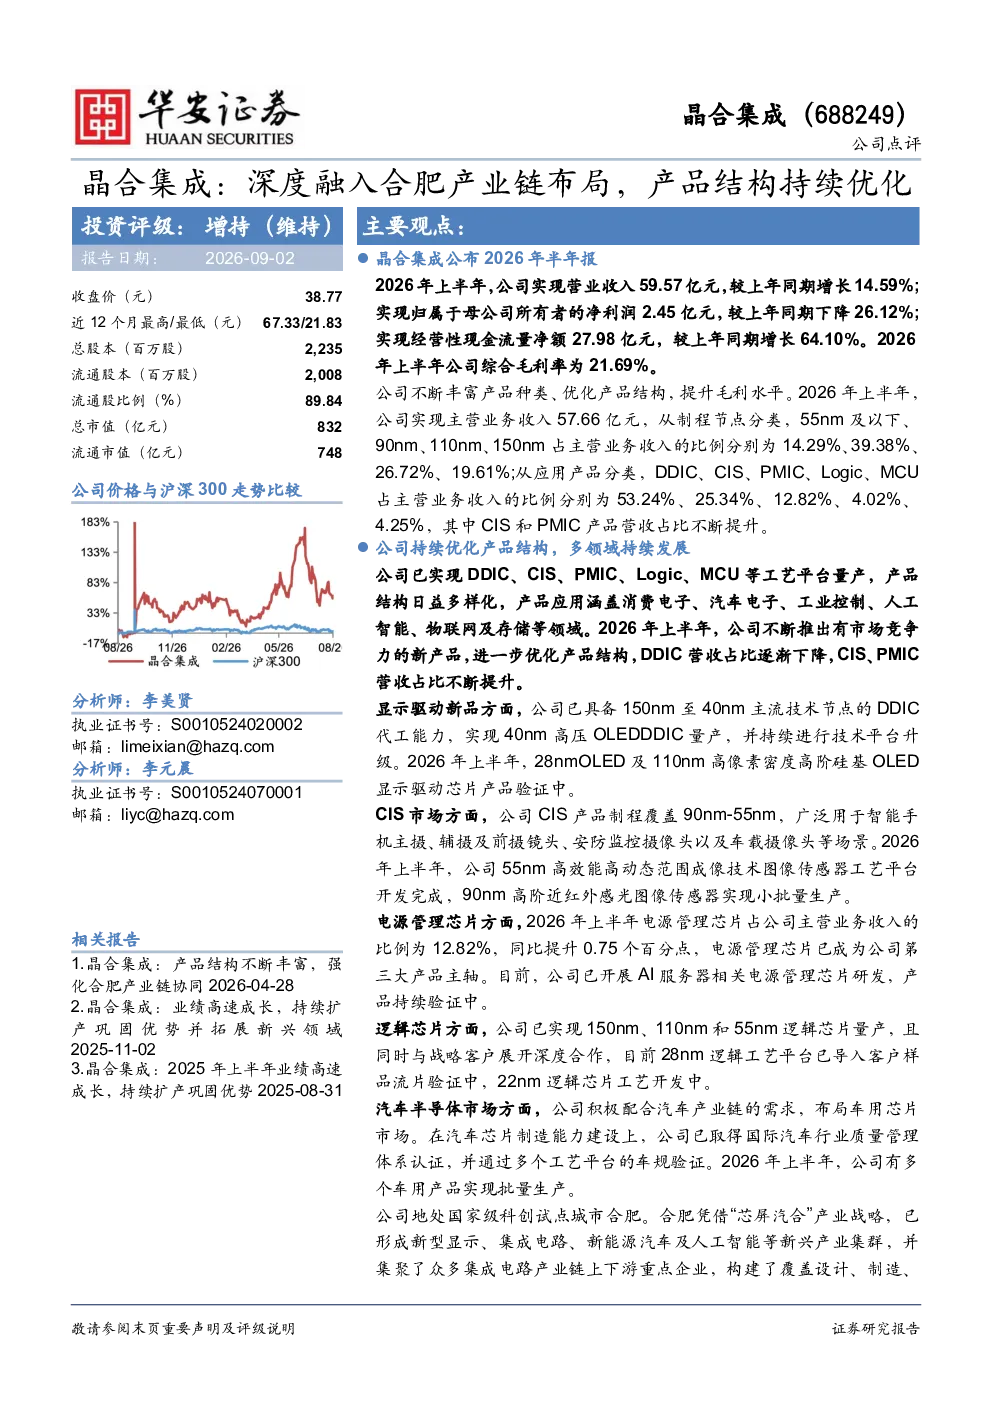
晶合集成2026年上半年实现营业收入59.57亿元,同比增长14.59%;净利润2.45亿元,同比下降26.12%;经营性现金流量净额27.98亿元,同比增长64.10%。公司持续优化产品结构,DDIC营收占比下降,CIS和PMIC营收占比提升。
晶合集成产品应用领域有哪些?
晶合集成产品已实现DDIC、CIS、PMIC、Logic、MCU等工艺平台量产,产品应用涵盖消费电子、汽车电子、工业控制等领域。显示驱动新品方面,公司具备150nm至40nm主流技术节点的DDIC代工能力,并持续进行技术平台升级。CIS市场方面,公司55nm高效能高动态范围成像技术图像传感器工艺平台开发完成。电源管理芯片已成为公司第三大产品主轴,并开展AI服务器相关电源管理芯片研发。逻辑芯片方面,28nm逻辑工艺平台已导入客户样品流片验证中,22nm逻辑芯片工艺开发中。汽车半导体市场方面,公司已取得国际汽车行业质量管理体系认证,并通过多个工艺平台的车规验证,多个车用产品实现批量生产。
合肥产业链布局对晶合集成有何意义?
晶合集成地处合肥,深度融入合肥产业链布局,提供关键芯片供给,促进产业链协同联动。这种布局有助于公司获取更多资源支持,提升供应链效率,增强市场竞争力,并推动技术创新与产品迭代。
晶合集成未来发展趋势如何?
晶合集成持续优化产品结构,多领域持续发展,显示驱动、CIS、PMIC等产品占比提升,技术平台不断升级。公司预计2026-2028年营业收入分别为122.43亿元、148.89亿元和177.92亿元;归母净利润分别为9.87亿元、13.05亿元和15.51亿元。未来发展方向包括技术制程迭代、产品线拓展及产业链协同深化。
晶合集成面临哪些风险?
晶合集成面临的风险包括技术迭代不及预期、显示驱动芯片需求不及预期、非显示驱动芯片需求不及预期、产业链协同不及预期、更高制程迭代不及预期等。这些风险可能影响公司产品竞争力、市场需求及盈利能力。