猜你想问
北方股份2026年半年度业绩说明会核心内容有哪些?
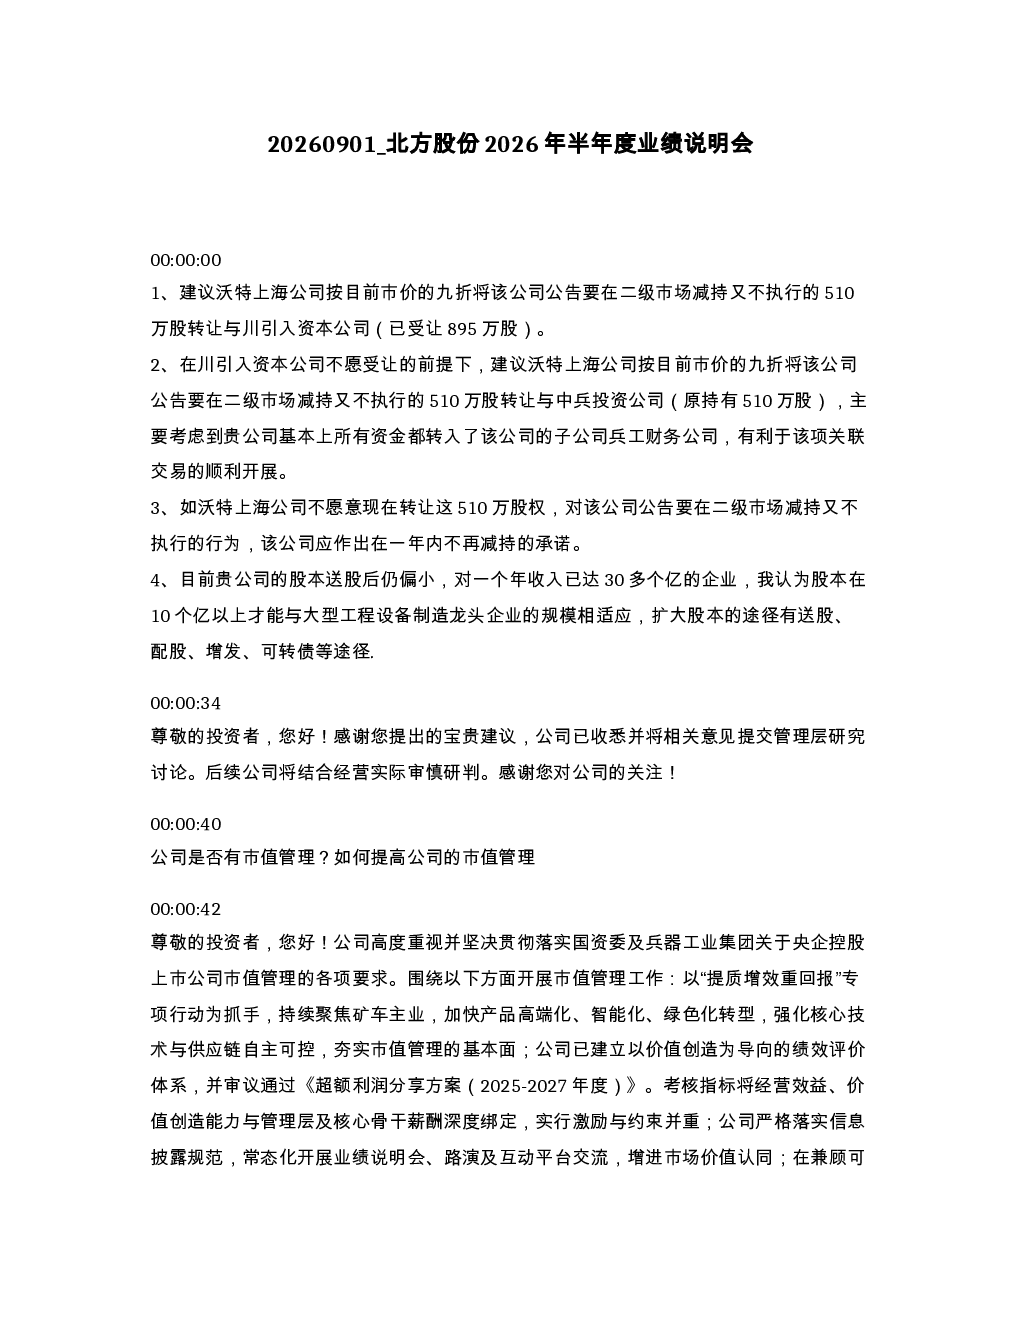
本次说明会聚焦股权减持与市值管理建议,建议沃特上海公司以九折价格转让510万股未执行减持股份给川引入资本公司或中兵投资公司,或承诺一年内不再减持。同时建议通过送股、配股扩大股本至10亿以上。公司落实国资委要求,通过“提质增效重回报”专项行动强化主业,推动产品高端化、智能化、绿色化转型。建立价值创造导向的绩效评价体系,实施《超额利润分享方案(2025-2027)》,将经营效益与高管薪酬深度绑定。上半年已实现目标营收过半,全年销量数据在年报中披露。公司拥有28吨至400吨全谱系非公路矿用自卸车产品体系,持续优化产品矩阵。成都研发中心聚焦智能控制、电控软件、新能源系统等方向,2026年研发投入预算动态安排,重点投向新能源矿用车、无人驾驶等领域。设备更新政策利好老旧矿车替换市场,公司具备全系列产品储备。合同负债同比增长51.64%,主要来自矿用车预付款,公司将通过优化生产排程提升交付效率。
北方股份所属赛道行业发展趋势如何?
北方股份所属非公路矿用自卸车赛道受益于设备更新政策利好,老旧矿车替换市场潜力巨大。公司具备全系列产品储备,可积极把握机遇。行业发展趋势向高端化、智能化、绿色化转型,公司通过“提质增效重回报”专项行动强化主业,推动产品升级。同时,行业面临周期波动、海外贸易环境、汇率波动、原材料价格、供应链稳定性及客户回款节奏等风险,公司通过完善风险管理机制应对。新能源矿用车、无人驾驶、智能网联等领域是行业未来发展方向,公司研发投入预算动态安排,重点投向这些领域。
北方股份报告重点分析了哪些方向?
报告重点分析了股权减持与市值管理建议,建议通过股份转让或承诺不减持优化股权结构,并建议通过送股、配股扩大股本。市值管理方面,公司落实国资委要求,强化主业,推动产品高端化、智能化、绿色化转型,建立价值创造导向的绩效评价体系,实施《超额利润分享方案(2025-2027)》,将经营效益与高管薪酬深度绑定,并严格落实信息披露,常态化开展业绩说明会、路演。经营目标方面,上半年已实现目标营收过半,公司将全力推进全年任务。财务与产品方面,2026上半年产品综合毛利率数据在半年报中披露,公司拥有28吨至400吨全谱系非公路矿用自卸车产品体系,持续优化产品矩阵。研发体系方面,成都研发中心聚焦智能控制、电控软件、新能源系统等方向,与包头本部分工协作,形成完整研发链条,2026年研发投入预算动态安排,重点投向新能源矿用车、无人驾驶等领域。政策机遇方面,设备更新政策利好老旧矿车替换市场,公司具备全系列产品储备。合同负债与交付节奏方面,2026上半年合同负债同比增长51.64%,主要来自矿用车预付款,公司将通过优化生产排程提升交付效率。
北方股份市场现状如何?
北方股份市场现状表现为:产品体系完善,拥有28吨至400吨全谱系非公路矿用自卸车产品,持续优化产品矩阵以改善经营质量。上半年已实现目标营收过半,但全年销量数据需关注年报。合同负债同比增长51.64%,主要来自矿用车预付款,交付周期分化明显,小吨位车型数月交付,大吨位定制化车型周期较长。公司通过优化生产排程、柔性化生产、数字化制造等措施提升交付效率。研发投入预算动态安排,成都研发中心聚焦智能控制、电控软件、新能源系统等方向,与包头本部分工协作,形成完整研发链条。公司具备全系列产品储备,可积极把握设备更新政策利好老旧矿车替换市场的机遇。但需关注行业周期、海外贸易环境、汇率波动、原材料价格、供应链稳定性及客户回款节奏等风险。
北方股份研报有哪些风险提示?
北方股份研报提示的风险包括:行业周期波动可能影响经营业绩;海外贸易环境变化可能带来不确定性;汇率波动可能影响财务报表;原材料价格波动可能增加生产成本;供应链稳定性需持续关注;客户回款节奏可能存在风险。此外,公司上半年研发投入同比下降,但中长期研发力度不会降低,需关注研发投入与产出效率。合同负债同比增长51.64%,主要来自矿用车预付款,需关注交付周期分化及订单按节点交付的保障措施。股价受多重因素影响可能波动,投资者需理性决策。公司将持续传递核心竞争力与长期潜力,但具体增量受资本开支、政策节奏、客户计划及行业景气度影响。