猜你想问
这份研报主要分析了哪些化工品市场趋势?
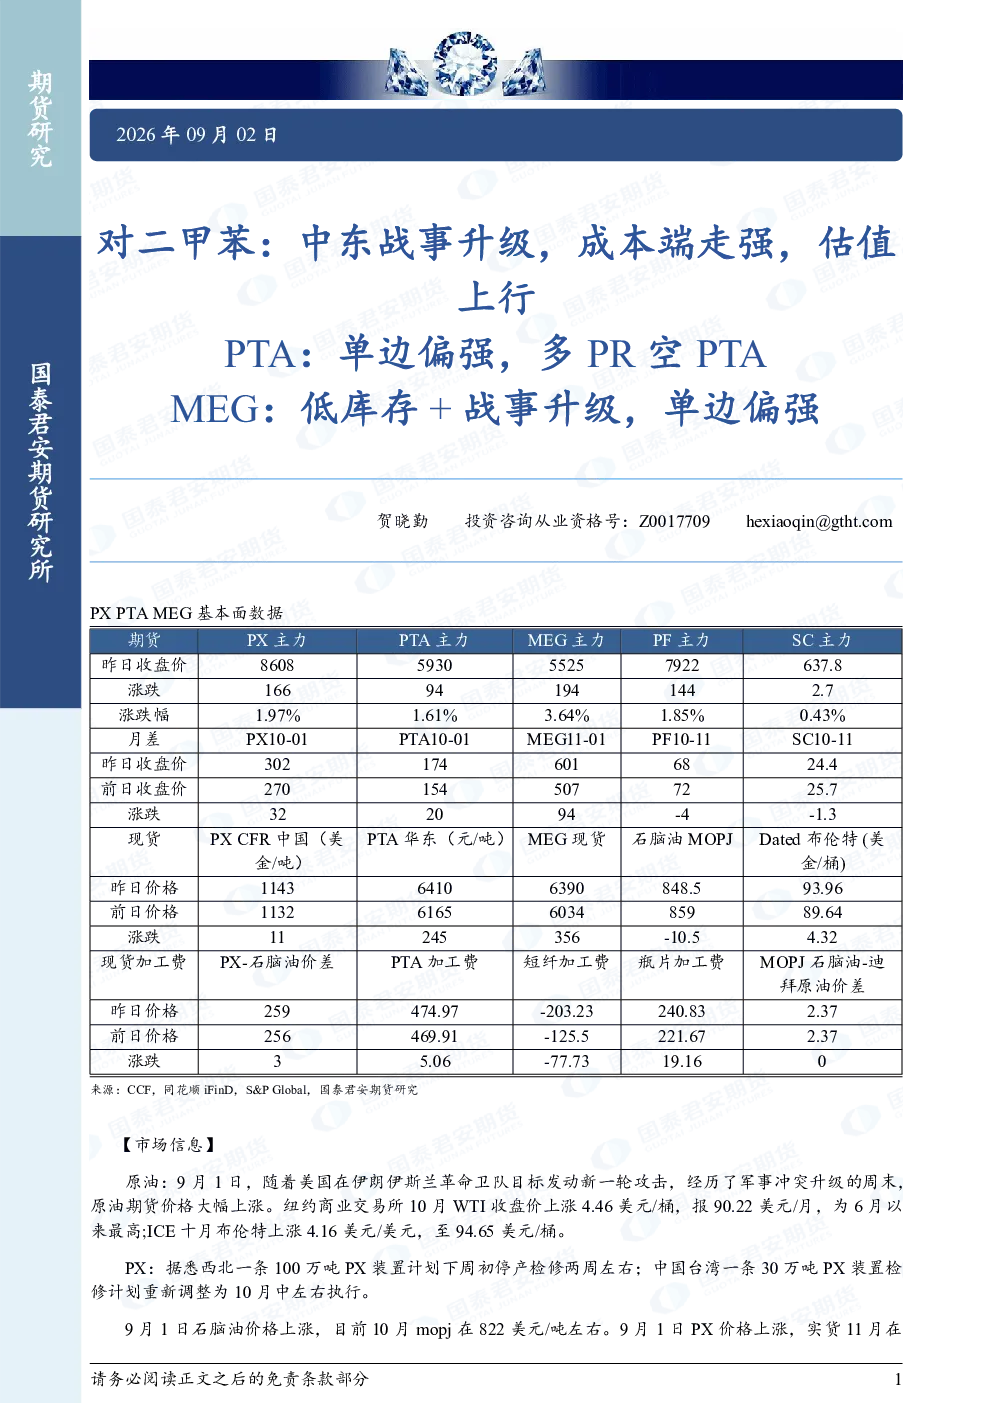
本研报重点分析了对二甲苯(PX)、精对苯二甲酸(PTA)和乙二醇(MEG)的市场趋势。报告指出,由于美伊战事升级推动原油价格上涨,带动PX和PTA成本端走强,两者呈现单边偏强态势。同时,乙二醇市场因低库存和进口受限而单边偏强,但需关注下半月煤制装置重启可能带来的供需变化。
化工品赛道未来发展趋势如何?
化工品赛道整体呈现成本端走强和供应不确定性增加的特点。PX和PTA受原油价格和装置检修影响,价格上行弹性较大。MEG则因库存低位和进口受限而表现强势。聚酯产品方面,瓶片和涤短市场产销分化,整体需求尚可。但需注意,随着装置重启和市场变化,供需关系可能调整,需持续跟踪市场动态。
研报对PTA和MEG的具体分析方向是什么?
研报对PTA的分析聚焦于成本端推动和供应不确定性。报告提到美伊战事导致原油价格上涨,石脑油和PX价格随之上涨,支撑PTA价格。同时,PTA装置重启和检修计划也影响市场供应。MEG方面,报告强调低库存和进口受限是主要支撑因素,但需关注煤制装置重启可能带来的供应增加。月差套利方面,报告建议回避10-1反套,持有PR-TA价差。
当前化工品市场现状如何判断?
当前化工品市场现状表现为成本端走强和供应端受限。原油价格上涨带动PX和PTA成本上涨,两者价格呈现单边偏强。MEG市场因库存创纪录低而表现强势。聚酯产品方面,部分装置减产但产销分化,整体需求尚可。但需注意,市场存在不确定性,如装置重启和战事发展可能影响供需关系。
研报提示哪些市场风险?
研报提示的主要风险包括原油价格波动、装置重启带来的供应增加以及战事升级的不确定性。原油价格波动直接影响PX和PTA的成本端,装置重启可能改变MEG的供需格局。此外,中东战事升级也带来地缘政治风险,可能影响化工品市场情绪和价格波动。需密切关注这些因素变化对市场的影响。
你可能感兴趣
PTA:单边偏强,多PR空PTA;MEG:低库存+战事升级,单边偏强:对二甲苯:中东战事升级,成本端走强,估值上行
国泰君安证券2026-09-03
对二甲苯:中东战事升级,成本端走强,估值上行 PTA:单边偏强,多PR空PTA MEG:低库存+战事升级,单边偏强
国泰君安证券2026-09-03
对二甲苯:中东战事升级,成本端走强,估值上行 PTA:单边偏强,多PR空PTA MEG:低库存+战事升级,单边偏强
国泰君安证券2026-09-02
对二甲苯多PX空PTA;PTA单边偏强,多PR空PTA;MEG低库存及战事升级,单边偏强,正套止盈
国泰君安证券2026-09-04
对二甲苯:多PX空PTA PTA:单边偏强,多PR空PTA MEG:低库存+战事升级,单边偏强,正套止盈
国泰君安证券2026-09-04
对二甲苯偏强震荡市,多PX空PTA;PTA成本支撑,多PR空PTA;MEG库存降至历史低位,单边偏强震荡市
国泰君安证券2026-09-01
对二甲苯:偏强震荡市,多PX空PTA PTA:成本支撑,多PR空PTA MEG:库存降至历史低位,单边偏强震荡市
国泰君安证券2026-09-01
对二甲苯:成本支撑,多PX空PTA;PTA:成本支撑,多PR空PTA;MEG:单边偏强
国泰君安证券2026-09-09
PTA:成本支撑,多PR空PTA;MEG:地缘风险加剧,单边偏强:对二甲苯:原油新高,单边多单持有,多PX空PTA
国泰君安证券2026-09-10
对二甲苯:原油新高,单边多单持有,多PX空PTA PTA:成本支撑,多PR空PTA MEG:地缘风险加剧,单边偏强
国泰君安证券2026-09-10