猜你想问
蔚来Q2营收和毛利率表现如何?
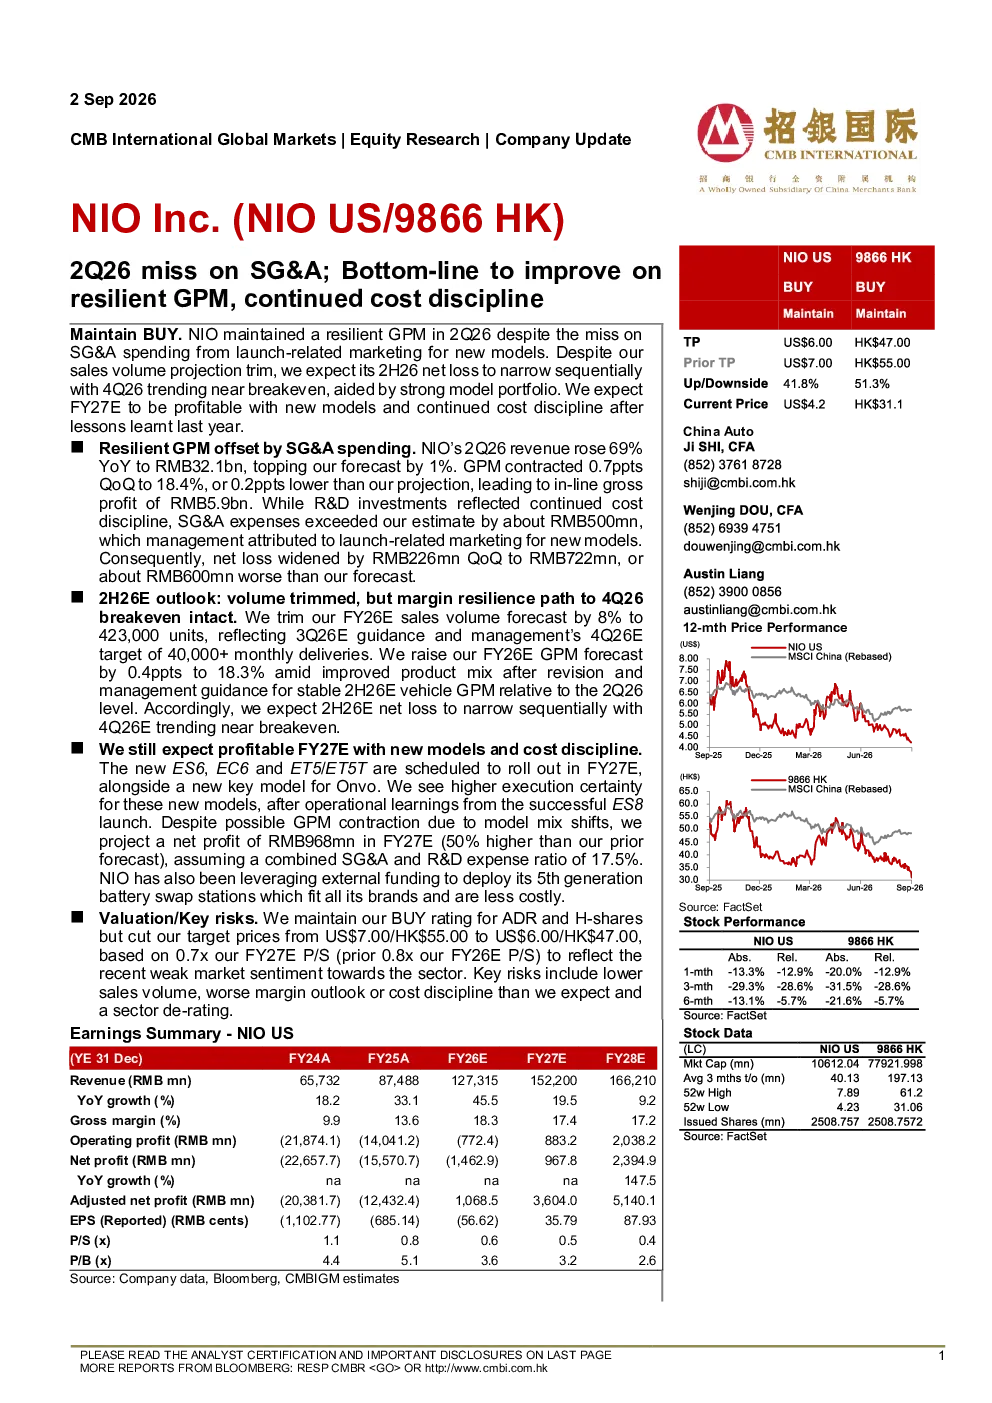
蔚来2026年第二季度营收同比增长69%至321亿元人民币,超出预期。然而,毛利率环比下降0.7个百分点至18.4%,低于预期。主要原因是新车型上市相关的营销活动导致销售、一般及行政费用(SG&A)超出预期约5亿元人民币,从而推高了净亏损至722亿元人民币。这部分费用主要用于支持新车型推广和提升市场份额。尽管营收增长强劲,但成本控制压力导致毛利率表现不及市场预期。
蔚来下半年及2027财年展望怎样?
对于2026财年下半年,蔚来预计毛利率(GPM)将上调至18.3%,同时净亏损预计环比收窄,第四季度有望接近盈亏平衡。销量预测下调8%至42.3万辆,反映管理层对2026年第四季度月交付量目标为4万辆以上的指引。展望2027财年,蔚来预计在全新车型(ES6、EC6、ET5及ET5T等)推出和成本控制下实现盈利,净利润预测达到9.68亿元人民币,较先前预测高50%。车型组合变化可能导致毛利率收缩,但SG&A和研发费用占收入比例预计为17.5%。
新能源汽车行业发展趋势如何?
新能源汽车行业持续快速发展,技术创新和市场竞争加剧。随着政策支持力度加大和消费者接受度提升,行业渗透率不断提高。新势力品牌通过技术创新和差异化竞争,逐步在市场中占据重要地位。同时,行业面临成本控制、供应链安全和基础设施建设的挑战。未来几年,行业将更加注重智能化、网联化和轻量化发展,推动汽车产业转型升级。车企需要持续提升产品竞争力,优化成本结构,以应对激烈的市场竞争。
本报告重点分析了哪些方面?
本报告重点分析了蔚来的财务表现、成本控制能力以及未来盈利前景。报告详细解读了第二季度营收增长与毛利率下降的原因,特别是新车型上市带来的营销费用增加对SG&A的影响。同时,报告展望了下半年及2027财年的业绩预期,包括销量、毛利率和净利润的预测。此外,报告还评估了蔚来在成本控制、研发投入和车型组合优化方面的策略,以及这些因素对未来的盈利能力的影响。通过对这些关键指标的分析,报告为投资者提供了对蔚来未来发展的全面洞察。
本报告提示了哪些风险?
本报告提示了蔚来面临的主要风险,包括销量下降、利润率前景恶化、成本控制不及预期以及行业估值下调。销量下降风险主要源于市场竞争加剧和消费者需求变化。利润率前景恶化可能受到原材料成本上升、汇率波动和营销费用增加等因素影响。成本控制不及预期可能导致SG&A和研发费用超出预算,影响盈利能力。行业估值下调风险则与宏观经济环境和投资者情绪有关。投资者需要密切关注这些风险因素,评估其对蔚来未来业绩的影响。