猜你想问
旺能环境2026年中报核心内容有哪些?
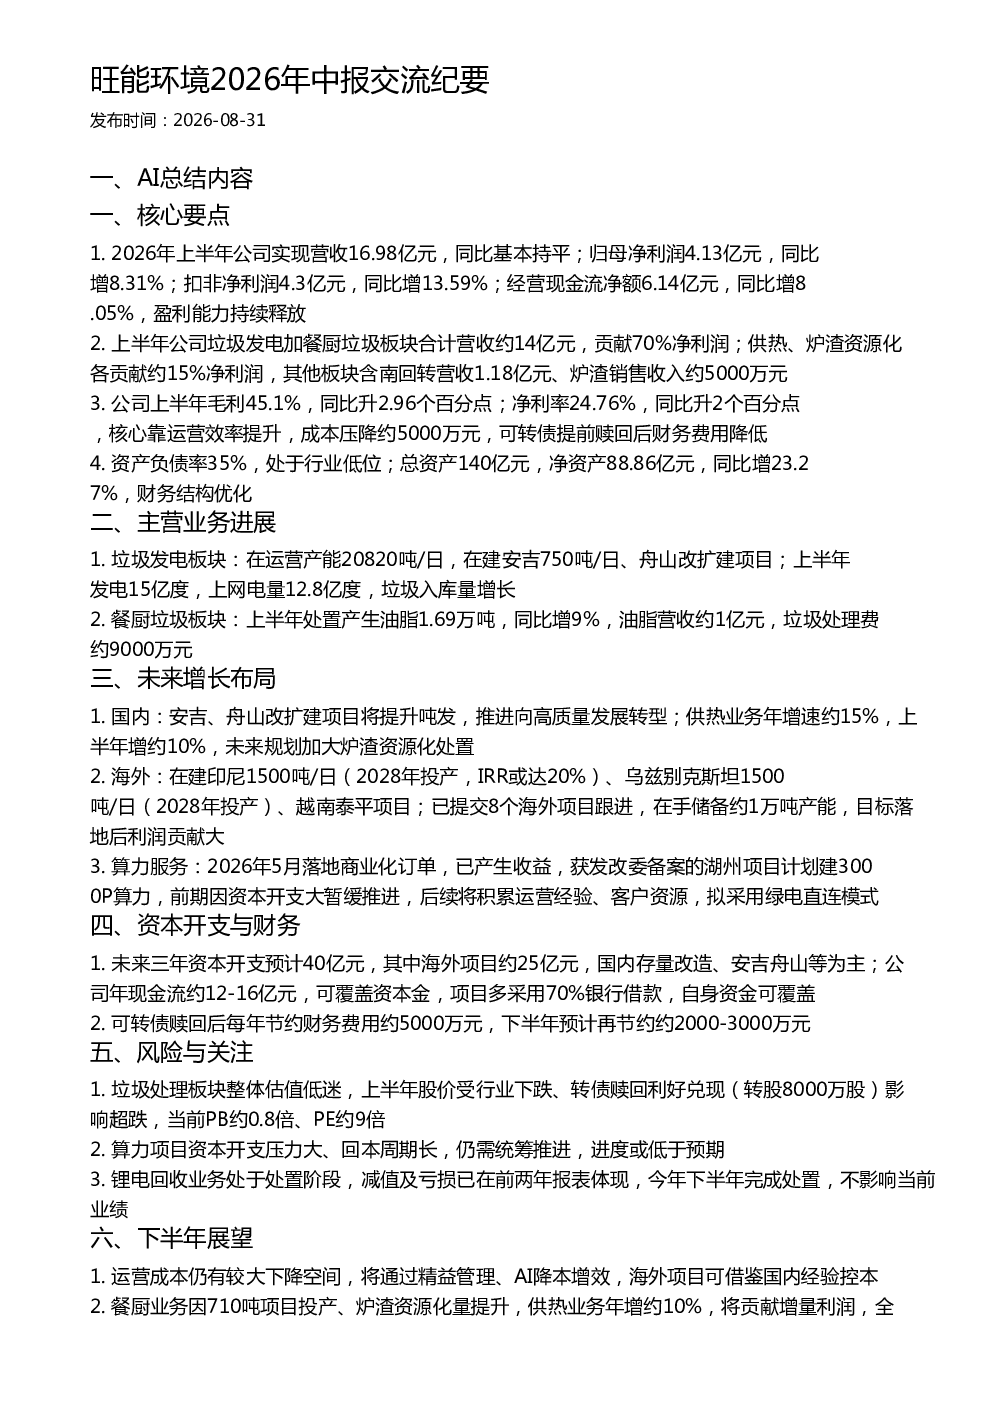
旺能环境2026年上半年实现营收16.98亿元,同比持平,归母净利润4.13亿元,同比增长8.31%。扣非净利润4.3亿元,同比增长13.59%。毛利率45.1%,同比升2.96个百分点;净利率24.76%,同比升2个百分点。主要得益于运营效率提升,成本压降约5000万元,可转债提前赎回后财务费用降低。资产负债率35%,处于行业低位。
垃圾发电行业发展趋势如何?
垃圾发电板块上半年在运营产能20820吨/日,在建安吉750吨/日、舟山改扩建项目。上半年发电15亿度,上网电量12.8亿度,垃圾入库量增长。餐厨垃圾板块上半年处置产生油脂1.69万吨,同比增9%,油脂营收约1亿元。未来国内将推进安吉、舟山改扩建项目,提升吨发,供热业务年增速约15%,未来规划加大炉渣资源化处置。海外在建印尼、乌兹别克斯坦、越南泰平项目,目标落地后利润贡献大。
报告重点分析了哪些方向?
报告重点分析了公司盈利能力持续释放,垃圾发电加餐厨垃圾板块合计营收约14亿元,贡献70%净利润;供热、炉渣资源化各贡献约15%净利润。未来增长布局包括国内安吉、舟山改扩建项目,海外印尼、乌兹别克斯坦、越南泰平项目,以及算力服务商业化订单落地。
垃圾处理板块市场现状如何?
垃圾处理板块整体估值低迷,上半年股价受行业下跌、转债赎回利好兑现影响超跌,当前PB约0.8倍、PE约9倍。公司资产负债率35%,处于行业低位,财务结构优化。运营成本仍有较大下降空间,将通过精益管理、AI降本增效。
研报提示了哪些风险?
研报提示垃圾处理板块整体估值低迷,股价受行业下跌影响超跌。算力项目资本开支压力大、回本周期长,仍需统筹推进,进度或低于预期。锂电回收业务处于处置阶段,减值及亏损已在前两年报表体现,今年下半年完成处置,不影响当前业绩。
你可能感兴趣
申万宏源轻工华旺科技2026年中报业绩交流电话会纪要
未知机构2026-08-27
广发环保 旺能环境2024年经营情况交流
未知机构2025-04-18
002034 旺能环境 2026年8月26日投资者关系活动记录表
未知机构2026-08-27
旺能环境:2026年一季度报告
财报2026-04-28
旺能环境机构调研纪要
公用事业发现报告2024-07-23
旺能环境机构调研纪要
公用事业发现报告2025-04-30
旺能环境机构调研纪要
公用事业发现报告2024-06-07
旺能环境机构调研纪要
公用事业发现报告2024-09-06
旺能环境机构调研纪要
公用事业发现报告2026-04-28
旺能环境机构调研纪要
公用事业发现报告2026-05-08