猜你想问
美团2026年Q2财报核心数据有哪些?
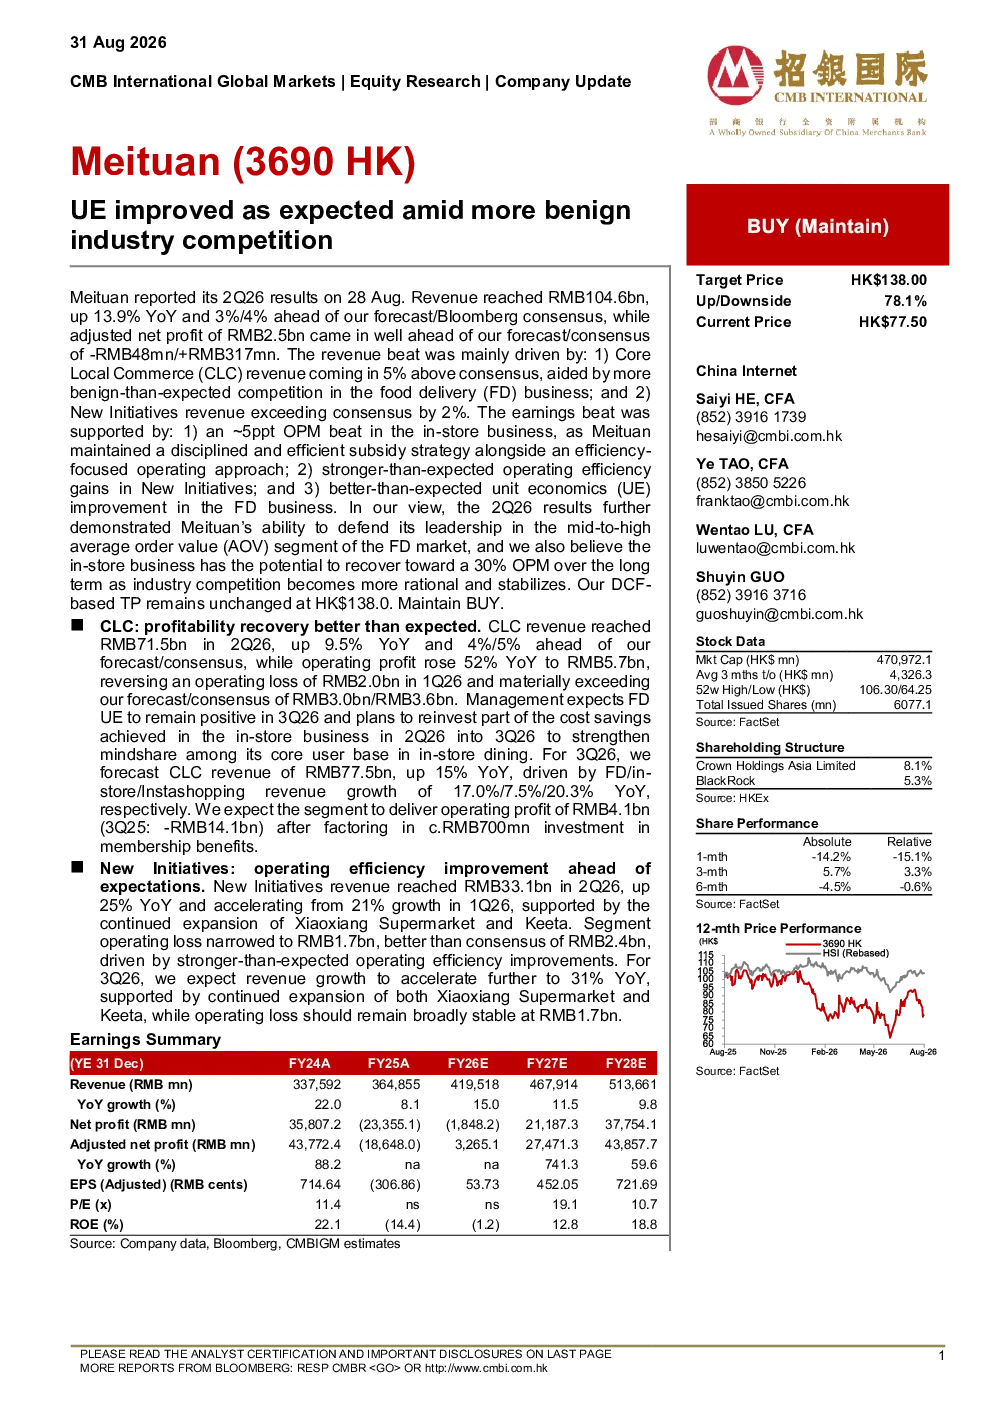
美团2026年第二季度财报显示,营收达1046亿元人民币,同比增长13.9%,超出预期;调整后净利润为25亿元人民币,大幅超出预期。营收增长主要得益于核心本地生活(CLC)业务营收超预期,受餐饮外卖(FD)业务竞争环境改善推动,以及新业务营收超预期。利润增长则得益于店内业务毛利率超预期提升、新业务运营效率超预期改善,以及FD业务单位经济性(UE)改善超预期。报告还显示Meituan成功巩固中高端客单价FD市场份额,店内业务有望在行业竞争趋于理性时恢复至30%毛利率。基于DCF模型,目标价维持138港元,维持买入评级。
本地生活赛道发展趋势如何?
本地生活赛道发展趋势显示,餐饮外卖(FD)业务竞争环境正在改善,行业竞争趋于理性。美团核心本地生活(CLC)业务营收达715亿元人民币,同比增长9.5%,运营利润同比增长52%至57亿元人民币,扭亏为盈。管理层预计第三季度FD业务UE仍为正值,并将部分店内业务成本节省再投资以增强核心用户心智。预计第三季度CLC营收同比增长15%,其中FD/店内/Instashopping业务分别增长17%/7.5%/20.3%。新业务营收达331亿元人民币,同比增长25%,增速加快,运营亏损收窄至17亿元人民币,优于预期,主要因运营效率超预期改善。这些数据表明本地生活赛道在竞争改善和效率提升下,仍具备较好的发展潜力。
报告重点分析了哪些业务方向?
报告重点分析了美团的核心本地生活(CLC)业务和新业务。CLC业务方面,营收达715亿元人民币,同比增长9.5%,运营利润同比增长52%至57亿元人民币,扭亏为盈。管理层预计第三季度FD业务UE仍为正值,并将部分店内业务成本节省再投资以增强核心用户心智。预计第三季度CLC营收同比增长15%,其中FD/店内/Instashopping业务分别增长17%/7.5%/20.3%。新业务方面,营收达331亿元人民币,同比增长25%,增速加快,运营亏损收窄至17亿元人民币,优于预期,主要因运营效率超预期改善。预计第三季度营收同比增长31%,运营亏损预计保持稳定。报告还分析了店内业务毛利率超预期提升、新业务运营效率超预期改善,以及FD业务单位经济性(UE)改善超预期等因素对利润增长的贡献。
当前市场对美团的整体判断是什么?
当前市场对美团的判断显示,其核心本地生活(CLC)业务营收和利润均超预期增长,成功扭亏为盈。餐饮外卖(FD)业务竞争环境改善,单位经济性(UE)改善超预期,中高端客单价市场份额得到巩固。店内业务毛利率超预期提升,新业务运营效率改善,运营亏损收窄。市场认为美团在行业竞争趋于理性时仍具备较强的竞争优势和盈利能力。基于DCF模型,目标价维持138港元,维持买入评级。这些数据表明美团在核心业务和新业务上都取得了积极进展,未来发展潜力较好。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧和宏观逆风超预期。行业竞争加剧可能导致餐饮外卖(FD)业务利润空间压缩,新业务增长速度放缓。宏观逆风超预期可能影响消费者消费意愿和商家投资信心,对美团整体营收和利润增长造成压力。此外,新业务运营效率改善仍需持续关注,若未能达到预期可能影响整体盈利能力。这些风险因素需要投资者持续关注,以评估美团未来的发展前景。