猜你想问
博迁新材2026年半年报核心数据有哪些?
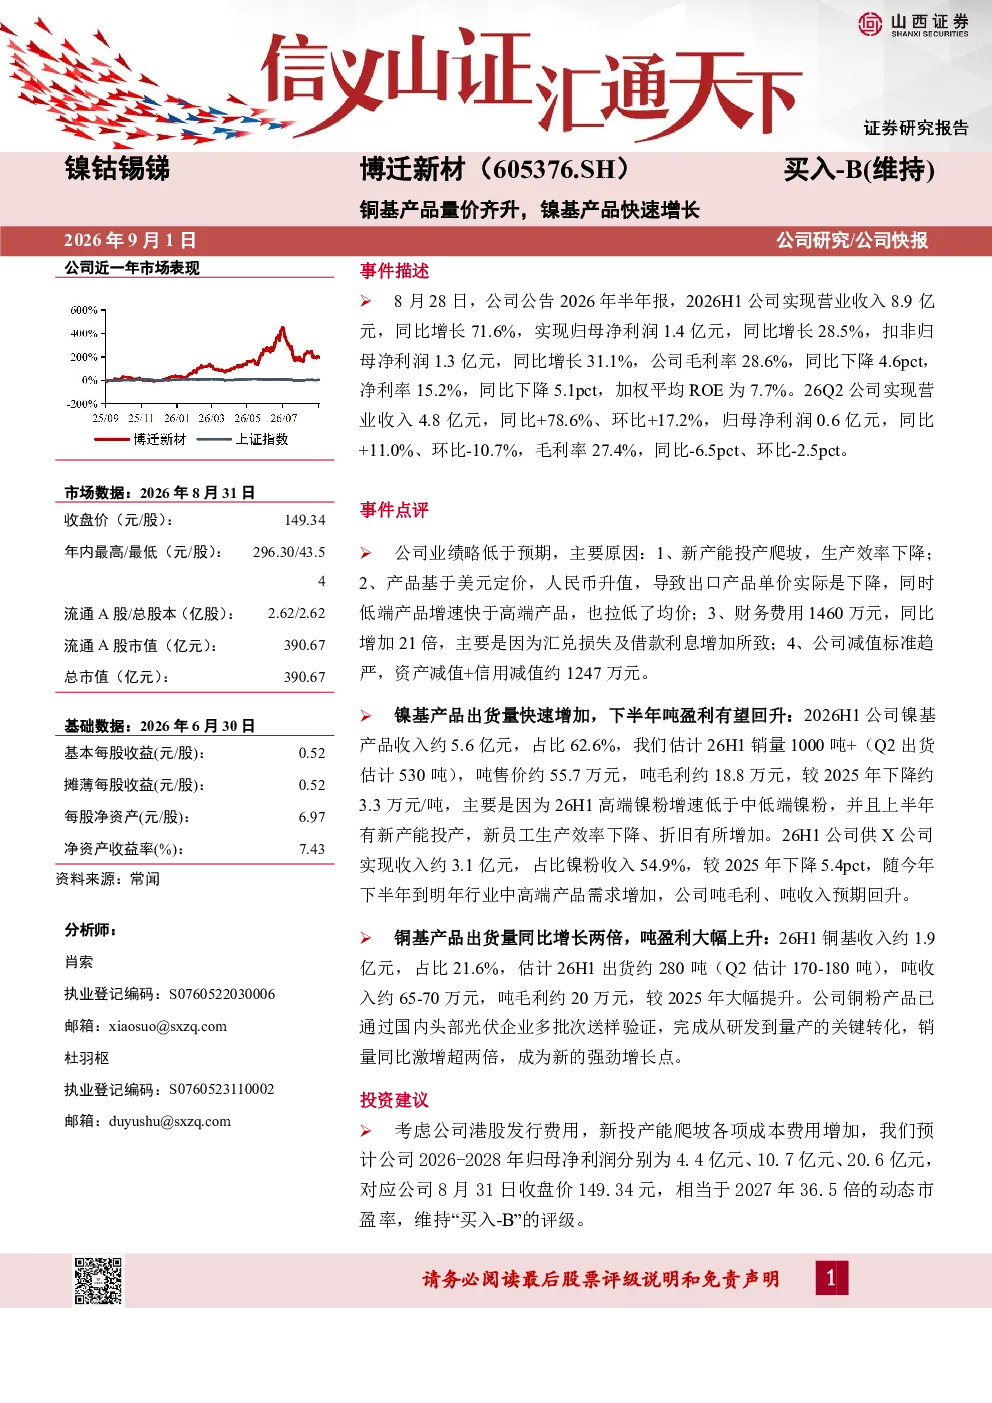
博迁新材2026年半年报显示营业收入8.9亿元(同比增长71.6%),归母净利润1.4亿元(同比增长28.5%),扣非归母净利润1.3亿元(同比增长31.1%)。毛利率28.6%(同比下降4.6pct),净利率15.2%(同比下降5.1pct),加权平均ROE为7.7%。26Q2营业收入4.8亿元(同比增长78.6%),归母净利润0.6亿元(同比增长11.0%),毛利率27.4%(同比-6.5pct、环比-2.5pct)。公司业绩略低于预期,主要受新产能投产爬坡导致生产效率下降、人民币升值影响出口产品单价、财务费用增加及资产减值等因素影响。
镍基产品发展情况及未来趋势如何?
镍基产品方面,2026H1收入约5.6亿元(占比62.6%),估计销量1000吨以上(Q2出货估计530吨),吨售价约55.7万元,吨毛利约18.8万元(较2025年下降约3.3万元/吨)。主要客户供X公司收入约3.1亿元(占比镍粉收入54.9%),较2025年下降5.4pct。下半年至明年中高端产品需求预计增加,吨毛利和吨收入有望回升。
铜基产品表现及增长点是什么?
铜基产品表现亮眼,2026H1收入约1.9亿元(占比21.6%),估计出货约280吨(Q2估计170-180吨),吨收入约65-70万元,吨毛利约20万元(较2025年大幅提升)。铜粉产品通过国内头部光伏企业验证,销量同比激增超两倍,成为新的增长点。公司铜基产品出货量同比增长两倍,吨盈利大幅上升。
当前市场对博迁新材所属行业现状如何判断?
博迁新材所属行业铜基和镍基产品均呈现增长态势,但面临价格波动和竞争压力。公司业绩受汇率、成本、客户结构等多重因素影响,毛利率和净利率有所下滑。行业整体来看,中高端产品需求增加是趋势,但产能扩张和市场竞争可能导致价格承压。公司需平衡产能释放与市场需求,提升产品附加值。
研报提示的主要风险有哪些?
研报提示的主要风险包括产品价格大幅下跌、宏观经济波动风险、客户集中度较高(部分客户占比超50%)、行业景气度下降、海外业务政策风险以及核心技术失密风险。公司对单一客户依赖度高,海外市场拓展存在不确定性,需关注原材料价格周期性波动及行业竞争加剧带来的挑战。