猜你想问
9月螺纹钢期价走势如何?
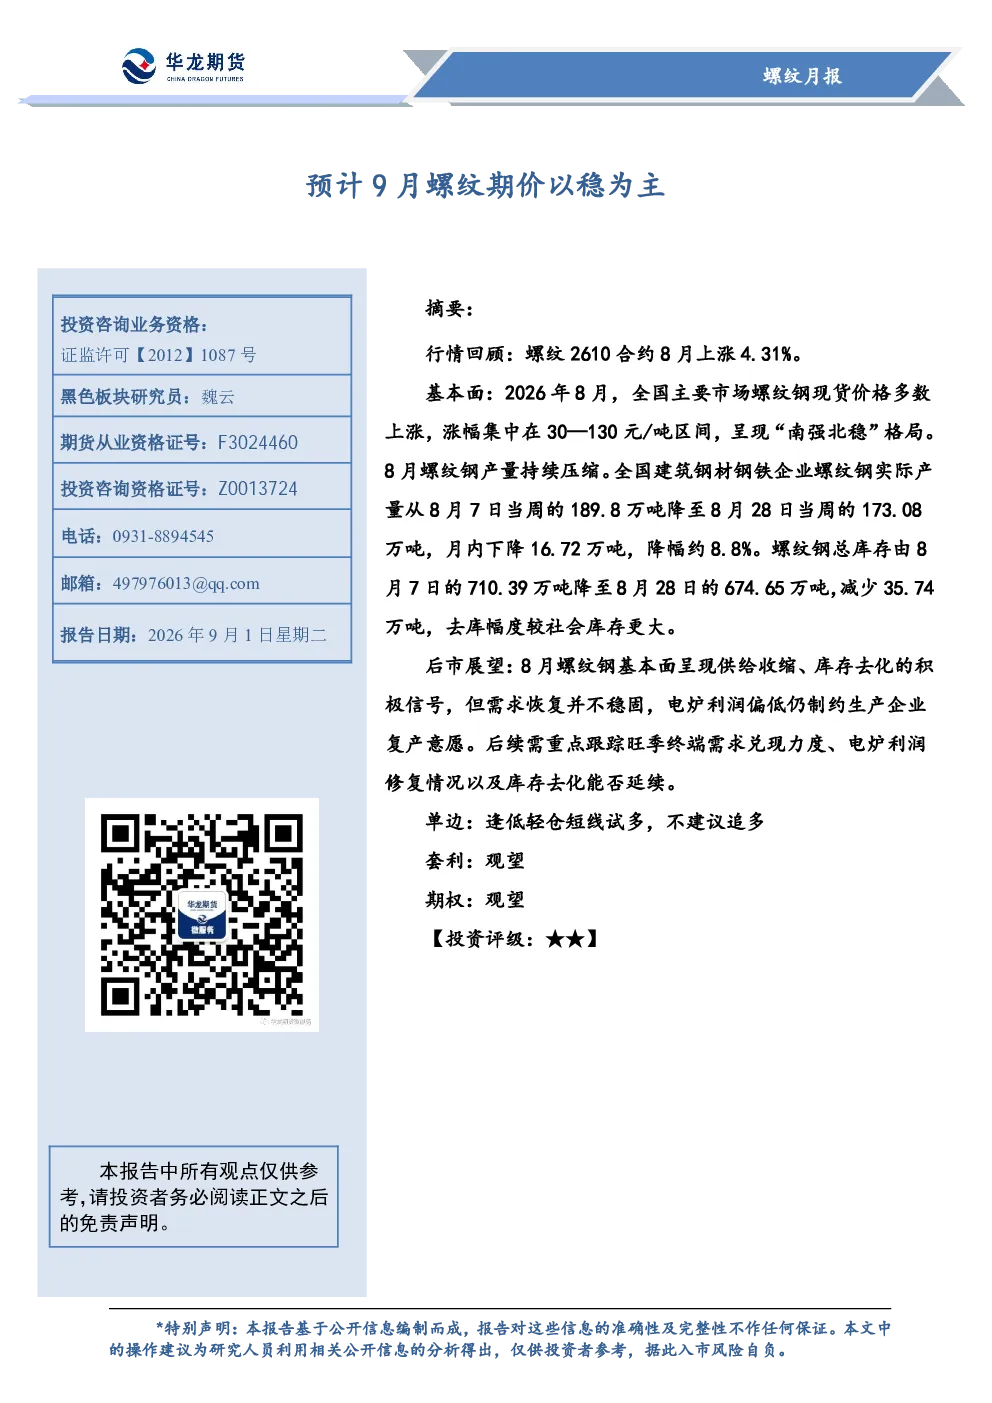
根据研报分析,9月螺纹钢期价预计以稳为主。8月份螺纹钢期货价格上涨4.31%,现货价格多数上涨,涨幅集中在30—130元/吨,呈现“南强北稳”格局。产量持续压缩,产量从189.8万吨降至173.08万吨,降幅约8.8%;总库存减少35.74万吨。需求恢复不稳固,电炉利润偏低制约复产意愿。后市需关注旺季终端需求、电炉利润修复及库存去化情况。
螺纹钢行业未来发展趋势是什么?
螺纹钢行业未来发展趋势需关注供给收缩和库存去化。8月份产量与开工同步回落,显示钢厂主动减产或检修行为延续。同时,总库存持续去化,对现货价格形成底部支撑。但需求恢复不稳固,电炉利润偏低制约生产企业复产意愿。后续需重点跟踪旺季终端需求兑现力度、电炉利润修复情况以及库存去化能否延续。
本报告重点分析了哪些方向?
本报告重点分析了螺纹钢的基本面情况,包括价格、产量、开工、消费量和库存等。8月份螺纹钢现货价格多数上涨,产量降幅约8.8%,总库存减少35.74万吨,需求恢复不稳固。报告还关注了政策影响,如住建部等三部门推动商品住房销售向现房模式倾斜,以及北京、上海等地推出支持政策推动库存去化。此外,报告分析了制造业PMI等经济数据对行业的影响。
当前螺纹钢市场现状如何判断?
当前螺纹钢市场现状呈现供给收缩、库存去化的积极信号,但需求恢复不稳固。8月份螺纹钢产量持续压缩,实际产量从189.8万吨降至173.08万吨,降幅约8.8%;总库存由710.39万吨降至674.65万吨,减少35.74万吨。然而,需求端回升力度有限,月末消费再次走弱,电炉利润偏低制约生产企业复产意愿。市场需关注旺季终端需求兑现力度、电炉利润修复情况以及库存去化能否延续。
本报告有哪些风险提示?
本报告的风险提示主要集中在需求恢复的不确定性。虽然8月份螺纹钢基本面呈现供给收缩、库存去化的积极信号,但需求端回升力度有限,电炉利润偏低制约生产企业复产意愿。此外,政策变化也可能对市场产生影响,如住建部等三部门推动商品住房销售向现房模式倾斜,以及北京、上海等地推出支持政策推动库存去化。投资者需关注这些因素对市场的影响,并谨慎决策。