猜你想问
方盛制药2026年半年度业绩报告核心内容有哪些?
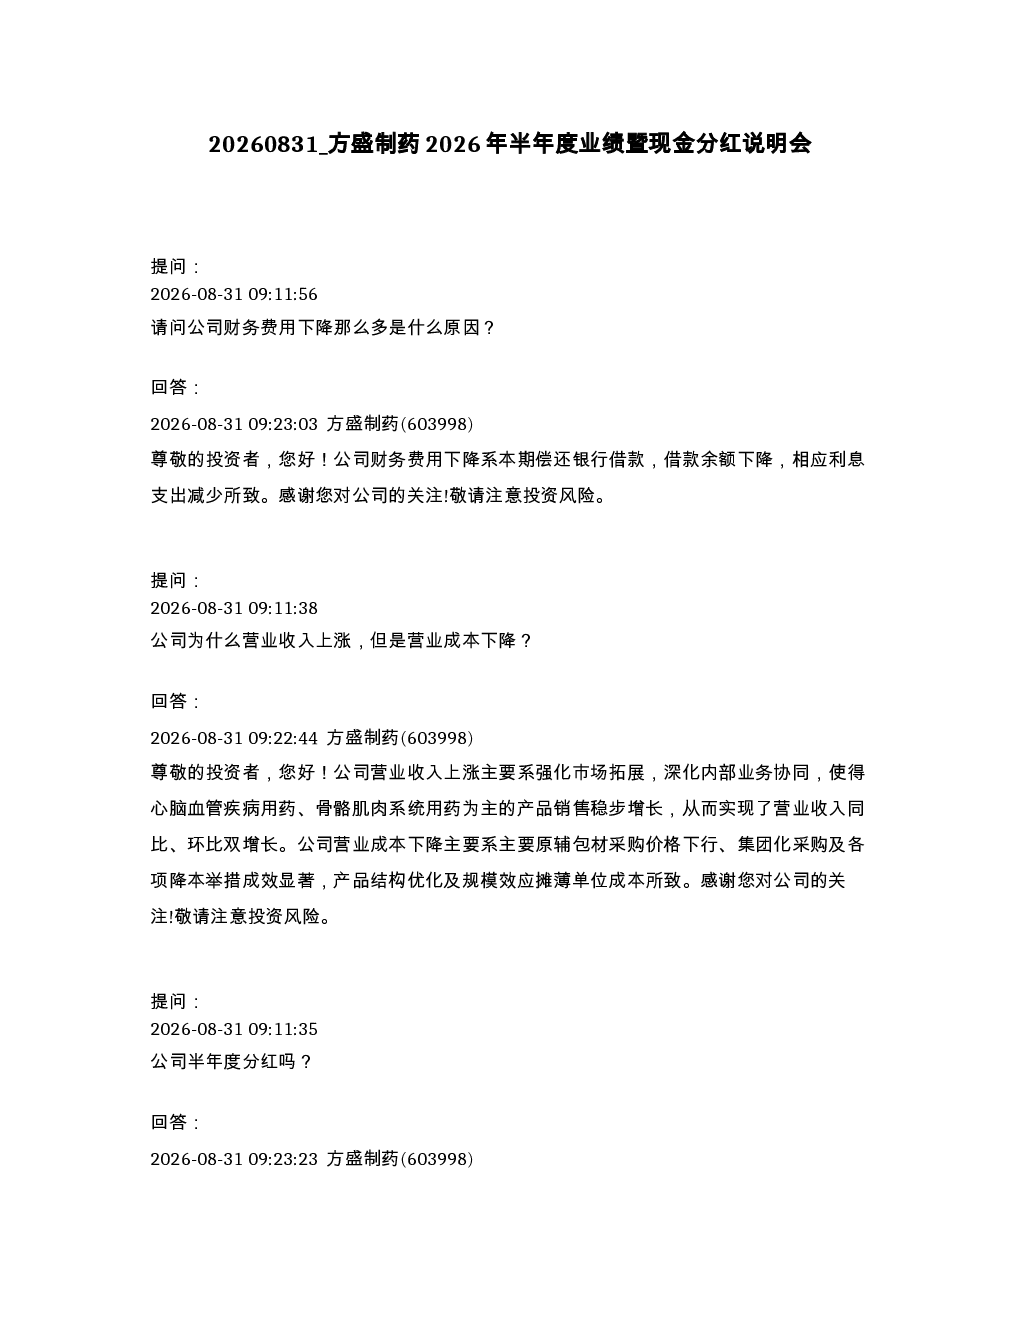
方盛制药2026年半年度业绩报告显示,公司财务费用因偿还银行借款而下降,利息支出减少。营业收入上涨主要得益于市场拓展和内部协同,心脑血管及骨骼肌肉系统用药销售增长显著。营业成本下降则源于采购价格下行、集团化采购及降本措施。公司每股派现0.20元,分红金额占上半年净利润44.43%。销售费用增长反映了对核心产品的市场投入。上半年营收9.58亿元,同比增长14.80%;净利润1.98亿元,同比增长16.79%;扣非净利润1.74亿元,同比增长23.07%。
方盛制药所处赛道/行业发展趋势如何?
方盛制药所处医药行业持续受益于人口老龄化及健康需求提升。心脑血管及骨骼肌肉系统用药作为重点赛道,市场空间广阔。公司通过强化市场拓展和产品结构优化,在细分领域表现突出。心脑血管疾病用药营收同比增长50.01%,骨骼肌肉系统用药增长10.80%。养血祛风止痛颗粒等创新产品逐步放量,覆盖公立医疗机构180家。行业整体趋势向好,但需关注政策变化及竞争格局演变。
方盛制药报告重点分析了哪些方向?
报告重点分析了公司降本增效的成效及核心产品增长驱动力。财务数据显示,通过采购端招标谈判、引入新供应商及优化批量,采购成本显著降低。费用控制方面,年初设定目标并月度跟踪,确保费用结构优化。产品端,心脑血管用药增长强劲,成为主要增长引擎。公司积极拓展销售网络,终端推广投入占比35%。此外,分红政策体现对股东的回馈,增强市场信心。
方盛制药当前市场现状如何判断?
方盛制药市场现状呈现稳健增长态势。公司营收和利润均实现双增长,扣非净利润增速尤为亮眼,反映经营质量提升。心脑血管用药市场占有率持续提升,产品竞争力增强。公司通过规模效应摊薄成本,盈利能力得到改善。但需关注行业竞争加剧及集采政策影响,部分产品可能面临价格压力。整体而言,公司基本面稳健,具备持续增长潜力。
方盛制药研报存在哪些风险提示?
研报提示需关注医药行业政策风险,如药品集中采购、医保控费等可能影响产品定价和市场份额。市场竞争加剧也可能压缩利润空间。公司财务费用虽下降,但若未来融资需求增加,可能影响偿债能力。销售费用增长需持续关注其投入产出效率。此外,创新产品市场推广存在不确定性,需加强研发和临床支持以应对竞争。投资者需综合评估政策环境及公司执行能力带来的潜在风险。