猜你想问
这份研报主要分析了哪些内容?
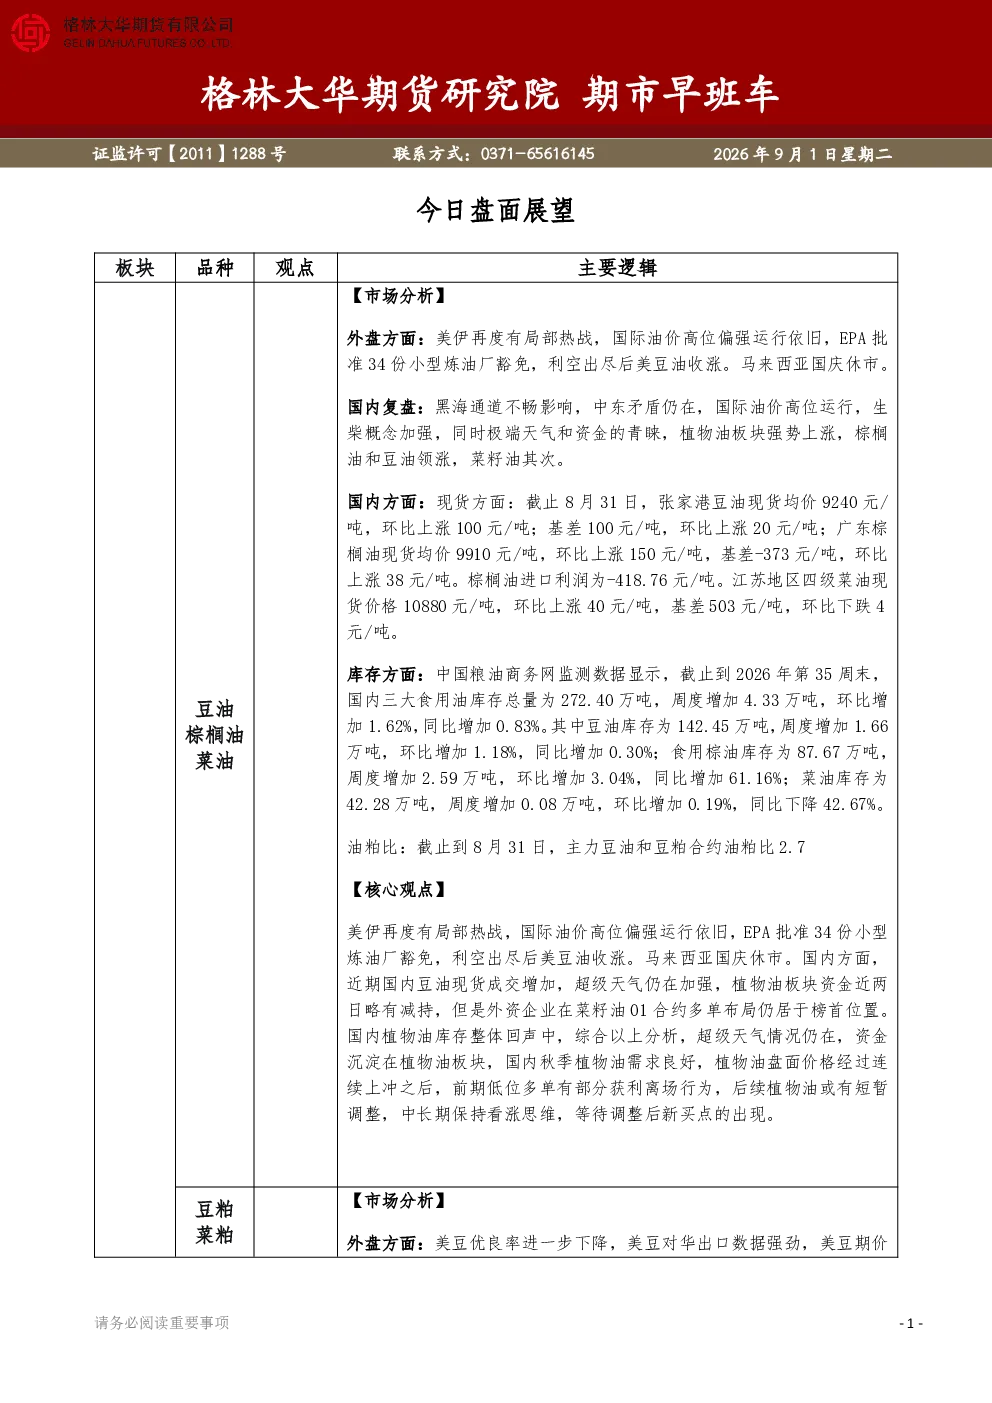
这份研报主要分析了大豆和油菜籽的成本及库存情况。具体来看,美湾、巴西和加拿大10月船期大豆到港成本分别为4580元/吨、4529元/吨和657美元/吨;10月船期油菜籽广州港到港成本为5632元/吨。同时,报告还统计了国内豆粕和进口油菜籽、菜粕的库存数据,如国内豆粕库存为121.11万吨,环比增加4.30%;进口油菜籽库存为36.50万吨,环比增加7.75万吨;进口压榨菜粕库存为1.15万吨,环比下降43.90%。
当前大豆和油菜籽行业的发展趋势如何?
当前大豆和油菜籽行业的发展趋势主要体现在成本和库存变化上。大豆方面,美湾和巴西船期成本高于加拿大,国内豆粕库存有所增加;油菜籽方面,国内进口库存增加明显,而压榨菜粕库存则大幅下降。这些数据反映了全球供应和需求的变化,以及国内市场的动态调整。未来需持续关注国际市场动态和国内政策变化对行业的影响。
研报重点关注了哪些分析方向?
研报重点关注了大豆和油菜籽的成本核算及库存分析。报告详细计算了不同来源的到港成本,并对比了国内外主要品种的库存数据。特别是对豆粕和菜粕的库存变化进行了深入分析,如国内豆粕库存的环比增长和进口菜粕库存的环比下降,这些数据为市场参与者提供了重要的参考信息。此外,报告还提示了信息来源的局限性,建议投资者结合其他信息进行综合判断。
当前市场对大豆和油菜籽的判断是什么?
当前市场对大豆和油菜籽的判断主要基于成本和库存数据。大豆方面,不同来源的成本差异较大,国内豆粕库存增加可能对价格形成一定压力;油菜籽方面,进口库存增加可能意味着供应相对充足,而压榨菜粕库存下降则可能反映出需求的变化。整体来看,市场需关注供需平衡和国际贸易环境的变化,这些因素将共同影响未来价格走势。
这份研报有哪些需要注意的风险提示?
这份研报提示了信息来源的局限性,格林大华期货研究院对信息的准确性及完备性不做任何保证。报告中的观点、结论和建议仅供参考,不构成期货合约的买卖出价和征价。投资者据此作出的任何投资决策与本公司和作者无关,格林大华期货有限公司不承担因根据本报告操作而导致的损失。此外,报告内容可能随时发生变更,建议投资者关注最新信息并谨慎决策。