猜你想问
这份研报主要讲了什么内容?
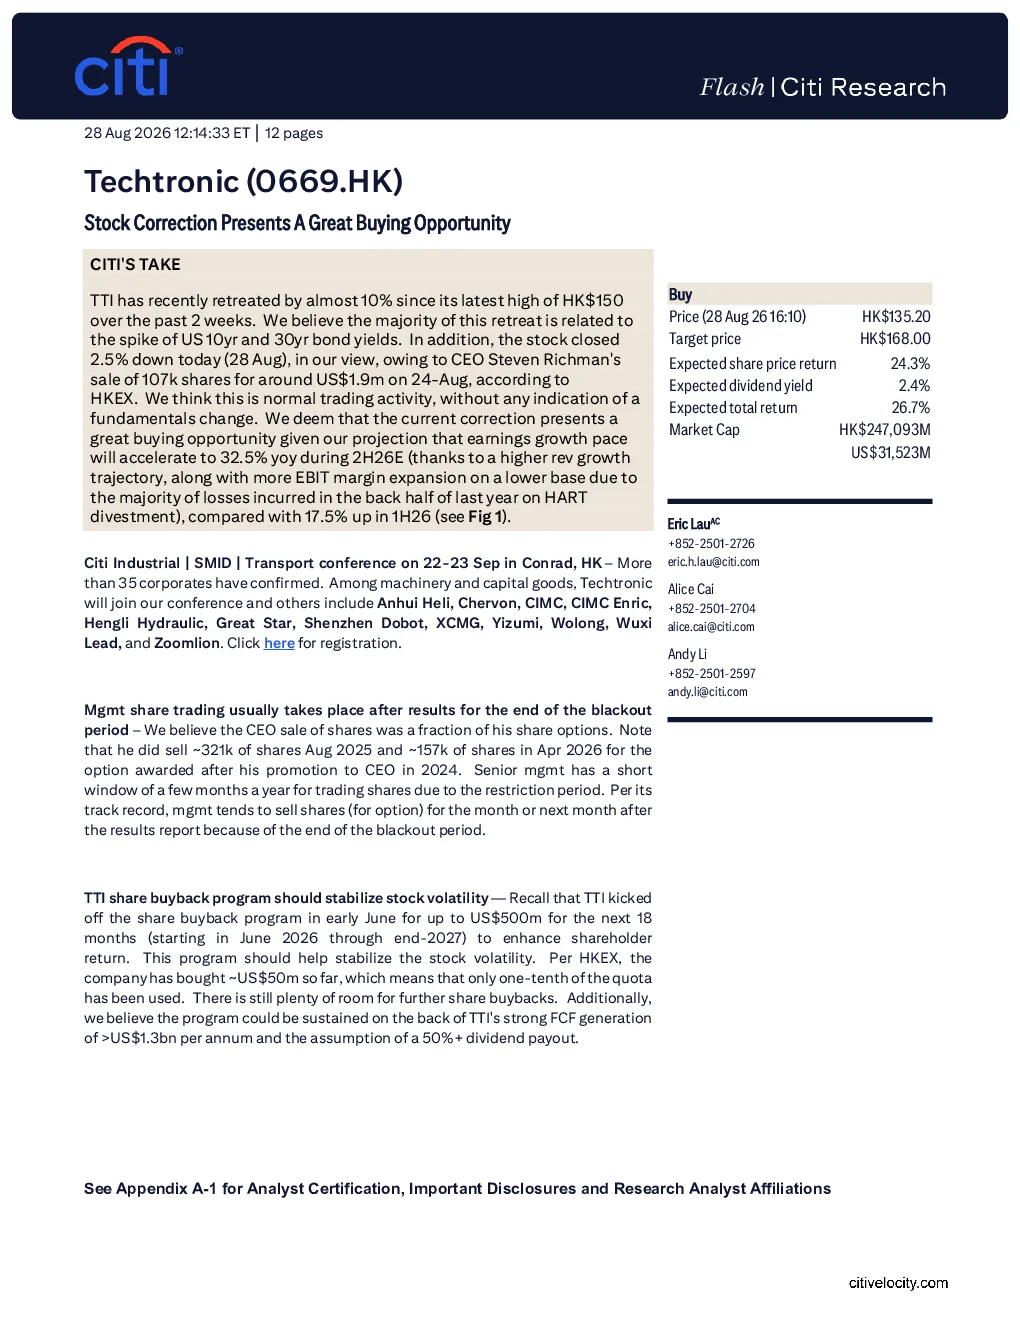
这份研报分析了创科实业(0669.HK)股价近期回调的原因,指出主要受美国长债收益率飙升及CEO史蒂文·里奇曼出售部分股票影响,但公司基本面未发生变化,当前回调呈现良好买入机会。研报预计2026年下半年公司营收增长将加速至32.5%,主要得益于营收增长轨迹提升和EBIT利润率扩张,这部分得益于去年下半年HART业务剥离带来的低基数效应。此外,公司启动了价值5亿美元的股票回购计划,有助于稳定股价波动。CITI以2027年22倍市盈率给予公司168港元的估值,目标价对应2027年4.6倍净资产,主要基于公司持续提升的ROE和未来三年7-8%的营收增长预期。研报还介绍了管理层股票出售情况、股票回购计划进展及未来中国业务生产转移计划。
报告中关于行业发展趋势的分析有哪些?
研报指出,创科实业所处行业的基本面未发生变化,公司股价回调主要受外部因素影响,而非行业本身的问题。预计2026年下半年公司营收增长将加速至32.5%,主要得益于营收增长轨迹提升和EBIT利润率扩张,这部分得益于去年下半年HART业务剥离带来的低基数效应。公司启动了价值5亿美元的股票回购计划,有助于稳定股价波动。CITI以2027年22倍市盈率给予公司168港元的估值,目标价对应2027年4.6倍净资产,主要基于公司持续提升的ROE和未来三年7-8%的营收增长预期。未来中国业务生产转移计划也可能对行业发展趋势产生一定影响,但研报未提供更具体的行业分析。
研报重点分析了哪些方面?
研报重点分析了创科实业(0669.HK)股价近期回调的原因,指出主要受美国长债收益率飙升及CEO史蒂文·里奇曼出售部分股票影响,但公司基本面未发生变化,当前回调呈现良好买入机会。研报预计2026年下半年公司营收增长将加速至32.5%,主要得益于营收增长轨迹提升和EBIT利润率扩张,这部分得益于去年下半年HART业务剥离带来的低基数效应。此外,公司启动了价值5亿美元的股票回购计划,有助于稳定股价波动。CITI以2027年22倍市盈率给予公司168港元的估值,目标价对应2027年4.6倍净资产,主要基于公司持续提升的ROE和未来三年7-8%的营收增长预期。研报还介绍了管理层股票出售情况、股票回购计划进展及未来中国业务生产转移计划。
当前市场对创科实业的现状判断如何?
当前市场对创科实业(0669.HK)的判断显示,公司股价近期回调主要受美国长债收益率飙升及CEO史蒂文·里奇曼出售部分股票影响,但公司基本面未发生变化,当前回调呈现良好买入机会。CITI预计2026年下半年公司营收增长将加速至32.5%,主要得益于营收增长轨迹提升和EBIT利润率扩张,这部分得益于去年下半年HART业务剥离带来的低基数效应。公司启动了价值5亿美元的股票回购计划,有助于稳定股价波动。CITI以2027年22倍市盈率给予公司168港元的估值,目标价对应2027年4.6倍净资产,主要基于公司持续提升的ROE和未来三年7-8%的营收增长预期。市场对公司的长期发展持积极态度,但需关注外部宏观经济环境变化。
研报中提示了哪些风险因素?
研报提示了多项风险因素,包括美国及欧洲宏观经济超预期疲软可能影响公司业绩,需求不及预期也可能导致营收增长放缓。此外,房价启动放缓可能影响相关业务发展,欧洲经济受地缘政治拖累也可能带来不确定性。美元走弱可能影响公司财务状况,而美国对东盟和墨西哥的关税政策变化也可能对公司业务产生影响。这些风险因素需引起投资者关注,但研报未提供更具体的应对措施。