猜你想问
JOYY最新研报核心内容是什么?
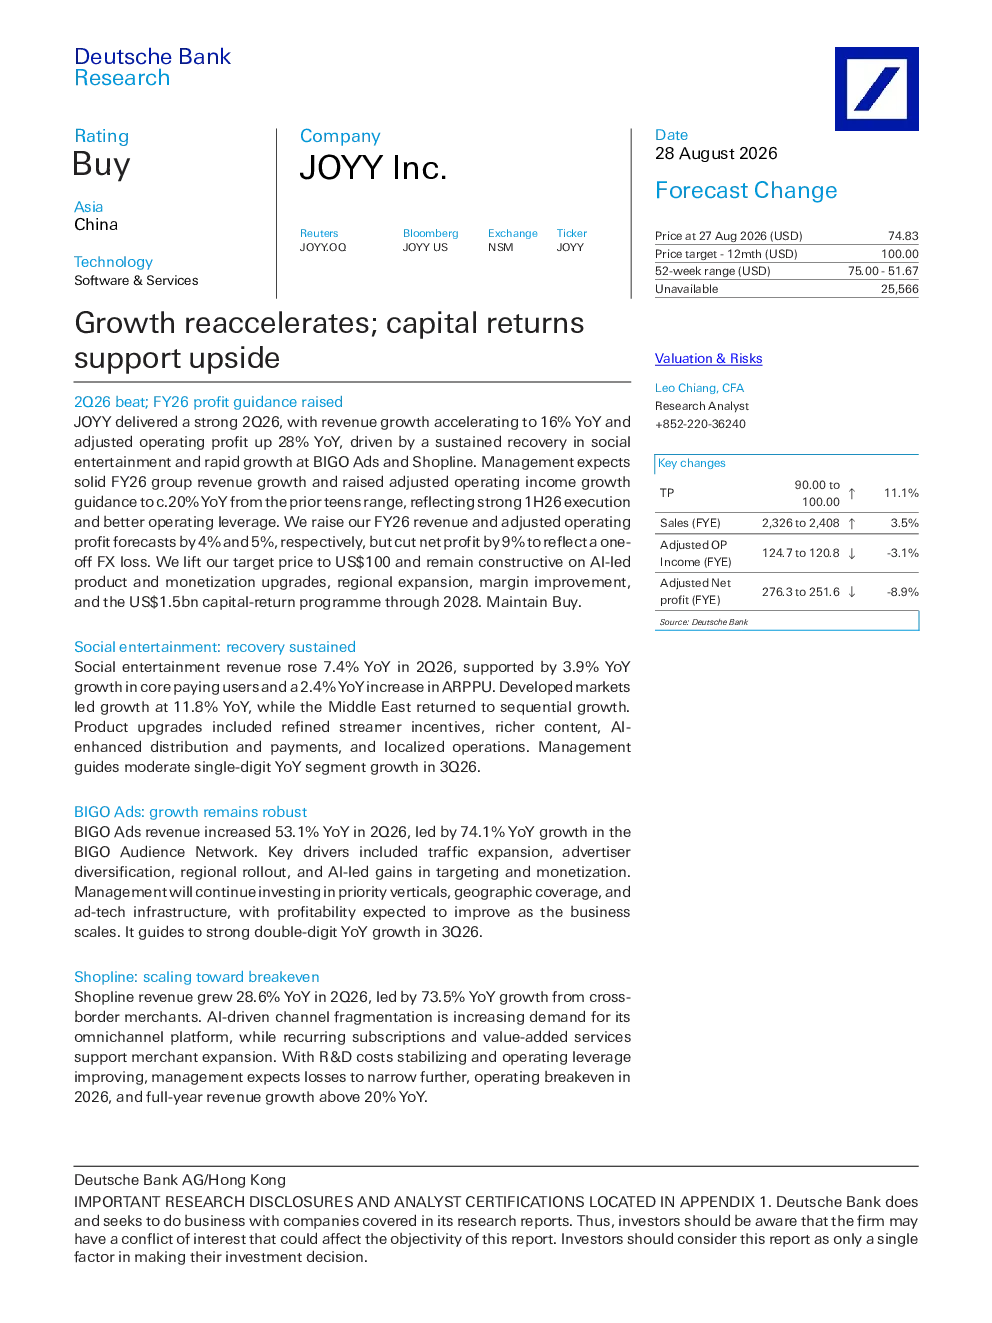
JOYY最新研报显示,2026年第二季度公司表现强劲,社交娱乐业务持续复苏,BIGO广告和Shopline业务快速增长。总收入同比增长16.3%至5.908亿美元,调整后营业利润同比增长28%至4910万美元。管理层上调了2026财年业绩指引,并宣布了2026-2028年15亿美元的股东回报计划,包括6亿美元股票回购和约9亿美元季度股息,预计年股东回报率约13%。
社交娱乐赛道发展趋势如何?
社交娱乐赛道呈现稳健复苏态势,JOYY核心付费用户同比增长3.9%至156万,ARPPU同比增长2.4%至220.5美元。产品升级包括优化流媒体激励措施、丰富内容、AI增强分发和支付以及本地化运营。发达市场增长11.8%,中东市场恢复环比增长,显示出区域扩张的成效。AI技术的应用正推动行业向更智能化、个性化方向发展。
研报重点分析了哪些业务方向?
研报重点分析了JOYY三大业务板块:社交娱乐业务持续复苏,BIGO广告收入同比增长53.1%至1.337亿美元,主要受BIGO Audience Network收入增长推动;Shopline收入同比增长28.6%至3440万美元,跨境商家收入增长73.5%。AI驱动的产品升级、区域扩张、利润率改善是报告的核心关注点,公司通过技术创新提升用户体验和商业变现能力。
当前市场对JOYY的判断是什么?
市场对JOYY的判断呈现积极态势,德意志银行上调了2026财年收入和调整后营业利润预测,但下调了净利润预测以反映一次性汇率损失。公司维持“买入”评级,目标价上调至100美元。AI驱动的产品升级、区域扩张、利润率改善以及15亿美元的资本回报计划受到市场关注。社交娱乐、广告和电商业务的协同发展被视为公司未来增长的关键驱动力。
研报提示哪些风险因素?
研报提示的主要风险因素包括:一次性汇率损失导致净利润预测下调;归属于自己的净利润同比下降14.8%,非GAAP净利润同比下降17.5%;社交娱乐业务对头部效应的依赖;BIGO广告业务对流量增长的敏感性;Shopline业务在跨境市场的竞争压力。此外,宏观经济波动可能影响用户付费意愿和广告主预算,需关注行业竞争格局变化对公司盈利能力的影响。