猜你想问
这份研报主要分析了什么内容?
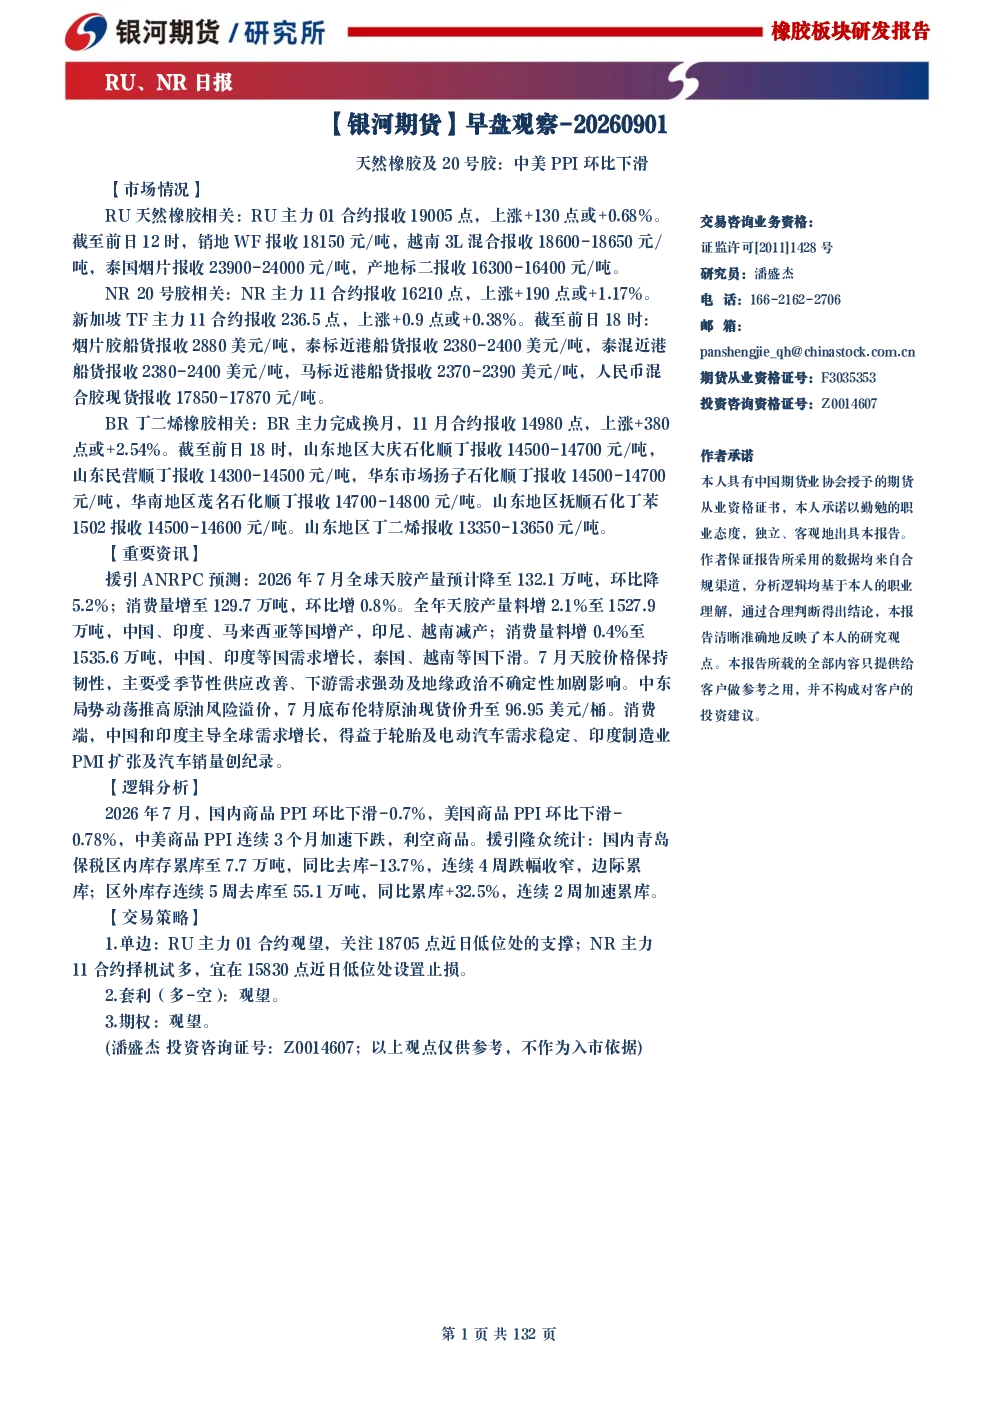
这份研报主要分析了天然橡胶及20号胶的市场动态,重点关注了中美PPI环比下滑对市场的影响。报告详细解读了RU和NR主力合约的操作建议,包括多单持有、止损设置以及观望策略。同时,分析了NR仓单去库、RU仓单累库放缓等库存变化,以及轮胎开工率、泰国橡胶产量预期、ANRPC出口总量等关键因素对市场的影响。此外,还探讨了美国制造业PMI、国内汽车产量增速、全球汽车行业指数等宏观经济指标对商品市场的影响。报告还涉及了国内干胶库存变化、欧盟反倾销税实施、中东航运危机等因素,为投资者提供了全面的市场分析视角。
天然橡胶行业未来发展趋势如何?
天然橡胶行业未来发展趋势呈现多方面特点。首先,全球天然橡胶市场供不应求的格局为RU价格提供支撑,ANRPC成员国天然橡胶总出口量持续减少进一步利好RU。其次,国内干胶库存连续多个月去库,对RU形成利好。然而,ANRPC成员国天然橡胶总产量季节性累库可能对RU构成压力,国内干胶库存连续5个月累库也增加了RU月差的利空因素。此外,泰国橡胶制造业用电量持续放缓,以及国内全社会用电总量增速放缓,可能对RU产生不利影响。但另一方面,泰国天然橡胶产量预期下调,以及国内进口科特迪瓦标胶增长,为RU市场带来利好。印尼出口天然橡胶下降,国内轮胎出口量增长,也支撑了商品市场,进而利好RU。综合来看,天然橡胶行业未来发展趋势受多种因素影响,需持续关注供需关系、库存变化、宏观经济指标等多方面因素。
研报重点分析了哪些方向?
研报重点分析了天然橡胶及20号胶的市场动态,包括RU和NR主力合约的操作建议、库存变化、关键影响因素等。报告详细解读了RU主力01合约和NR09合约的多单持有策略,以及NR主力10合约的观望建议,并提出了相应的止损点位。同时,报告重点分析了NR仓单持续去库、RU仓单累库放缓等库存变化,以及轮胎开工率、泰国橡胶产量预期、ANRPC出口总量等关键因素对市场的影响。此外,报告还探讨了美国制造业PMI、国内汽车产量增速、全球汽车行业指数等宏观经济指标对商品市场的影响,以及国内干胶库存变化、欧盟反倾销税实施、中东航运危机等因素,为投资者提供了全面的市场分析视角。
当前天然橡胶市场现状如何判断?
当前天然橡胶市场现状呈现复杂多面的特点。一方面,全球天然橡胶市场供不应求,ANRPC成员国天然橡胶总出口量持续减少,国内干胶库存连续多个月去库,为RU市场提供支撑。同时,泰国天然橡胶产量预期下调,国内进口科特迪瓦标胶增长,印尼出口天然橡胶下降,也为RU市场带来利好。另一方面,ANPC成员国天然橡胶总产量季节性累库,国内干胶库存连续5个月累库,对RU构成压力。此外,泰国橡胶制造业用电量持续放缓,国内全社会用电总量增速放缓,可能对RU产生不利影响。综合来看,当前天然橡胶市场现状受多种因素影响,需持续关注供需关系、库存变化、宏观经济指标等多方面因素。
研报中提示了哪些风险?
研报中提示了天然橡胶市场面临的多重风险。首先,ANPC成员国天然橡胶总产量季节性累库可能对RU构成压力,国内干胶库存连续5个月累库也增加了RU月差的利空因素。其次,泰国橡胶制造业用电量持续放缓,以及国内全社会用电总量增速放缓,可能对RU产生不利影响。此外,美国制造业PMI回落,国内汽车产量增速连月放缓,全球汽车行业指数加速回落,以及国内规模港口货物吞吐量同比增速下滑,可能对商品市场产生不利影响,进而影响RU市场。同时,中东航运危机推高原油及合成橡胶价格,国内汽车库存预警指数连月累库,也可能对RU市场带来风险。投资者需密切关注这些风险因素,谨慎操作。