猜你想问
太阳纸业近期经营情况如何?
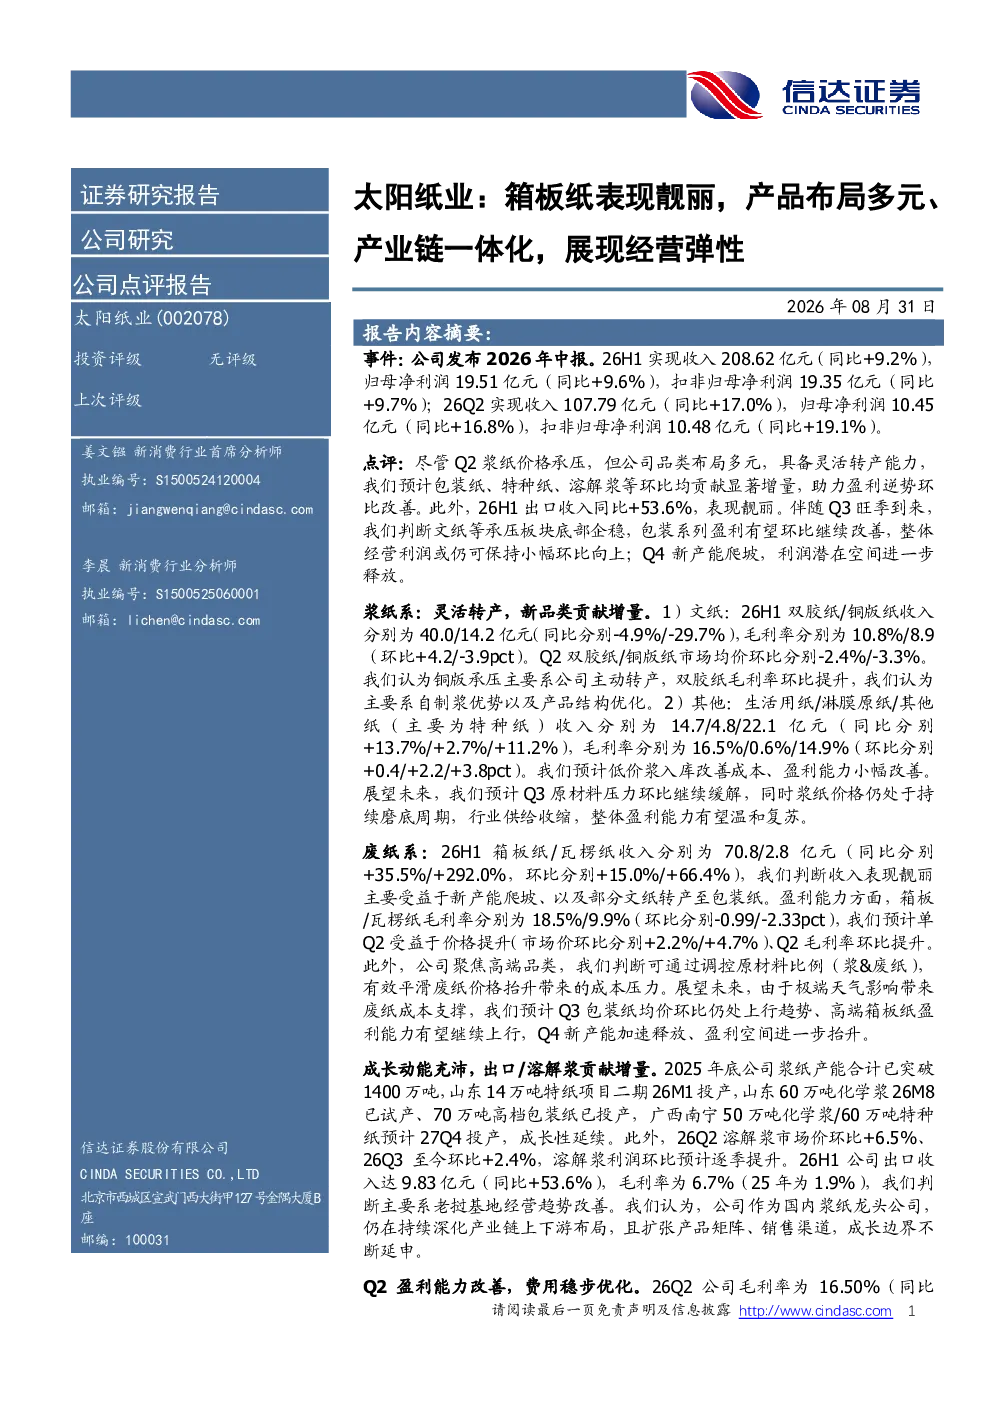
太阳纸业近期经营表现亮眼,箱板纸业务收入同比增长35.5%,主要得益于新产能的爬坡和文纸转产至包装纸。浆纸系方面,虽然文纸业务受市场影响收入有所下降,但其他品类如生活用纸、淋膜原纸和特种纸收入均实现同比增长,盈利能力有所改善。公司通过灵活转产和优化产品结构,展现了较强的经营弹性。此外,溶解浆和出口业务也贡献了显著增量,出口收入同比增长53.6%
轻工制造行业发展趋势如何?
轻工制造行业正经历转型升级,太阳纸业通过多元化产品布局和产业链一体化战略,积极应对市场变化。公司持续扩张浆纸产能,并布局溶解浆、特种纸等高增长领域,成长边界不断延伸。同时,公司深化产业链上下游布局,扩张销售渠道,提升市场竞争力。未来,轻工制造行业将更加注重技术创新和绿色发展,具备长期发展潜力。
研报重点分析了太阳纸业的哪些方面?
研报重点分析了太阳纸业的浆纸系和废纸系业务表现,以及公司的新产能布局和成长动能。浆纸系方面,报告详细分析了文纸、生活用纸、淋膜原纸、特种纸等品类的收入和盈利能力变化,并展望了Q3原材料压力缓解后的行业发展趋势。废纸系方面,报告关注了箱板纸和瓦楞纸的新产能爬坡和高端品类盈利上行情况。此外,报告还分析了公司的溶解浆业务、出口业务以及产业链布局,展现了公司充沛的成长动能
当前市场对太阳纸业有何判断?
当前市场对太阳纸业的判断是积极乐观的。公司通过灵活转产和优化产品结构,有效应对市场变化,展现了较强的经营弹性。箱板纸业务收入和盈利能力均实现显著增长,浆纸系业务在成本压力下仍保持稳健,特种纸和溶解浆业务增长迅速,出口业务表现亮眼。公司持续扩张产能,布局高增长领域,成长性备受市场关注。然而,市场也关注公司面临的需求复苏不及预期、成本波动和产能投放不及预期等风险
研报提示了哪些风险?
研报提示了太阳纸业面临的三项主要风险:一是需求复苏不及预期,轻工制造行业受宏观经济影响较大,若市场需求恢复缓慢,可能对公司业务造成不利影响;二是成本超预期波动,原材料价格波动较大,可能导致公司成本控制压力增加;三是产能投放不及预期,公司计划在2025年底突破1400万吨浆纸产能,若新产能投放不及预期,可能影响公司盈利能力。此外,行业竞争加剧也是公司需要关注的风险之一