猜你想问
中国8月制造业PMI反弹至49.8,具体表现如何?
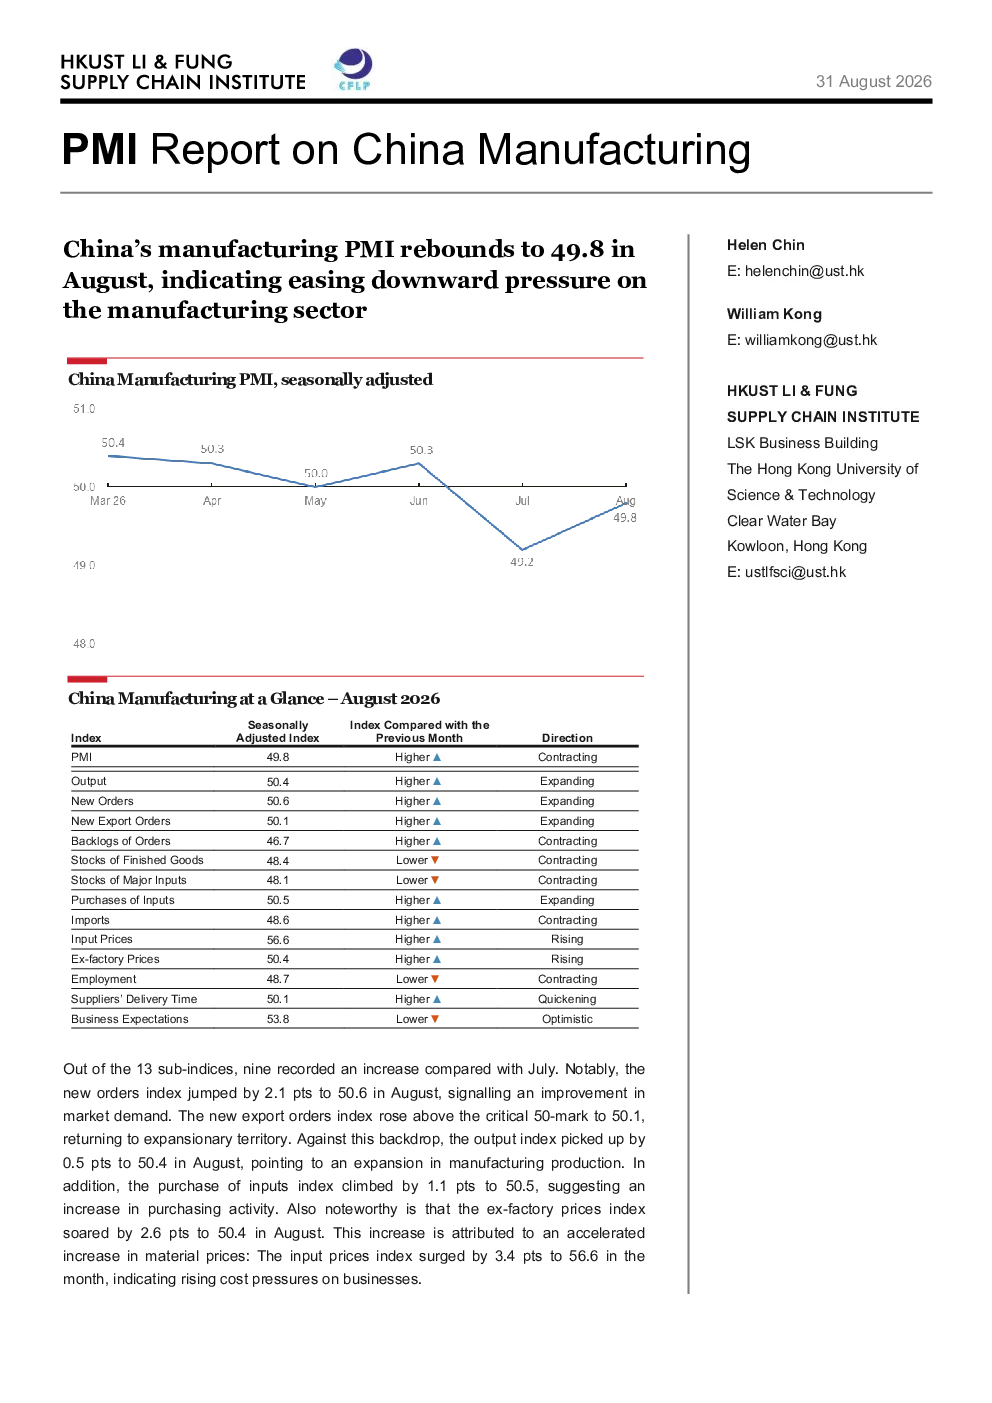
中国8月制造业PMI反弹至49.8,显示制造业下行压力有所缓解。新订单指数跳升至50.6,表明市场需求改善;新出口订单指数回升至50.1,重回扩张区间;产出指数升至50.4,显示制造业生产扩张;采购输入指数升至50.5,表明采购活动增加。但出厂价格指数大幅上涨至50.4,主要受原材料价格加速上涨推动,输入价格指数升至56.6,显示成本压力显著。
不同规模企业PMI表现有何差异?
按企业规模划分,大型企业PMI升至50.6,中型企业PMI降至49.4,小型企业PMI反弹至47.9。产出和新订单指数方面,大型和中型企业均高于50的扩张水平,而小型企业仍处于收缩区间。新出口订单指数方面,大型企业回升至51.8,中型和小型企业分别录得47.5和46.1。就业指数降至48.7,大型、中型和小型企业均处于收缩区间,显示整体就业压力。
中国制造业未来发展趋势如何?
中国制造业PMI由前月的49.7回升至49.8,显示景气度有所改善,但整体仍处于收缩区间。原材料价格上涨对成本压力的影响显著,未来需关注市场需求恢复情况和企业经营预期变化。大型企业表现相对较好,中型和小型企业仍面临压力。供应商交货时间指数升至50.1,表明交货加快,但商业预期指数降至53.8,小型企业预期有所减弱。
当前制造业市场现状如何判断?
当前制造业市场呈现分化态势,PMI反弹显示下行压力有所缓解,但整体仍处于收缩区间。市场需求有所改善,但原材料价格加速上涨推动成本压力显著。大型企业表现相对较好,而中型和小型企业仍面临压力。就业、库存等指数显示收缩趋势,需关注市场需求恢复情况和企业经营预期变化。
本报告有哪些风险提示?
本报告提示,虽然制造业PMI有所反弹,但整体仍处于收缩区间,且原材料价格上涨对成本压力的影响显著。小型企业经营预期有所减弱,需关注其经营状况。此外,供应商交货时间加快可能影响生产节奏,需持续关注市场需求恢复情况和企业经营预期变化,以评估行业整体风险。