猜你想问
这份研报主要讲了什么内容?
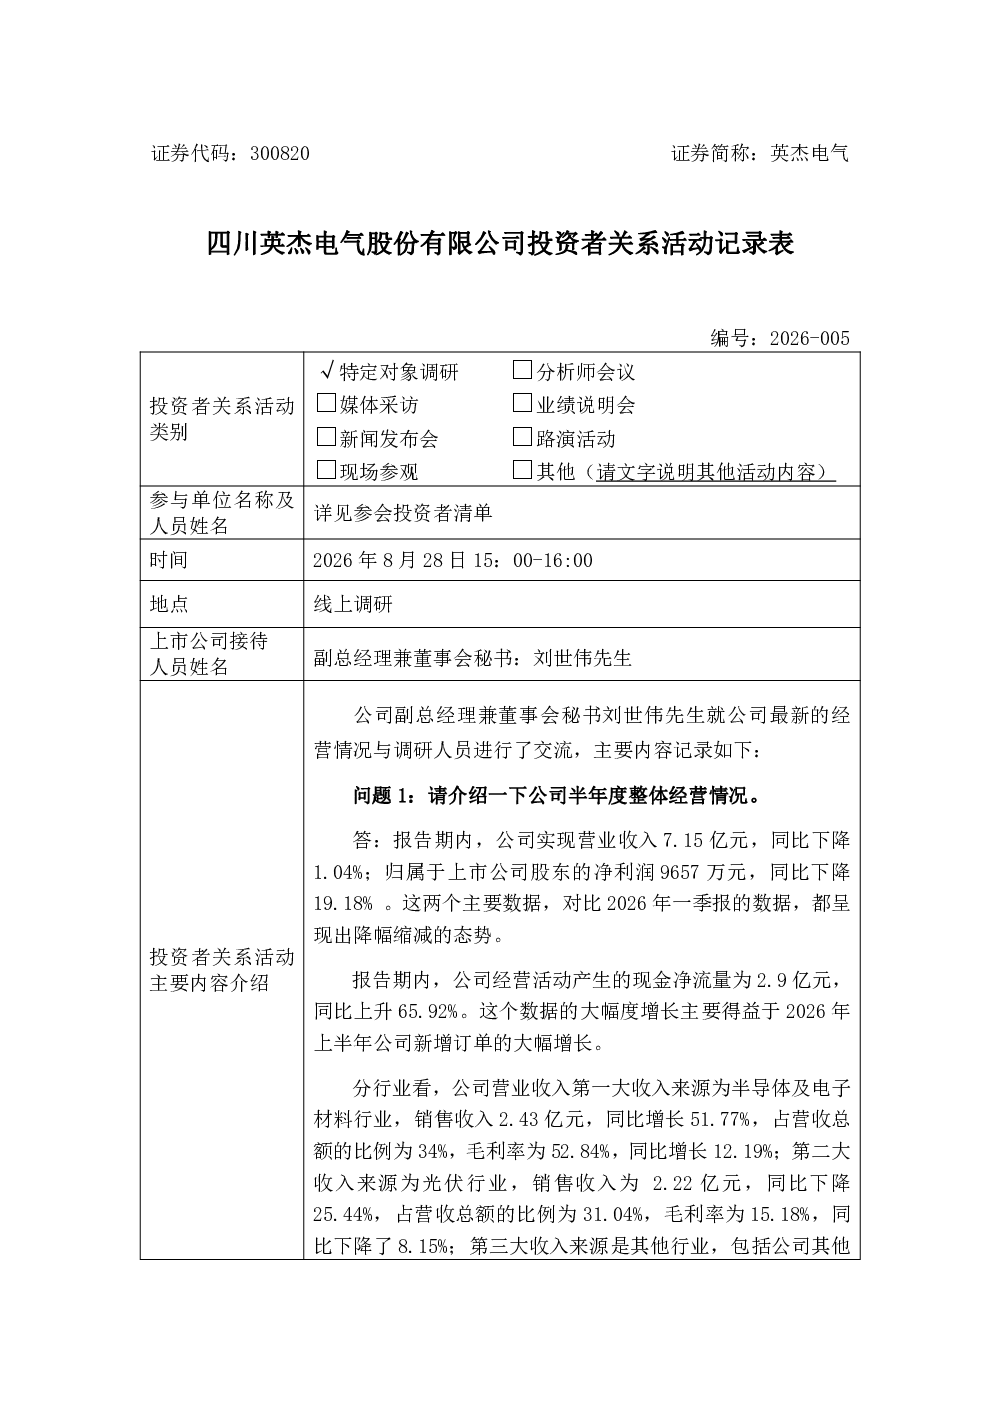
这份研报详细分析了英杰电气的整体经营情况、半导体业务、光伏业务、其他电源业务以及并购开物智能的协同效应。报告指出,2026年上半年公司总销售收入基本持平,半导体及电子材料行业成为第一大收入来源,首次超越电源业务。半导体业务表现强劲,英杰晨晖营收同比增长57.11%,净利润同比增长315.42%。光伏业务虽然国内市场低迷,但海外订单增长显著,新增订单同比增长588.69%。报告还提到,公司通过收购开物智能完善了半导体系统产品布局,并预计2026年下半年经营业绩将进一步改善。
半导体行业发展趋势如何?
根据研报,半导体行业正呈现积极的发展趋势。英杰电气在半导体制程环节和半导体材料端均有布局,其中子公司英杰晨晖主攻射频电源,营收和净利润均实现高增长。公司德阳基地射频电源生产线接近满产,成都基地为后续扩产储备,产能满足未来一年需求。此外,通过收购开物智能,英杰电气进一步拓展了业务范围,完善了半导体系统产品矩阵。报告预计,公司半导体业务营收目标将超10亿元,持续保持竞争优势,推动公司总营收40-50亿元目标。
研报重点分析了哪些业务板块?
研报重点分析了英杰电气的半导体业务、光伏业务、其他电源业务以及并购开物智能的协同效应。在半导体业务方面,报告详细介绍了英杰晨晖的业绩表现、产能扩张计划以及业务拓展方向。光伏业务方面,虽然国内市场低迷,但海外订单增长显著,新增订单同比增长588.69%。其他电源业务覆盖20多个行业,新兴领域如医疗电源增长迅速。并购开物智能后,公司客户信任度提升,订单逐步落地,与现有业务形成协同,完善了半导体系统产品布局。
当前市场对英杰电气的判断是什么?
根据研报,英杰电气正经历业绩拐点,2026年开启稳步上升趋势。公司半导体业务表现强劲,成为主要收入来源,首次超越电源业务。光伏业务虽然国内市场低迷,但海外订单增长显著,预计2027年光伏业务收入将大幅增长。其他电源业务保持稳定,新兴领域如医疗电源增长迅速。公司通过收购开物智能完善了业务布局,并预计2026年下半年经营业绩将进一步改善。整体来看,英杰电气在半导体和光伏等领域的布局具有较好的发展前景。
研报中提到了哪些风险提示?
研报中提到的主要风险包括半导体行业竞争加剧、光伏行业国内市场波动以及订单确认周期较长等。半导体行业竞争激烈,公司需要通过客户拓展和产品多样化提升盈利能力。光伏行业国内市场低迷,虽然海外订单增长显著,但国内市场的不确定性仍需关注。此外,公司订单确认周期约6个月,2026年上半年订单增长将在下半年体现,存在一定的时滞风险。这些因素可能对公司未来的经营业绩产生影响。