猜你想问
这份研报的核心内容是什么?
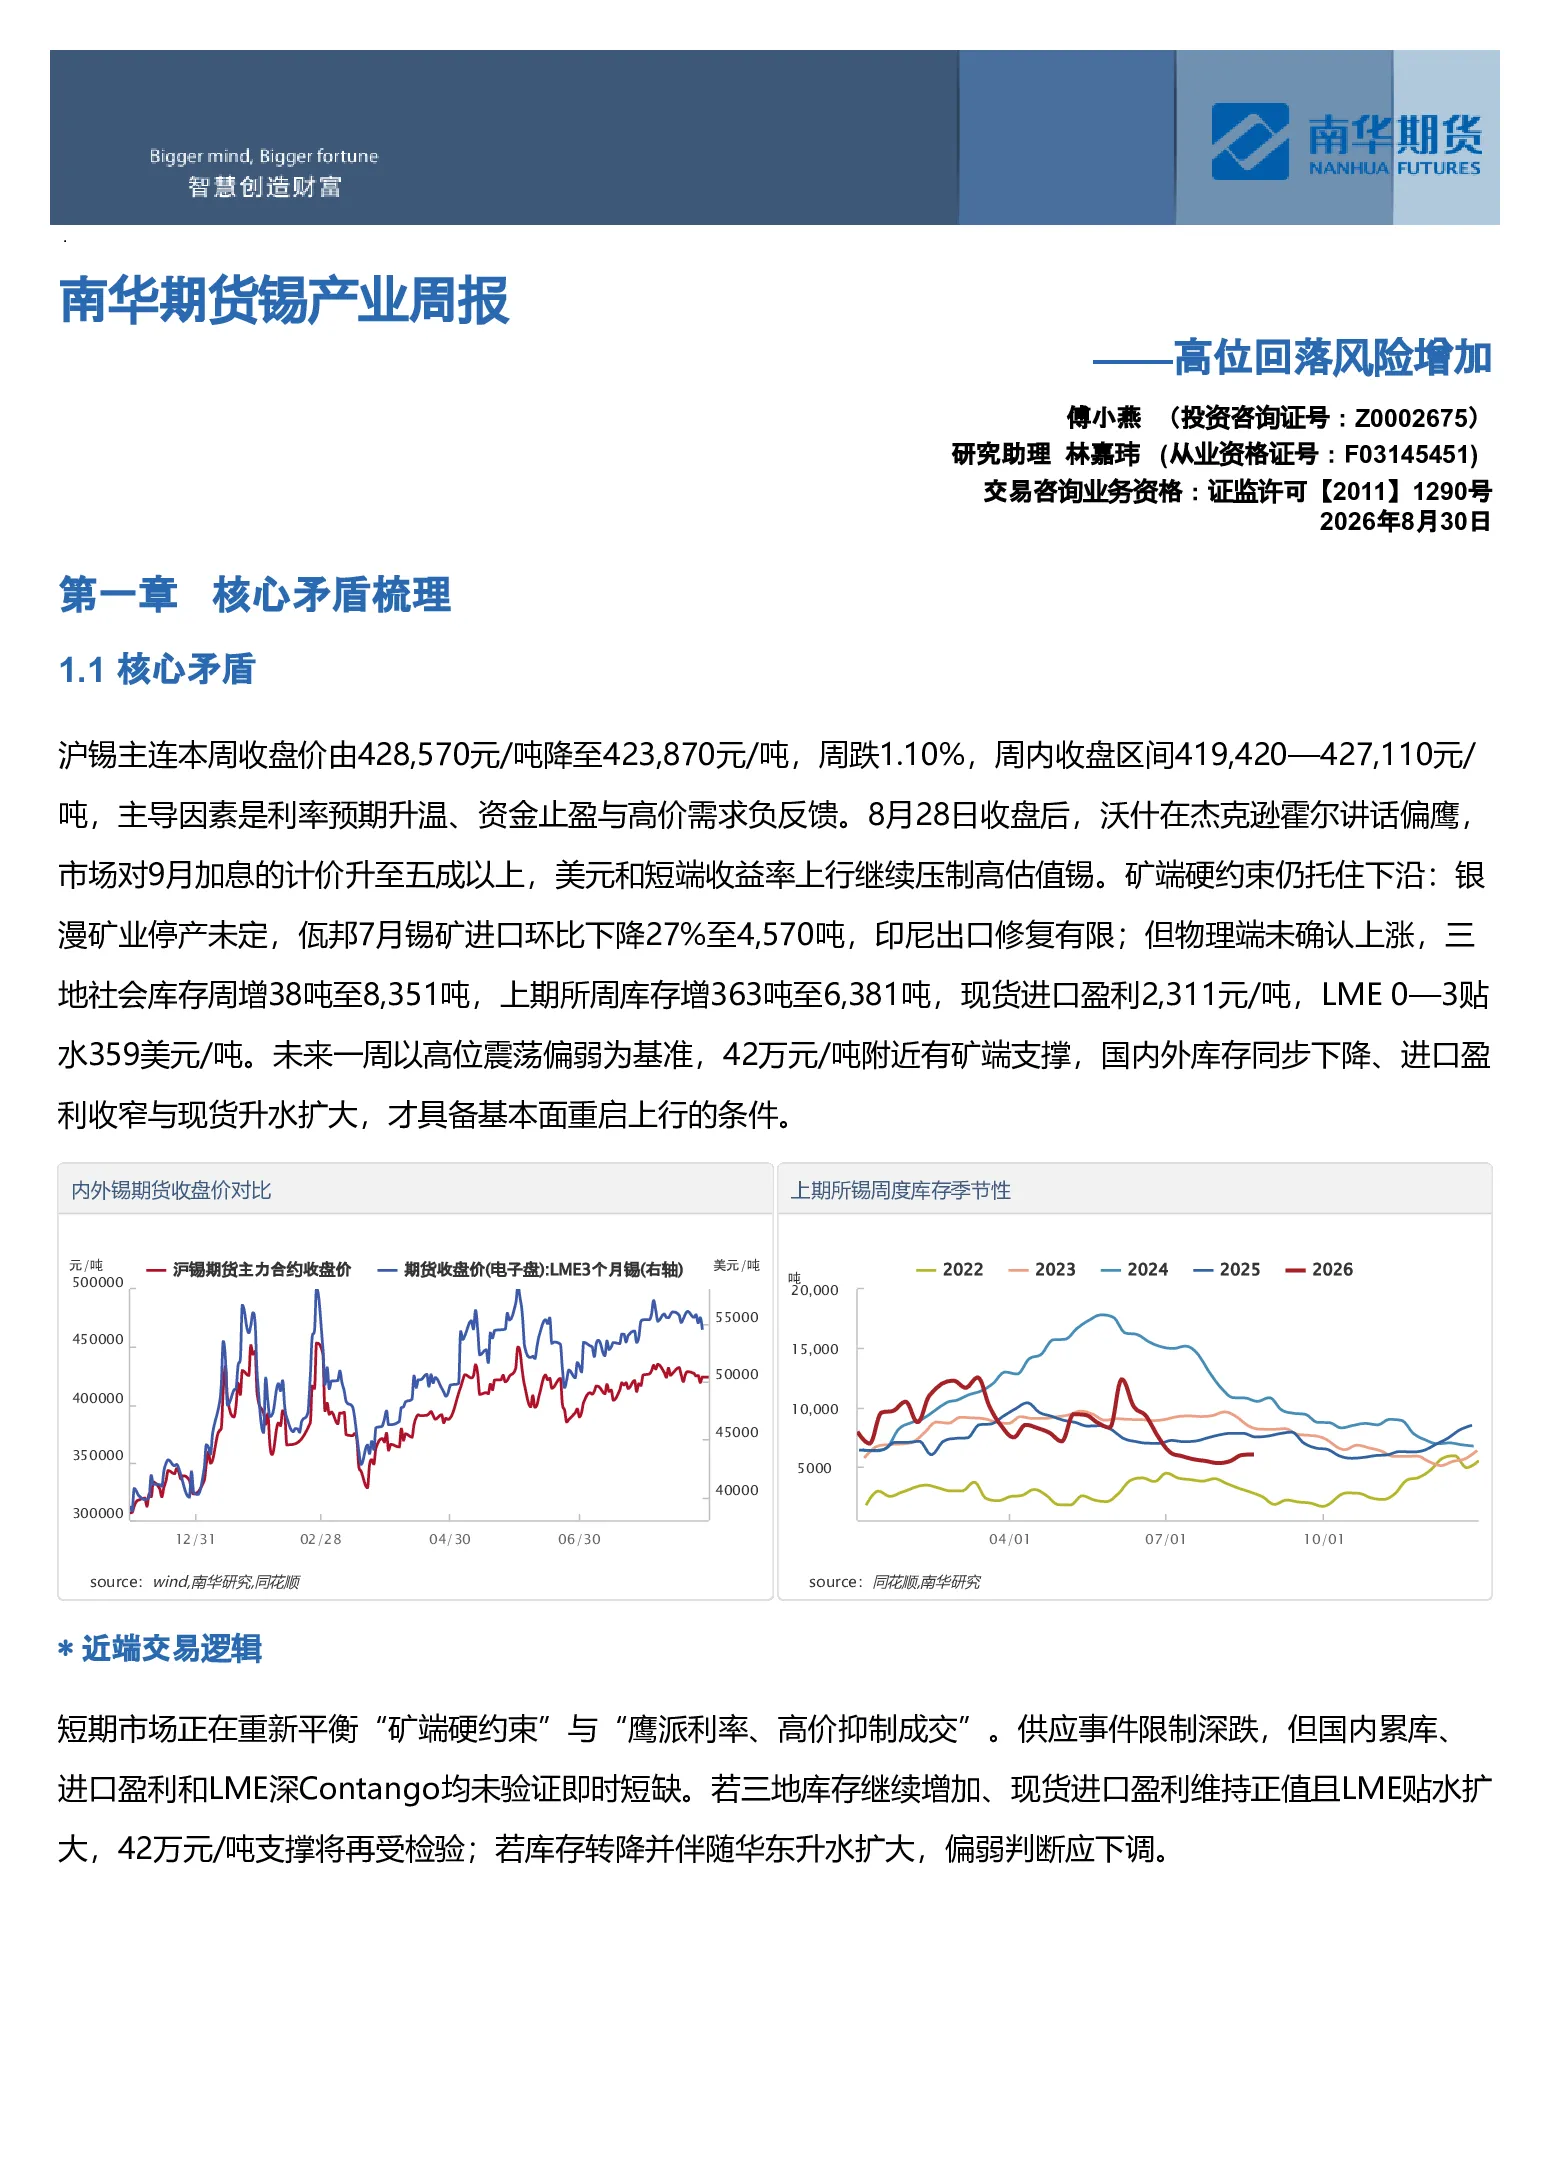
这份研报分析了沪锡主连本周高位回落的原因,主要受利率预期升温、资金止盈及高价需求负反馈影响。报告指出矿端硬约束如银漫矿业停产和佤邦进口下降限制了下跌,但国内累库、进口盈利及LME深Contango未确认短缺等因素导致未来高位震荡偏弱。报告强调42万元/吨附近有矿端支撑,但需库存下降、进口盈利收窄和现货升水扩大才具备上行条件。
锡产业未来发展趋势如何?
锡产业长期存在低弹性矿山供应与科技需求增长错配的矛盾。佤邦复产上限约40%-50%,AI服务器和先进封装提供结构性焊料增量,但云南冶炼开工率高、进口窗口和高价持续补充供应,抑制传统电子及光伏采购。未来锡市场可能高位震荡偏弱,需关注库存变化、进口盈利和现货升水等关键因素。
报告重点分析了哪些方向?
报告重点分析了沪锡主连价格走势、基差与近月价差、跨市价差等市场现状。报告指出下周锡价参考412,000-445,000元/吨宽幅区间,方向为高位震荡偏弱,42万元/吨附近有矿端和下游点价支撑。同时,报告关注了现货进口盈利、LME贴水等跨市价差因素,认为进口流入将抑制沪锡相对溢价。
当前锡市场现状如何判断?
当前锡市场呈现高位回落风险增加的态势。国内库存增加、进口补充、海外结构LME锡0-3贴水359美元/吨等因素制约价格上行。报告指出若库存继续增加、进口盈利维持正值且LME贴水扩大,42万元/吨支撑将受考验;若库存转降并伴随华东升水扩大,偏弱判断应下调。综合来看,锡价短期平衡矿端约束与鹰派利率抑制成交。
研报提示了哪些风险?
研报提示了AI发展不及预期、海外矿端扰动、印尼政策等风险因素。报告指出AI服务器和先进封装虽提供结构性焊料增量,但需关注其发展速度。同时,海外矿端如佤邦的供应情况及印尼政策变化可能对锡市场产生影响,需持续关注这些不确定性因素。
你可能感兴趣
南华期货锡产业周报:警惕盘面回落风险20260419
南华期货2026-04-19
南华期货锡产业周报:高位宽幅震荡,依托强支撑做多20260601
南华期货2026-06-01
南华期货锡产业周报:高位震荡,静待驱动20260505
南华期货2026-05-05
南华期货锡产业周报:高位震荡,静待驱动
有色金属南华期货2026-04-27
南华期货锡产业周报:高位宽幅震荡,依托强支撑做多20260525
南华期货2026-05-25
南华期货锡产业周报:产业预期割裂,高位震荡
有色金属南华期货2026-05-18
南华期货锡产业周报:高位震荡,静待驱动
有色金属南华期货2026-05-05
南华期货锡产业周报——高位震荡,上下有限
南华期货2026-08-23
南华期货锡产业周报:高位震荡,上下有限
南华期货2026-08-24
南华期货锡产业周报:宏观压制,注意风险管理
南华期货2026-06-22