猜你想问
这份锡产业周报的核心内容是什么?
本周沪锡价格宽幅波动,主要受利率预期、资金止盈和矿端事件驱动。美国通胀数据改善金属风险偏好,但银漫矿业停产和佤邦低复产限制供应下探。库存连续三周增加,进口盈利扩大,物理端未确认上涨趋势,未来一周预计高位宽幅震荡。
锡行业未来发展趋势如何?
长期看,锡市场矛盾在于矿山恢复速度与科技需求增长错配。佤邦复产推迟和国内矿山停产压低原料弹性,AI服务器与先进封装提供结构性焊料增量,但云南冶炼开工回升和进口补充抑制传统需求。若矿端扰动持续去库,长期紧平衡可能重新主导价格。
报告重点分析了哪些方向?
报告重点分析了矿端事件对供应的影响,以及库存、进口和传统需求对价格的制约。同时研判了价格走势、基差与近月价差、跨市价差,并提示了AI发展、海外矿端扰动和印尼政策等风险。
当前锡市场现状如何判断?
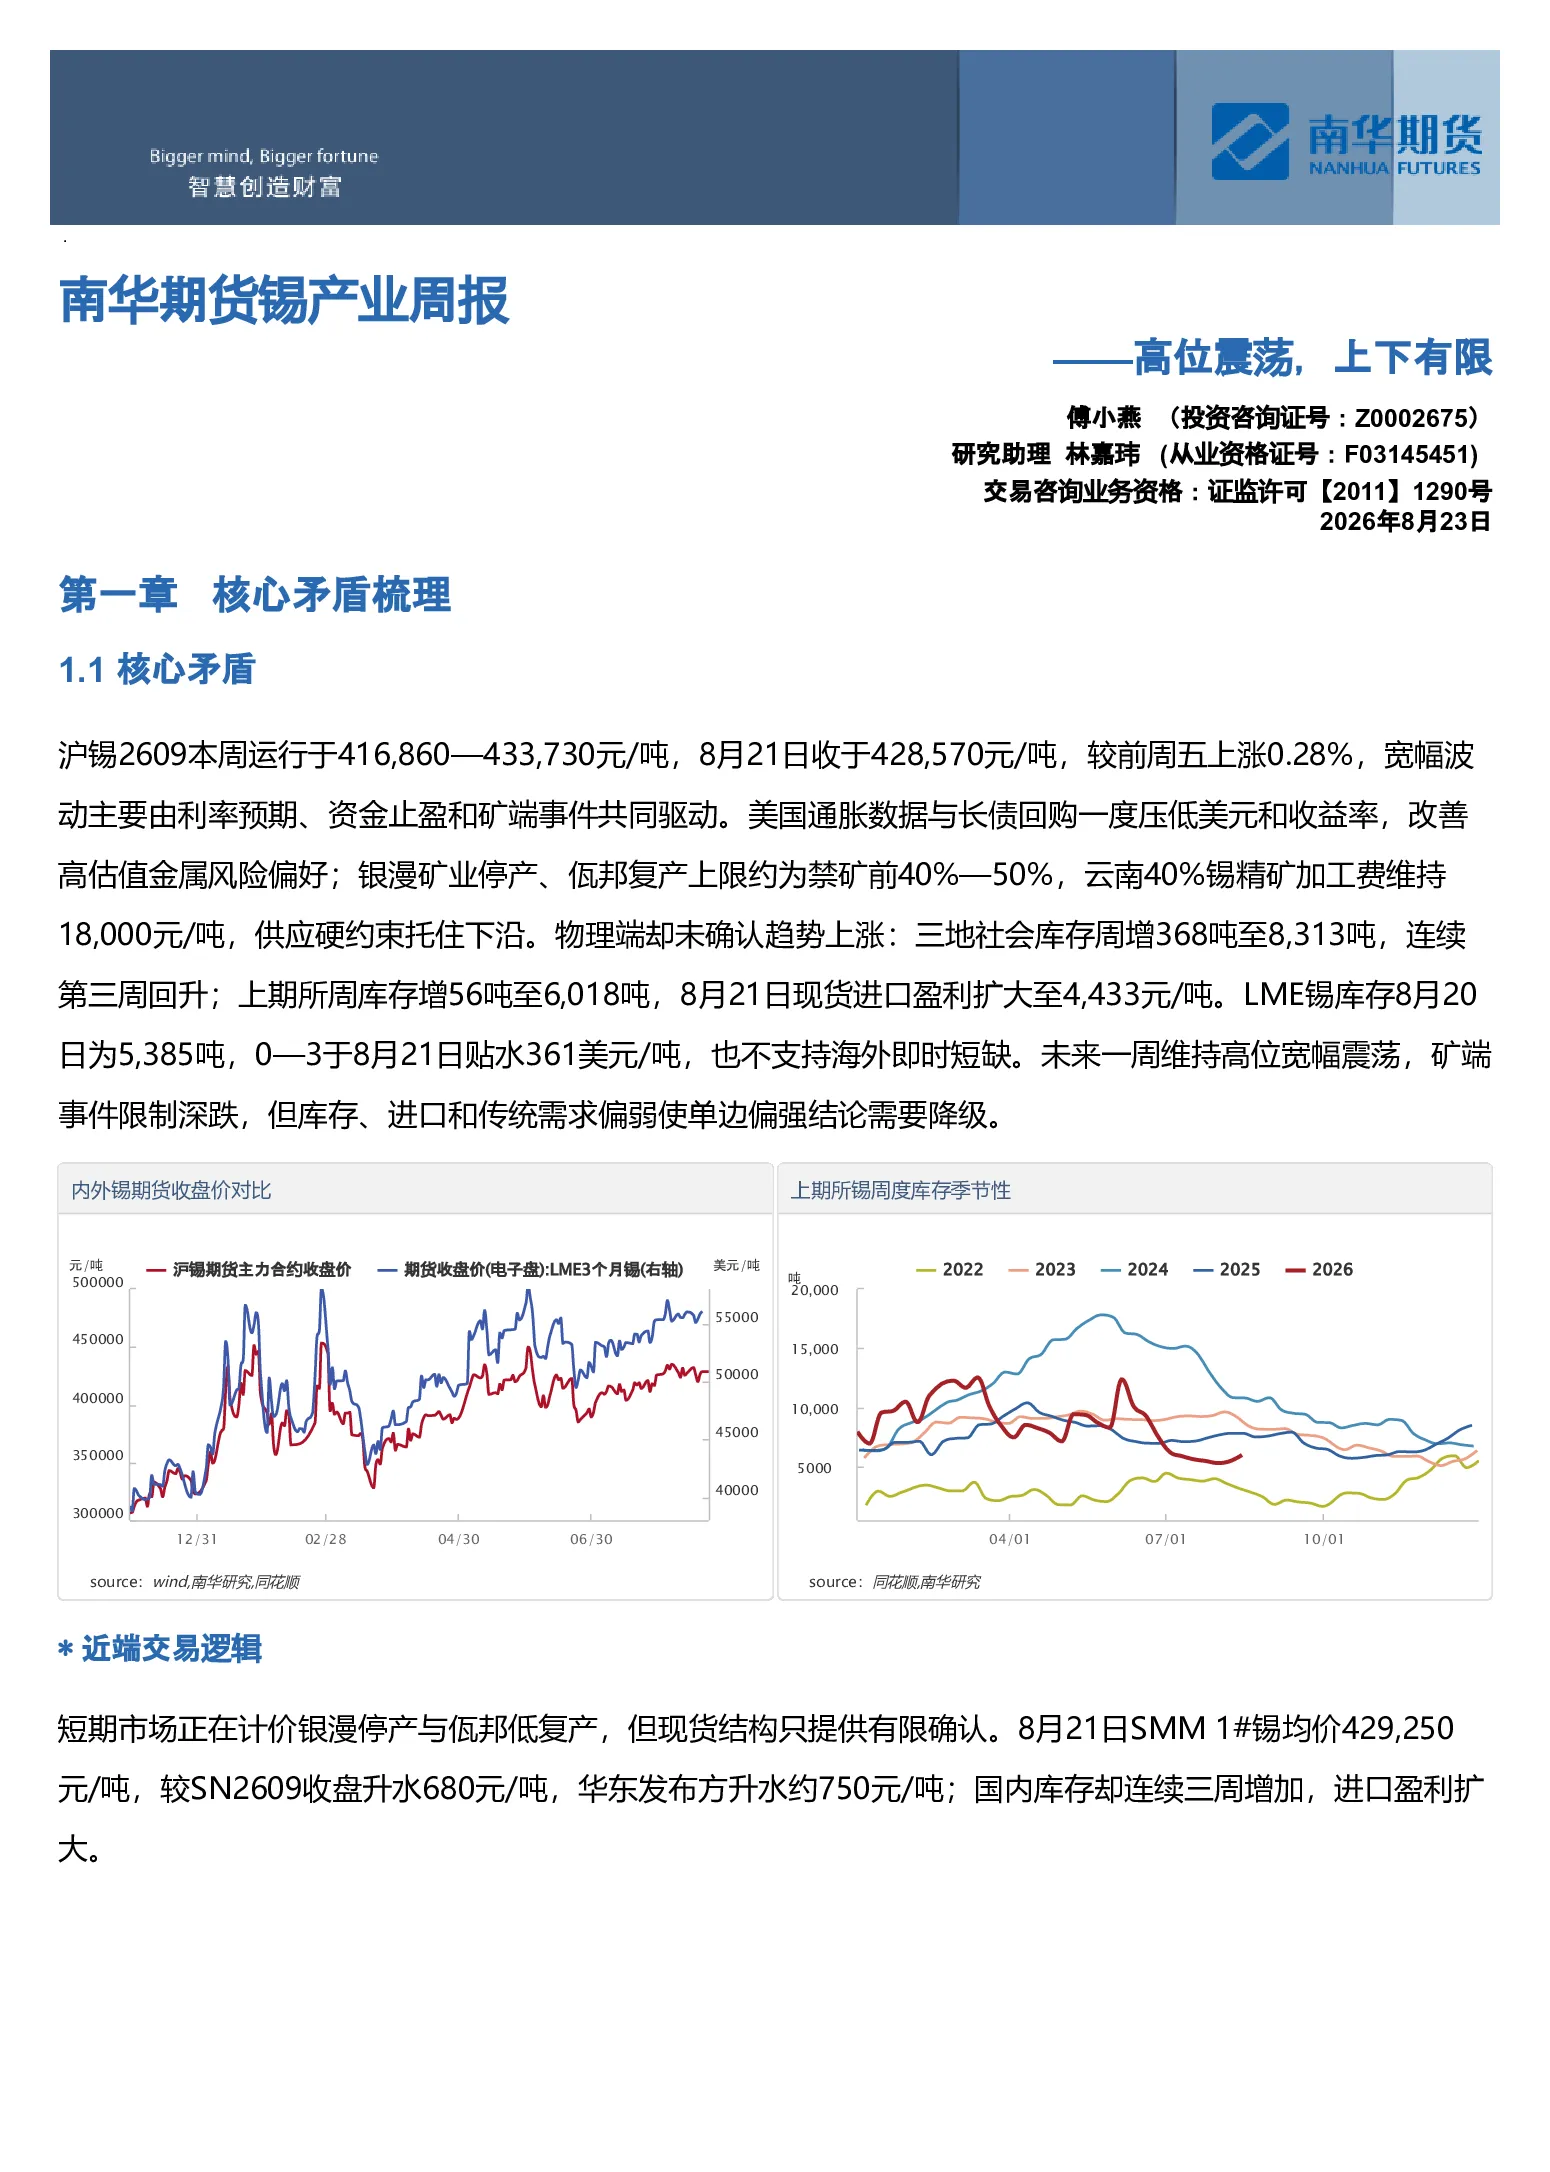
当前沪锡价格运行于416,860—433,730元/吨,受矿端事件和加工费支撑,但库存增加、进口盈利扩大限制上涨。内外锡期货收盘价对比显示沪锡相对溢价,但传统需求偏弱使单边偏强结论需降级。未来一周预计高位宽幅震荡。
这份研报有哪些风险提示?
研报提示了AI发展不及预期、海外矿端扰动和印尼政策等风险。AI服务器与先进封装需求增长可能不及预期,海外矿端政策变化可能影响供应,印尼政策调整可能影响锡价。需关注这些因素对锡市场的影响。
你可能感兴趣
南华期货锡产业周报:高位震荡,上下有限
南华期货2026-08-24
南华期货锡产业周报:高位宽幅震荡,依托强支撑做多20260601
南华期货2026-06-01
南华期货锡产业周报:高位震荡,静待驱动
有色金属南华期货2026-05-05
南华期货锡产业周报:高位宽幅震荡,依托强支撑做多20260525
南华期货2026-05-25
南华期货锡产业周报:产业预期割裂,高位震荡
有色金属南华期货2026-05-18
南华期货锡产业周报:高位震荡,静待驱动20260505
南华期货2026-05-05
南华期货锡产业周报:高位震荡,静待驱动
有色金属南华期货2026-04-27
南华期货钢材产业周报:上下有限
南华期货2025-09-22
南华期货钢材产业周报:上下有限20250922
南华期货2025-09-22
南华期货铅产业周报:上下受限,震荡为主20260427
南华期货2026-04-27